 odyvero

Für drei Nächte zu zweit in einem Vier-Sterne-Hotel in Barcelona beträgt die Touristensteuer 55,44 € einschließlich der Hotel-Mehrwertsteuer von 10 %, gemäß dem seit April 2026 geltenden Tarif. Für ein Apartment, eine Jugendherberge oder eine Unterkunft in einer Nachbargemeinde gelten andere Beträge. Hier erfahren Sie, wie Sie Unterkünfte vergleichen, den Anteil für Kinder berechnen und feststellen, was tatsächlich noch zu zahlen ist.
Die Kosten pro Person und Aufenthalt
Der Zuschlag erscheint manchmal erst nach dem Zimmerpreis, in den Buchungsbedingungen oder bei der Abreise. Bei einem verlängerten Wochenende gehört er trotzdem schon in die erste Budgetberechnung. In Barcelona hängt der Betrag von der Kategorie der Unterkunft und der Zahl der steuerpflichtigen Personen ab. Ein Doppelzimmer umfasst daher in der Regel zwei Steuerpflichtige, auch wenn nur eine Person die Rechnung bezahlt.
Die katalanische Steuer auf Aufenthalte in touristischen Unterkünften besteht aus einem regionalen Anteil und einem zusätzlichen Zuschlag der Stadt. Für die hier aufgeführten Unterkünfte in Barcelona beträgt dieser kommunale Anteil 5 € pro Person und Aufenthaltseinheit. Beide Bestandteile werden addiert, bevor die für die Leistung geltende Mehrwertsteuer berücksichtigt wird. Nur den regionalen Betrag mit dem Gesamtbetrag einer anderen Unterkunft zu vergleichen, führt zu einem künstlichen Unterschied.
Die nachstehenden Tarife gelten für den Zeitraum vom 1. April 2026 bis zum 31. März 2027. Sie eignen sich daher zur Planung eines Aufenthalts Ende 2026 oder Anfang 2027. Ausgenommen ist der Sonderfall einer vollständig vorausbezahlten Buchung einschließlich der Steuer. Ein Tarif aus einem älteren Angebot oder einem Reiseführer vom Jahresanfang kann sich auf einen anderen Zeitraum beziehen.
Die Ausgangsrechnung ist einfach: steuerpflichtige Personen × steuerpflichtige Aufenthaltseinheiten × Tarif der jeweiligen Unterkunft. Bei einem gewöhnlichen Hotelaufenthalt dienen die Übernachtungen als Grundlage für diese Schätzung. Das Steuerrecht spricht allgemeiner von Tagen oder Teilen davon, mit oder ohne Übernachtung; eine besondere Tagesleistung sollte daher bei der Unterkunft überprüft werden. Die Höchstgrenze von sieben Einheiten und die Befreiungen werden anschließend für jede Person einzeln berücksichtigt.
Tarife nach Unterkunft
Die Tabelle enthält die offiziellen Beträge der Agència Tributària de Catalunya für Barcelona selbst. Die Gesamtbeträge sind vor Mehrwertsteuer angegeben: So lassen sich die Tarife vergleichen, ohne willkürlich die Hotelregelung auf alle Mietformen anzuwenden.
| Kategorie in Barcelona | Regionaler Anteil | Kommunaler Anteil | Gesamtbetrag vor Mehrwertsteuer pro Person und Einheit |
|---|---|---|---|
| Fünf-Sterne-Hotel, Grand Luxe oder gleichwertige Kategorie | 7 € | 5 € | 12 € |
| Vier-Sterne-Hotel oder Vier-Sterne-Superior | 3,40 € | 5 € | 8,40 € |
| Touristische Unterkunft | 4,50 € | 5 € | 9,50 € |
| Jugendherberge | 1 € | 5 € | 6 € |
| Sonstige Campingplätze, Unterkünfte und Einrichtungen | 2 € | 5 € | 7 € |
Auf kleinen Bildschirmen die Tabelle seitlich scrollen.
Für ein Apartment zur touristischen Nutzung gilt damit vor Berücksichtigung der jeweiligen Mehrwertsteuerregelung ein höherer Tarif als für ein Vier-Sterne-Hotel. Die Sternezahl ordnet nicht alle Kategorien auf einer einheitlichen Skala ein: Für touristische Unterkünfte gibt es eine eigene Tarifposition. Umgekehrt kann eine Jugendherberge ein Privatzimmer anbieten und trotzdem ihrer gesetzlichen Kategorie unterliegen.
Die Bezeichnung in einem Inserat reicht daher nicht aus. „Boutique“, „Premium“, „Residenz“ oder „Apartment mit Service“ beschreiben die Vermarktung; fragen Sie nach der Kategorie, die für die Steuerberechnung herangezogen wird. Das ist besonders hilfreich, wenn zwei ähnlich wirkende Unterkünfte unterschiedliche Steuern ausweisen. Die zugrunde gelegte Einstufung sollte sich mit der Rechnung und den Angaben der Unterkunft abgleichen lassen.
Die Mehrwertsteuer ist ein weiterer Unterschied. Die ATC weist darauf hin, dass die Steuer in die Mehrwertsteuer-Bemessungsgrundlage einfließt. Die spanische Steuerbehörde gibt in ihrer Steuertabelle 2026 für Hotelleistungen einen Satz von 10 % an. Aus 8,40 € werden in unserem Hotelbeispiel damit 9,24 €. Fragen Sie bei einer Apartmentmiete nach der für Ihren Vertrag geltenden Behandlung: Hier behalten wir den Tarif vor Mehrwertsteuer bei, statt automatisch den eines Hotels anzusetzen.
Drei Nächte zu zweit
Nehmen wir zwei Erwachsene, die drei aufeinanderfolgende Nächte in derselben Unterkunft verbringen, ohne Befreiung und ohne Vorauszahlung, durch die ein älterer Tarif gelten würde. Das ergibt sechs steuerpflichtige Einheiten. In einem Vier-Sterne-Hotel in Barcelona beträgt die Steuer 50,40 € vor Mehrwertsteuer beziehungsweise 55,44 €, wenn die Hotel-Mehrwertsteuer von 10 % gilt. Dieser Betrag bezieht sich auf den gesamten Aufenthalt des Paares.
Für dieselben Personen und denselben Zeitraum beträgt die Steuer in einem Fünf-Sterne-Hotel 72 € vor Mehrwertsteuer beziehungsweise 79,20 € bei diesem Mehrwertsteuersatz von 10 %. Der Steuerunterschied zwischen den beiden Hotels beläuft sich für den Aufenthalt also auf 23,76 €. Hinzu kommt der Unterschied bei den Zimmerpreisen. Wenn ein kostenloses Upgrade auf den Übernachtungspreis gewährt wird, sollte daher bestätigt werden, welche Kategorie tatsächlich berechnet wird und ob sich die Steuer ändert.
Bei einer touristischen Unterkunft ergibt der Tarif 57 € vor Mehrwertsteuer. Eine Jugendherberge kommt auf 36 € und die Kategorie der sonstigen Unterkünfte auf 42 €, jeweils vor Mehrwertsteuer. Diese Zahlen vergleichen die Steuer, nicht den Gesamtpreis der Unterkunft. Trotz des höheren Steuertarifs kann ein Apartment mit niedrigerem Übernachtungspreis insgesamt günstiger bleiben; auch Reinigungs- und Servicegebühren sollten in den Vergleich einfließen.
Um zwei Buchungen zu vergleichen, bitten Sie um einen Gesamtpreis für dieselben Reisedaten, dieselben Reisenden und dieselben Leistungen. Addieren Sie Unterkunft, verpflichtende Gebühren und die noch zu zahlende Steuer. Prüfen Sie auch die Stornierungsbedingungen: Ein geringfügig niedrigerer Preis mit sofortiger Zahlung und strengen Bedingungen kann für einen feststehenden Aufenthalt passen, während eine änderbare Buchung Flexibilität bietet, wenn die Termine noch nicht feststehen.
Dieser Vergleich gelingt leichter in einer gemeinsamen Budgetübersicht als anhand zweier Lockpreise in verschiedenen Browser-Tabs. Tragen Sie den Endpreis jedes Angebots und separat den Betrag ein, der vor Ort zu zahlen ist. So bleiben die Reisekosten und der Betrag, der zum Abreisezeitpunkt noch auf Ihrem Konto verfügbar sein muss, klar voneinander getrennt.
Familien und Gruppen
Personen im Alter von 16 Jahren oder darunter sind von dieser Steuer befreit. Ab 17 Jahren wird der Reisende regulär mitgerechnet, sofern kein anderer Befreiungsgrund zutrifft. Bei zwei Erwachsenen und zwei Kindern im Alter von 10 und 15 Jahren entspricht der steuerpflichtige Anteil eines identischen Hotelaufenthalts daher dem der beiden Erwachsenen. Der Preis des Familienzimmers und etwaige Mahlzeiten für die Kinder richten sich hingegen nach den Geschäftsbedingungen des Hotels.
Der Altersnachweis ist wichtig. Die ATC nennt insbesondere den Personalausweis, den Reisepass oder gleichwertige Dokumente; für bestimmte Minderjährige sieht sie außerdem besondere Erklärungsmöglichkeiten vor. Nehmen Sie bei der praktischen Vorbereitung eines Familienaufenthalts die üblichen Ausweisdokumente der Kinder mit und geben Sie ihr genaues Alter bei der Buchung an. Eine bloße Angabe der Gästezahl reicht der Unterkunft nicht immer aus, um die Steuer im Voraus korrekt zu berechnen.
Für zwei Erwachsene und einen 17-Jährigen, die vier Nächte in einem Vier-Sterne-Hotel in Barcelona verbringen, umfasst die Berechnung zwölf Einheiten: 100,80 € vor Mehrwertsteuer beziehungsweise 110,88 € bei 10 % Mehrwertsteuer. Wenn drei Steuerpflichtige berücksichtigt werden, ändert sich der Betrag deutlich gegenüber einer Schätzung, die nur die Eltern einbezieht. Fällt ein Geburtstag in den Aufenthaltszeitraum, lassen Sie die Berechnung persönlich von der Unterkunft bestätigen, statt eine ungefähre Altersregel anzuwenden.
Auch eine Freundesgruppe sollte pro Person rechnen. Vier Erwachsene in derselben Ferienwohnung für drei Nächte ergeben nach dem Tarif für touristisch genutzte Unterkünfte 114 € Steuer vor Mehrwertsteuer. Wenn Sie diesen Betrag bereits bei der Buchung auf die Reisenden aufteilen, wird er bei der Ausgabenteilung nicht vergessen. Die Zahl der gebuchten Zimmer ersetzt nicht die Zahl der untergebrachten Personen.
Für Geschäftsreisen gilt keine allgemeine Befreiung: Darauf weist die FAQ der ATC ausdrücklich hin. Andere Situationen können unter bestimmten Voraussetzungen eine Befreiung ermöglichen, darunter bestimmte Gesundheitsaufenthalte, Sozialprogramme oder Fälle höherer Gewalt. Dafür sind die vorgesehenen Nachweise erforderlich. Wenn Sie Angehörige besuchen oder aus einem besonderen Grund reisen, fragen Sie vorab nach der einschlägigen Regelung, statt eine mögliche Ersparnis in Ihr Budget einzurechnen.
Die Begrenzung auf sieben Einheiten
Die Steuerbemessungsgrundlage ist pro Person auf sieben Einheiten in derselben Unterkunft während eines zusammenhängenden Zeitraums begrenzt. Bei einer vollen Woche in einem Vier-Sterne-Hotel in Barcelona ergeben sich für zwei Erwachsene somit 117,60 € vor Mehrwertsteuer beziehungsweise 129,36 € bei 10 % Mehrwertsteuer. Die Begrenzung betrifft die Zahl der Einheiten und nicht einen pauschalen Betrag, der in allen Kategorien gleich wäre.
Bei einem längeren zusammenhängenden Aufenthalt in diesem Hotel wird die Steuer daher nicht unbegrenzt über sieben Einheiten pro Person hinaus weiterberechnet. Der Preis der Unterkunft, die Mahlzeiten und die übrigen Leistungen richten sich selbstverständlich weiterhin nach dem Buchungsvertrag. Dieser Unterschied ist besonders für Reisende relevant, die etwa zehn Tage am selben Ort bleiben und befürchten, dass die Steuer für die gesamte Aufenthaltsdauer anfällt.
Bei einem Wechsel der Unterkunft ist neu zu rechnen. Die Begrenzung gilt für dieselbe Unterkunft und einen zusammenhängenden Zeitraum; sie ist kein persönliches Guthaben von sieben Nächten für eine ganze Rundreise durch Katalonien. Wenn Sie Ihren Aufenthalt auf zwei Hotels aufteilen, wendet jede Unterkunft die Regeln auf den dort verbrachten Zeitraum an. Geben Sie bei einer Kostenschätzung Ihre gesamte Reiseroute an, besonders wenn die Buchung in mehrere Abschnitte aufgeteilt ist.
Eine einzige Unterkunft kann so das Gepäck, die Formalitäten und die Budgetkontrolle vereinfachen. Dennoch sollte die Steuer allein nicht über die Reiseroute entscheiden: Ein zusätzlicher Zwischenstopp kann Sie näher an einen Ausflug bringen oder eine lange Rückfahrt vermeiden. Vergleichen Sie die Gesamtkosten einschließlich Verkehrsmitteln und verfügbarer Zeit, statt die Reise ausschließlich an der Begrenzung auszurichten.
Die Rechnung und die Vorauszahlung
Die Unterkunft erhebt die Steuer von den Reisenden und meldet sie der Verwaltung. Bei einem gewöhnlichen Aufenthalt wenden Sie sich also an Ihr Hotel oder Ihren Gastgeber. Die auf der Website der ATC genannten Meldefristen betreffen den Anbieter; sie verpflichten Sie nicht dazu, für Ihr Wochenende eine katalanische Steuererklärung auszufüllen.
Der Zeitpunkt der tatsächlichen Zahlung hängt von den Buchungsbedingungen ab: Ein Betrag kann im Voraus eingezogen werden oder erst vor Ort fällig sein. Die entscheidende Frage ist konkret: „Welcher Gesamtbetrag an Steuern ist für diese Reisenden und diese Daten noch zu zahlen, und ist darin die geltende Mehrwertsteuer ausgewiesen?“ Bitten Sie um eine schriftliche Antwort, wenn der Aufpreis Ihre Entscheidung zwischen zwei Unterkünften beeinflusst. Bewahren Sie sie zusammen mit der Buchungsbestätigung auf.
Eine frühere Buchung sichert nicht automatisch einen früheren Tarif. Die ATC gibt an, dass der zum Buchungszeitpunkt geltende Tarif angewendet werden kann, wenn der Buchungsbetrag und die Steuer einschließlich des kommunalen Zuschlags zu diesem Zeitpunkt vollständig bezahlt wurden. Eine Monate vor der Ankunft geleistete Anzahlung belegt daher allein noch nicht, dass die Steuern bereits beglichen sind.
Auf der Rechnung muss die Steuer getrennt vom Entgelt für die Leistungen ausgewiesen sein, einschließlich der Zahl der Einheiten und des verwendeten Satzes. So lässt sich ein an der Rezeption verlangter Betrag nachvollziehen: berücksichtigte Personen, angesetzte Aufenthaltsdauer, Kategorie und gegebenenfalls Mehrwertsteuer. Wenn die Steuer bereits in einer früheren Zahlung enthalten war, gleichen Sie die Belege ab, bevor Sie ein zweites Mal zahlen.
Bei einer Abweichung bitten Sie zunächst um eine Berechnung, statt lediglich um ein Entgegenkommen zu ersuchen. Der Unterschied kann darauf zurückgehen, dass ein Kind als Erwachsener gezählt wurde, eine Kategorie falsch verstanden wurde, ein Betrag ohne Mehrwertsteuer genannt wurde oder die Steuer nicht in der ursprünglichen Zahlung enthalten war. Ein dokumentierter Rechnungsposten lässt sich leichter berichtigen als ein Widerspruch, der sich allein auf den in einem Buchungsportal angezeigten Gesamtbetrag stützt.
Die Nachbargemeinden Barcelonas
Eine Unterkunft, die als „in der Nähe von Barcelona“ angeboten wird, kann in einer anderen Gemeinde liegen. Für die steuerliche Abgrenzung ist der tatsächliche Standort der Unterkunft maßgeblich. Ermitteln Sie für einen Vergleich die vollständige Adresse und den Namen der Gemeinde und prüfen Sie anschließend den entsprechenden Tarif. Die in einer Anzeige hervorgehobene Nachbarschaft und die Nähe zu einer Sehenswürdigkeit reichen nicht aus, um den Betrag zu bestimmen.
Seit dem 1. Oktober 2026 erheben mehrere Gemeinden im Großraum Barcelona ihren eigenen Zuschlag: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès und Sant Just Desvern. Die Annahme, dass es in den Vororten grundsätzlich keinen kommunalen Zuschlag gibt, reicht daher nicht mehr aus, um einen Aufenthalt in diesen Gemeinden korrekt zu planen.
Für diese sieben Gemeinden weist die Tabelle der ATC für Vier-Sterne- und Vier-Sterne-Superior-Hotels im betrachteten Zeitraum einen regionalen Anteil von 1,80 € und einen Zuschlag von 1,80 € aus. Insgesamt sind das 3,60 € vor Mehrwertsteuer pro Person und Einheit. Für zwei Erwachsene und drei Nächte ergibt das 21,60 € vor Mehrwertsteuer beziehungsweise 23,76 € bei der Hotelmehrwertsteuer von 10 %.
Der Vergleich mit 55,44 € für dasselbe Szenario in einem Vier-Sterne-Hotel in Barcelona ergibt für das Paar und den gesamten Aufenthalt eine Steuerersparnis von 31,68 €. Dieser Betrag ist ein konkreter Richtwert. Vergleichen Sie ihn mit dem Unterschied beim Zimmerpreis, aber auch mit den Fahrten, die Sie tatsächlich unternehmen werden. In dieser Ersparnis sind keine Verkehrskosten als bereits berücksichtigt angesetzt.
Eine Unterkunft außerhalb Barcelonas kann passen, wenn sie ohnehin günstig zu Ihrer Ankunft, einem Termin oder einem wichtigen Teil des Programms liegt. Wenn Sie drei Tage überwiegend im Zentrum Barcelonas verbringen möchten, prüfen Sie die Verbindungen, die Rückfahrten am späten Abend und wie einfach es ist, für eine Pause zur Unterkunft zurückzukehren. Mit Kindern können diese Fahrten bei der Wahl stärker ins Gewicht fallen als eine über mehrere Tage verteilte Steuerdifferenz.
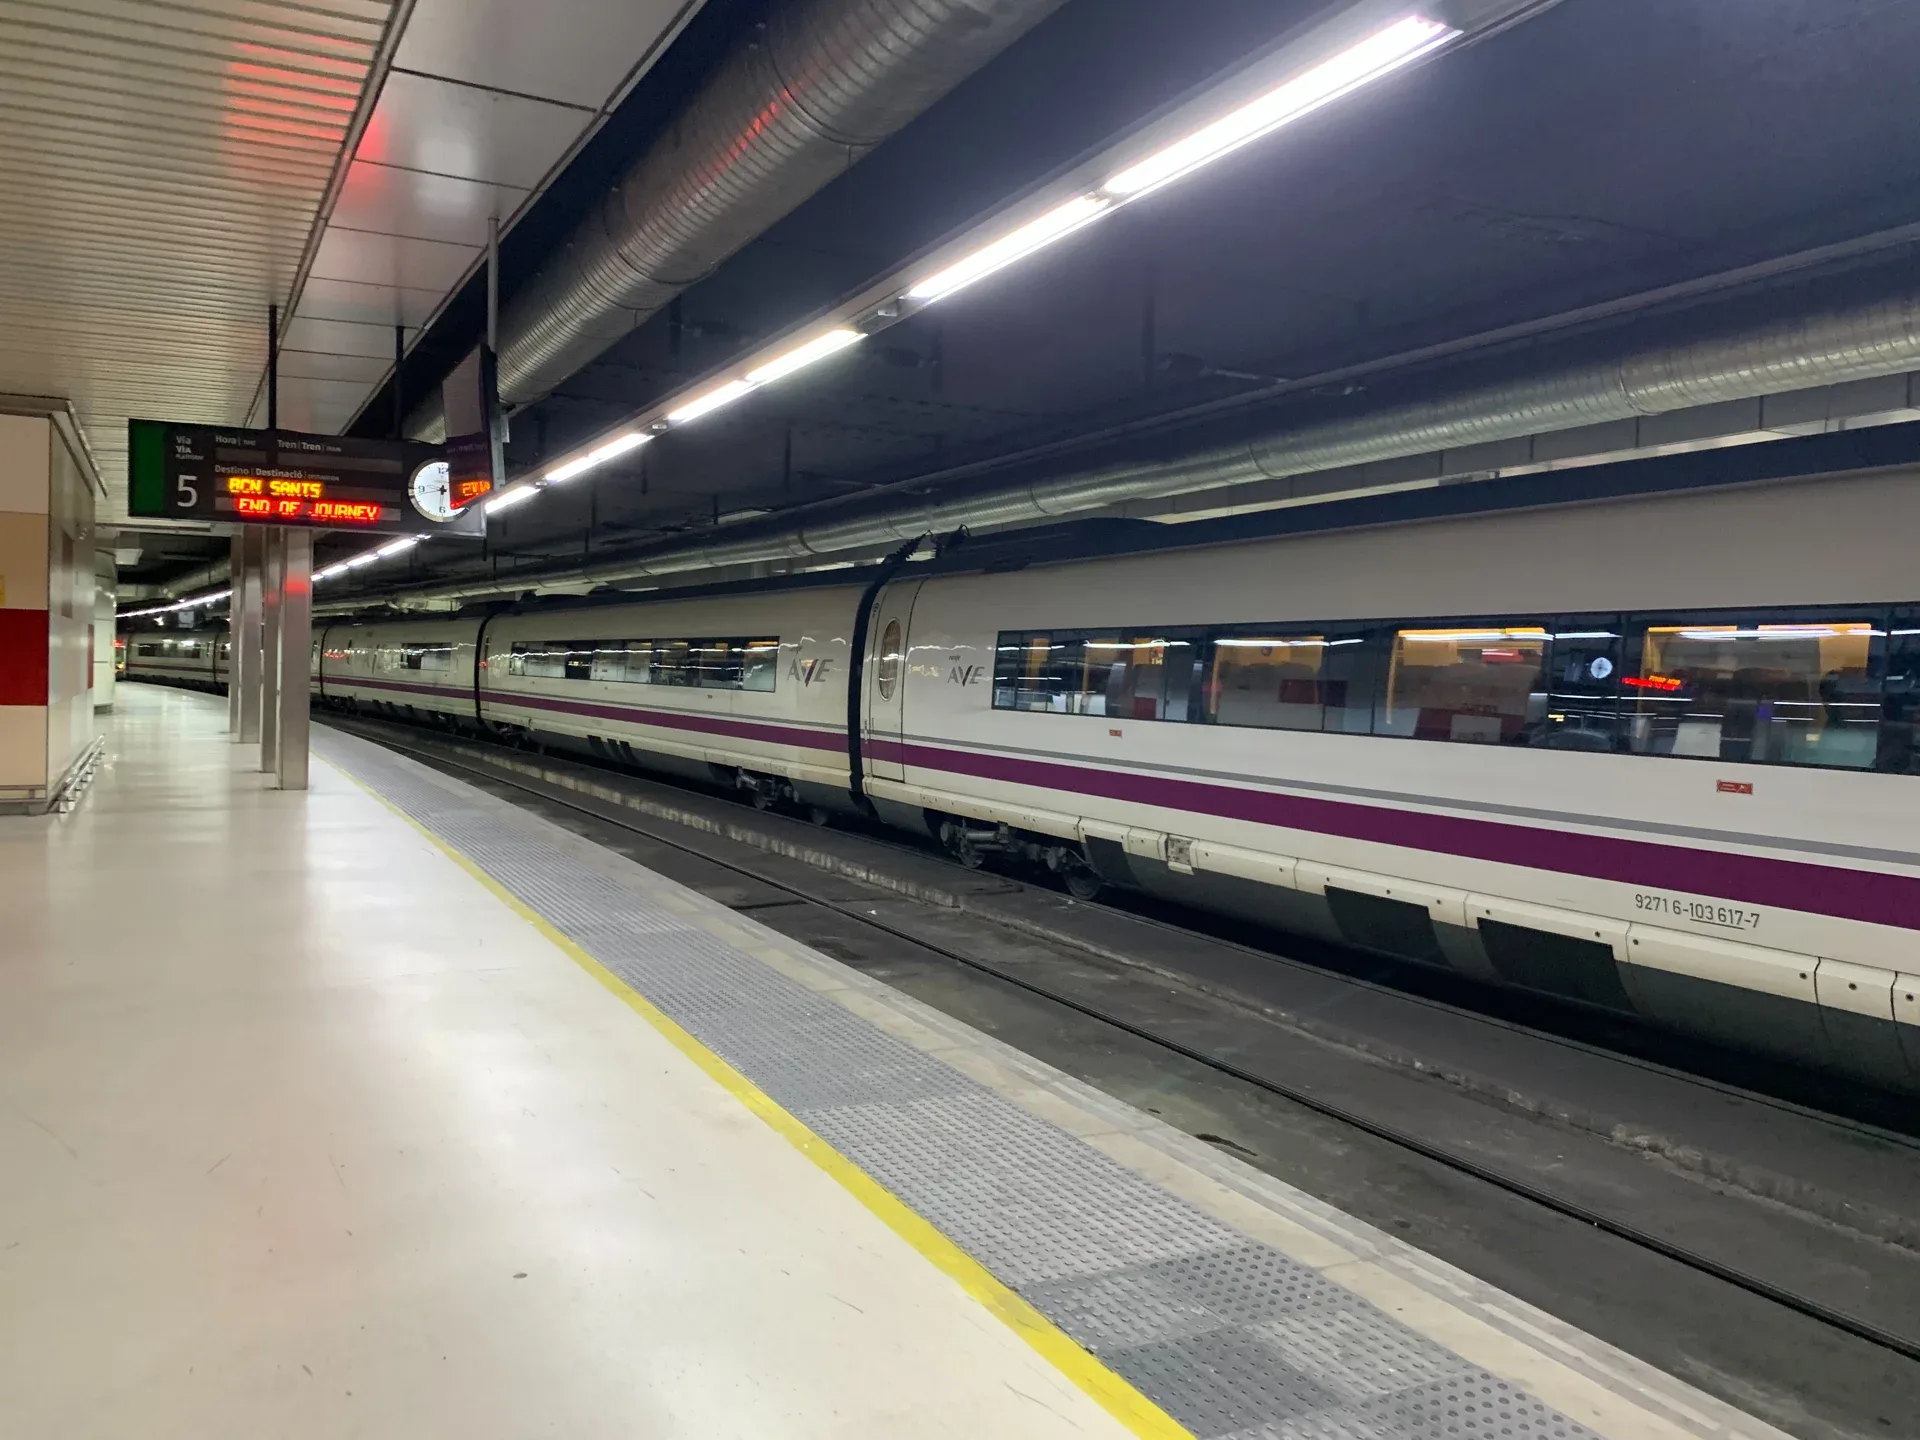
Der Bahnhof Barcelona-Sants ist ein nützlicher Orientierungspunkt für die Planung einer Anreise mit der Bahn; aus seiner Erwähnung in einer Reiseroute lässt sich jedoch nicht ableiten, in welcher Gemeinde Ihr Hotel liegt. Die Abbildung zeigt einen AVE-Zug am Bahnsteig in Sants. Ihre lokalen Verbindungen sollten Sie gesondert planen, ausgehend von der genauen Adresse Ihrer Unterkunft bis zu den vorgesehenen Besichtigungen.

Gesamtkosten für Unterkunft und Verkehrsmittel
Ein Beispielbudget verdeutlicht das Gewicht dieser Posten. Nehmen wir zwei Vier-Sterne-Hotels für zwei Erwachsene und drei Nächte an: das erste in Barcelona für 120 € pro Zimmer und Nacht, das zweite in einer der genannten Nachbargemeinden für 110 €. Diese Zimmerpreise sind Rechenannahmen und haben nichts mit einem tatsächlich verfügbaren Angebot zu tun. Wir gehen davon aus, dass sie die Mehrwertsteuer auf das Zimmer bereits enthalten, die Touristensteuer jedoch nicht.
Der erste Aufenthalt kommt damit auf 360 € für das Zimmer und 55,44 € Steuer inklusive Mehrwertsteuer, insgesamt also 415,44 €. Der zweite kommt auf 330 € für das Zimmer und 23,76 € Steuer inklusive Mehrwertsteuer, insgesamt 353,76 €, noch ohne zusätzliche Fahrtkosten. Für diese Fahrten bleiben somit 61,68 € Spielraum. Das ist der Schwellenwert, den Sie mit den zusätzlichen Transportkosten Ihres Programms für beide Reisenden zusammen vergleichen sollten.
Wenn Sie für diese Simulation einen zusätzlichen Fahrtkostenbetrag von 36 € ansetzen, belaufen sich die Kosten für den Aufenthalt außerhalb Barcelonas auf 389,76 €. Die endgültige Ersparnis beträgt 25,68 €. Dieser Betrag ist fiktiv: Er entspricht weder einem U-Bahn-Tarif noch einem tatsächlich festgestellten Taxipreis. Ersetzen Sie ihn durch die tatsächlich geprüften Kosten der Fahrten, die durch die außerhalb gelegene Adresse zusätzlich anfallen.
Das Ergebnis hilft Ihnen bei der Entscheidung, ohne allen dieselbe Wahl vorzuschreiben. Eine endgültige Ersparnis von einigen Dutzend Euro kann bei einem knappen Budget eine Rolle spielen; ein besser geeignetes Zimmer, eine unkompliziertere Rückfahrt oder eine einfache Pause tagsüber können aber ebenfalls für die zentrale Lage sprechen. Prüfen Sie außerdem, ob bei beiden Angeboten dieselben Mahlzeiten und Stornierungsbedingungen enthalten sind. Ein separat zu bezahlendes Frühstück oder obligatorische Gebühren, die im angezeigten Einstiegspreis fehlen, verändern den Gesamtbetrag unabhängig von der Besteuerung.
Das Budget für Besichtigungen
Nachdem Sie Unterkunft und Steuern berechnet haben, sollten Sie ein separates Budget für Aktivitäten einplanen. So können Sie für den Ort, der Sie am meisten interessiert, eine geführte Besichtigung auswählen und den Rest des Tages flexibel halten. Die vom Hotel erhobene Touristensteuer ist kein Eintrittsticket für Sehenswürdigkeiten und ersetzt keine Buchung für Aktivitäten.
Für einen ersten Besuch der Sagrada Família mit einem englischsprachigen Guide wählen wir eine 90-minütige Führung, die laut Anbieter die Basilika, das Museum und den Zugang zu den Schulen umfasst. Treffpunkt ist die Plaça de Gaudí. Bei den Gruppenoptionen gibt es eine Gruppe mit bis zu 25 Personen und eine Kleingruppe mit bis zu 15 Personen; separat ist eine private Führung auf Englisch verfügbar. Wählen Sie bei der Buchung ausdrücklich die gewünschte Variante aus.
Mit diesem Format benötigen Sie nur eine Buchung für die Erläuterungen zum Bauwerk und können den umliegenden halben Tag relativ flexibel gestalten. Planen Sie die Fahrt von Ihrer Unterkunft sowie Zeit für die Einlasskontrolle ein; die Führung beginnt am Treffpunkt, ein Transfer vom Hotel ist nicht inbegriffen. Der Anbieter verlangt, dass Schultern und Knie bedeckt sind.
Der Einstiegspreis, die Bewertung und die Anzahl der Rezensionen stehen in der zentralen Angebotskarte, damit die kommerziellen Angaben an einer Stelle aktuell gehalten werden können. Sie kommen zusätzlich zu Ihrem Unterkunftsbudget hinzu; für diese Führung gibt es keine Steuerermäßigung. Wenn Sie die Sehenswürdigkeit lieber ohne Begleitung erkunden möchten, behalten Sie diesen Betrag einfach für die selbst gewählte Eintrittskarte und den passenden Zeitfenster-Termin zurück.

Viator
Sagrada Família: Gruppenführung auf Englisch
Wenn Sie nach der Berechnung der Unterkunft eine einzige zentrale Besichtigung buchen möchten: 90 Minuten in der Sagrada Família mit englischsprachigem Guide, Eintritt und Museum. Wählen Sie die Gruppengröße aus und planen Sie die Fahrt von Ihrer Unterkunft zur Plaça de Gaudí ein.
- 1 Std. 30 Min.
- 4,9/5 (2.285 Bewertungen)
90-minütige Führung auf Englisch mit Eintritt und Museum. Gruppenoptionen mit bis zu 25 oder 15 Teilnehmenden; separate private Option auf Englisch. Treffpunkt: Plaça de Gaudí.
Stornierungsbedingungen
Für eine vollständige Rückerstattung stornieren Sie mindestens 24 Stunden vor dem geplanten Abfahrtstermin.
Ab 54,00 €
Aktivität ansehenAufenthalte ab April 2027
Bei einer Ankunft am 1. April 2027 oder später sollten Sie die Berechnung für den entsprechenden Zeitraum erneut vornehmen. Die Tabelle der ATC weist bereits mehrere Zeiträume aus: Für Barcelona ist dort für den Zeitraum vom 1. April 2027 bis zum 31. März 2028 ein städtischer Zuschlag von 6 € angegeben, für den darauffolgenden Zeitraum dann 7 €. Der Tarif von Ende 2026 darf daher nicht unverändert für ein Angebot im Frühjahr übernommen werden.
Auch bei den umliegenden Gemeinden ist dieselbe Sorgfalt geboten. Die offiziellen Tabellen zeigen ab April 2027 Änderungen beim regionalen Anteil und, je nach Gemeinde, beim städtischen Zuschlag. Ein Hotel, das für ein Novemberwochenende steuerlich günstiger erscheint, kann an den Daten Ihres Urlaubs einen anderen Gesamtbetrag ausweisen. Lassen Sie den Geltungszeitraum angeben, statt nur nach „der Steuer 2027“ zu fragen.
Wenn Sie eine Reise lange im Voraus buchen, bewahren Sie das detaillierte Angebot, die Zahlungsbedingungen und Nachweise über gegebenenfalls bereits entrichtete Steuern auf. Diese Unterlagen sind hilfreich, wenn der Aufenthalt nach einer Tarifänderung stattfindet. So können Sie eine normale Aktualisierung des noch offenen Betrags von einer Summe unterscheiden, die bei der Buchung bereits bezahlt wurde.
FAQ
Ist die Touristensteuer im Hotelpreis enthalten?
Aus der Buchungsübersicht sollte hervorgehen, ob die Steuer bereits erhoben wurde oder noch zu zahlen ist. Der reine Zimmerpreis reicht dafür nicht aus. Prüfen Sie die Position für lokale Steuern und fragen Sie nach dem noch offenen Betrag für Ihre Gruppe, einschließlich der Behandlung der Mehrwertsteuer. Wenn Sie im Voraus bezahlt haben, bewahren Sie einen Nachweis darüber auf, was tatsächlich eingezogen wurde.
Welchen Betrag sollte man für zwei Personen und drei Nächte in einem Vier-Sterne-Hotel einplanen?
Für Barcelona ergibt sich aus dem untersuchten Tarif für den Zeitraum vom 1. April 2026 bis zum 31. März 2027 ein Betrag von 8,40 € vor Mehrwertsteuer pro Person und Aufenthaltseinheit. Für zwei Erwachsene und drei Nächte sind das 50,40 € vor Mehrwertsteuer und 55,44 € einschließlich einer Hotel-Mehrwertsteuer von 10 %. Diese Berechnung setzt einen gewöhnlichen Aufenthalt ohne Befreiung und ohne einen alten Tarif bei vollständiger Vorauszahlung voraus.
Müssen Kinder in Barcelona die Steuer zahlen?
Personen bis einschließlich 16 Jahre sind von der Steuer befreit. Ab 17 Jahren gilt der reguläre Tarif, sofern keine andere begründete Befreiung vorliegt. Geben Sie das genaue Alter an und halten Sie Dokumente bereit, mit denen es nachgewiesen werden kann. Die Bedingungen für den Zimmerpreis, das Frühstück und Besichtigungstickets sind von dieser Steuerbefreiung unabhängig.
Ist eine Ferienwohnung steuerlich günstiger als ein Hotel?
Für touristisch genutzte Unterkünfte gilt ein eigener Tarif: 9,50 € vor Mehrwertsteuer pro Person und Aufenthaltseinheit gemäß dem dargestellten Tarif. Das ist mehr als die 8,40 € vor Mehrwertsteuer für ein Vier-Sterne-Hotel, doch die Gesamtkosten hängen auch vom Unterkunftspreis und den Gebühren ab. Vergleichen Sie die Endbeträge und fragen Sie nach der Mehrwertsteuerregelung, die tatsächlich auf die Vermietung angewendet wird.
Wird die Steuer nach sieben Nächten nicht mehr erhoben?
Die Obergrenze liegt bei sieben Einheiten pro Person in derselben Unterkunft für einen zusammenhängenden Zeitraum. Bei einem längeren Aufenthalt am selben Ort kann sie daher die Bemessungsgrundlage begrenzen. Sie gilt nicht als gemeinsame Obergrenze für alle Hotels einer Reise: Wenn Sie die Unterkunft wechseln, lassen Sie jede Etappe einzeln berechnen. Andere Leistungen werden gemäß Ihrer Buchung abgerechnet.
Vermeidet man die Touristensteuer vollständig, wenn man in L’Hospitalet übernachtet?
Nein. Seit dem 1. Oktober 2026 erhebt L’Hospitalet zusätzlich zum regionalen Anteil einen städtischen Zuschlag. Für ein Vier-Sterne-Hotel im untersuchten Zeitraum beträgt der Gesamtbetrag 3,60 € vor Mehrwertsteuer pro Person und Aufenthaltseinheit. Für diese Kategorie ist der Betrag niedriger als in Barcelona, doch die Ersparnis sollte mit dem vollständigen Unterkunftspreis und den Transportkosten während Ihres Aufenthalts verglichen werden.
Gilt bei einer Buchung vor der Erhöhung weiterhin der alte Tarif?
Die ATC sieht vor, dass bei einer Buchung der zum Buchungszeitpunkt geltende Tarif angewendet wird, wenn der Buchungsbetrag sowie die Steuer einschließlich des Zuschlags zu diesem Zeitpunkt bezahlt wurden. Allein das frühere Buchungsdatum reicht also nicht aus. Prüfen Sie die Zahlungsnachweise: Eine Anzahlung oder ein im Voraus bezahltes Zimmer, bei dem die lokalen Steuern erst vor Ort fällig sind, belegt nicht dieselbe Situation.
Muss man vor der Reise direkt auf einer Steuer-Website bezahlen?
Bei einem gewöhnlichen Hotelaufenthalt wird die Steuer von der Unterkunft erhoben. Folgen Sie deren Zahlungsmodalitäten und verlangen Sie eine detaillierte Rechnung. Die Meldepflichten gegenüber der ATC liegen beim Anbieter. Ein separat gebuchtes Aktivitätsticket, auch wenn es über eine Reiseplattform erworben wurde, begleicht nicht die Steuer für Ihre Unterkunft.
Quellen und Prüfung
Besuche planen und aktuelle Bedingungen prüfen.
- Tarife und kommunale Zuschläge
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Barcelona: regionale Anteile und kommunaler Zuschlag von 5 € vom 01.04.2026 bis zum 31.03.2027; Nachbargemeinden mit Zuschlägen seit dem 01.10.2026; vollständige Vorauszahlung; Schritte für 2027.
- Französischer Tarifhinweis
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Tarife pro Person und Einheit; die Steuer ist in die Mehrwertsteuer-Bemessungsgrundlage einbezogen.
- Einführung in die Touristensteuer
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Erhebung durch die Unterkunft, Steuerpflichtige, Höchstgrenze und Befreiungen.
- Steuerbemessungsgrundlage und Höchstgrenze
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Höchstens sieben Einheiten pro Person in derselben Unterkunft für einen zusammenhängenden Zeitraum.
- Geltungsbereich und Befreiungen
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Personen bis einschließlich 16 Jahre sind bei entsprechendem Nachweis befreit; Gesundheit, Soziales und höhere Gewalt unter bestimmten Voraussetzungen.
- Abrechnung und häufige Fragen
Agència Tributària de Catalunya · Abgerufen am 2. November 2026
Was diese Quelle belegt
Separate Rechnungsposition mit Einheiten und Tarif; beruflich bedingte Aufenthalte sind steuerpflichtig, sofern keine besondere Befreiung gilt.
- Mehrwertsteuersätze 2026
Agencia Tributaria · Abgerufen am 2. November 2026
Was diese Quelle belegt
Hotel-Dienstleistungen unterliegen dem ermäßigten Mehrwertsteuersatz von 10 %. Die Berechnungen für Apartments bleiben vor Mehrwertsteuer.
- Sagrada Família: englischsprachige Führung
Viator / Anbieter Crown Tours · Abgerufen am 2. November 2026
Was diese Quelle belegt
Produkt 15932P95 über die Basic API aktiv; Dauer 90 Min., Führung auf Englisch, Basilika, Museum, Schulen, Abfahrt an der Plaça de Gaudí; unterschiedliche Gruppengrößen.
Viator — Aktivitätsseiten
Informationen zu den Angeboten in diesem Artikel.Affiliate-Links: Odyvero kann bei einer Buchung über diese Schaltflächen eine Provision erhalten.
- Viator : Sagrada Família: Gruppenführung auf Englisch
Abgerufen am 2. November 2026


