 odyvero

バルセロナの4つ星ホテルに2人で3泊する場合、2026年4月以降適用される税率に基づくと、ホテル宿泊サービスの付加価値税(VAT)10%を含め、観光税は55,44 €です。アパート、ホステル、近隣自治体の宿泊施設では、別の金額が適用されます。宿泊先を比較し、子ども分の税額を計算して、実際にいくら支払う必要があるのかを確認しましょう。
1人・1滞在あたりの費用
追加税は、部屋の料金の後、予約条件やチェックアウト時に初めて表示されることがあります。それでも、連休の予算を最初に計算するときから、別項目として含めておく価値があります。バルセロナでは、宿泊施設の区分と課税対象となる人数によって金額が決まります。そのため、1室に2人で泊まる場合、通常は1人が請求書を支払うとしても、2人分が納税対象となります。
観光施設での滞在にかかるカタルーニャ州の税には、地域税と市の追加税が含まれます。ここで示す税率表に該当するバルセロナ市内の宿泊施設では、市の追加税は1人・1滞在単位あたり5 €です。適用されるVATを加算する前に、両方の税額を合算します。地域税だけを別の宿泊施設の総額と比較すると、実態に即さない差が生じます。
以下の税率は2026年4月1日から2027年3月31日までの期間に適用されます。したがって、税額込みで全額前払いされた予約に特別な扱いが適用される場合を除き、2026年末または2027年初めの旅行の計画に利用できます。以前の見積書や年初のガイドに記載された税率は、別の期間に適用されるものかもしれません。
基本の計算方法は簡単です。課税対象者数 × 課税対象となる滞在単位数 × 宿泊施設に対応する税率です。一般的なホテル滞在では、泊数をもとに概算できます。税制上は宿泊の有無を問わず、日数またはその端数が対象となるため、日帰りの特別なサービスについては施設に確認してください。その後、7単位の上限と免除を各人について適用します。
宿泊施設別の税率
以下の表は、Agència Tributària de Catalunyaが公表するバルセロナ市内の税額をまとめたものです。金額はVAT適用前です。ホテルの税制をあらゆる種類の賃貸に一律に適用することなく、税率表を比較できます。
| バルセロナの区分 | 地域税 | 市税 | VAT適用前の1人・1単位あたりの合計 |
|---|---|---|---|
| 5つ星ホテル、グラン・リュクス、または同等の区分 | 7 € | 5 € | 12 € |
| 4つ星または4つ星スーペリアホテル | 3,40 € | 5 € | 8,40 € |
| 観光用宿泊施設 | 4,50 € | 5 € | 9,50 € |
| ユースホステル | 1 € | 5 € | 6 € |
| その他のキャンプ場、宿泊施設、設備 | 2 € | 5 € | 7 € |
小さい画面では表を横にスクロールできます。
観光用アパートには、VAT適用前の段階で4つ星ホテルより高い税率が適用されます。ただし、実際の比較では、それぞれに適用されるVATの扱いも考慮してください。星の数だけで、すべての区分が一つの尺度上に並ぶわけではありません。観光用宿泊施設には独自の区分があります。一方、ホステルは個室を提供していても、規制上のホステル区分に該当することがあります。
したがって、広告で使われている呼び名だけでは判断できません。「ブティック」「プレミアム」「レジデンス」「サービス付きアパートメント」は商業上の表現です。税額の計算に使われている区分を確認しましょう。見た目が似た2つの宿泊施設で税額が異なる場合は、とくに確認が役立ちます。適用された区分は、請求書や施設の案内と照合できる必要があります。
VATにも違いがあります。ATCによると、税額はVATの課税標準に含まれます。スペイン税務当局が示す2026年の税率表では、ホテルサービスに10%の税率が適用されます。したがって、ホテルの例では8,40 €が9,24 €になります。アパートの賃貸では、契約に適用される税務上の扱いを確認してください。ここではホテルの税率を自動的に当てはめず、VAT適用前の税率を記載しています。
2人で3泊
免除対象ではなく、以前の税率が適用される全額前払いもないものとして、2人の大人が同じ施設に連続して3泊する場合を考えます。課税対象は合計6単位です。バルセロナの4つ星ホテルでは、VAT適用前で50,40 €、ホテルサービスに10%のVATが適用されると55,44 €になります。この金額はカップルの滞在全体に対するものです。
同じ人数、同じ日数で5つ星ホテルに泊まる場合は、VAT適用前で72 €、10%の税率を加えると79,20 €です。この場合、2つのホテルの滞在全体にかかる税額の差は23,76 €です。これは客室料金の差に加算されます。したがって、1泊料金が変わらないアップグレードを提供された場合でも、実際に請求される区分と税額の差があるかを確認しましょう。
観光用宿泊施設では、税率表に基づく金額はVAT適用前で57 €です。ユースホステルは36 €、その他の宿泊施設の区分は42 €です。いずれもVAT適用前の金額です。これらの数字は税額を比較するもので、宿泊費全体を比較するものではありません。アパートは税率が高くても、1泊あたりの料金が安ければ総額で有利な場合があります。清掃料やサービス料も比較に含めてください。
2つの予約を比較する場合は、日程、旅行者、提供内容をそろえた合計額を確認してください。宿泊費、必須手数料、現地で支払う税金を合算します。キャンセル条件も確認しましょう。わずかに安くても即時決済かつ変更条件が厳しい予約は、旅行の予定が確定している場合には適しています。一方、変更可能な予約は、日程がまだ決まっていないときに便利な柔軟性をもたらします。
この比較は、別々のタブで表示した2つの最低価格を見るより、1枚の予算表で行うほうが効果的です。それぞれのプランの最終総額と、現地で支払う金額を別々の項目に記入してください。そうすれば旅行全体の費用と、出発時点でまだ支払う必要がある金額を区別できます。
家族やグループ
16歳以下の人はこの税が免除されます。17歳以上になると、ほかに適用される免除理由がない限り、通常の計算に含まれます。したがって、10歳と15歳の子どもを含む大人2人・子ども2人の場合、同じホテル滞在に対する課税対象分は大人2人分です。ファミリールームの料金や子どもの食事代の扱いは、ホテルの販売条件に従います。
年齢を証明する書類が重要です。ATCは、身分証明書、パスポート、または同等の書類などを例に挙げており、一部の未成年者については申告方法も定めています。家族旅行の実際の準備では、子どもの通常の証明書類を持参し、予約時に正確な年齢を伝えてください。宿泊人数だけでは、施設側が事前に税額を正確に計算できないことがあります。
大人2人と17歳の若者1人がバルセロナの4つ星ホテルに4泊する場合、シミュレーション上は12単位となり、VAT適用前で100.80 €、VAT 10 %適用後で110.88 €です。納税者が3人になると、両親だけを対象とした見積もりに比べて金額が大きく変わります。滞在中に誕生日を迎える場合は、年齢の概算ルールを当てはめるのではなく、施設に直接計算を確認してください。
友人グループの場合も、人数ごとに考える必要があります。同じアパートメントに大人4人で3泊する場合、観光用宿泊施設の料金表によると、VAT適用前の税額は114 €です。予約時に旅行者間でこの金額を分担しておけば、費用の分配から漏れるのを防げます。予約した部屋数は、宿泊する人数の代わりにはなりません。
出張には一般的な免除はありません。ATCのFAQに明記されています。その他の状況では条件付きで免除が認められる場合があり、特定の療養滞在、社会プログラム、不可抗力の事例などが該当します。所定の証明書類が必要です。親族訪問や、特別な事情があるように思われる移動については、予算上の節約として見込む前に、該当する規則を確認してください。
7単位の上限
課税標準は、同一施設で連続して滞在する期間について、1人あたり7単位を上限とします。バルセロナの4つ星ホテルに丸1週間滞在する場合、大人2人ではVAT適用前に117.60 €、VAT 10 %適用後に129.36 €となります。上限は単位数に適用されるもので、すべてのカテゴリーに共通する一律の定額ではありません。
同じホテルに連続してさらに長く滞在しても、1人あたり7単位を超えて税額が際限なく増えることはありません。宿泊料金、食事、その他のサービスは、当然ながら予約契約に従います。この違いは、同じ場所に10日ほど滞在し、滞在日数分だけ税額が増えるのではないかと心配する旅行者にとって、特に重要です。
宿泊先を変更する場合は、新たに考える必要があります。上限は同一施設での連続した滞在期間に適用されるもので、カタルーニャ全域を巡る旅行全体に使える、個人ごとの7泊分のクレジットではありません。滞在を2つのホテルに分ける場合、各施設はその施設での滞在期間に規則を適用します。とくに予約を分割している場合は、見積もりを依頼する際に旅程全体を伝えてください。
そのため、拠点を1か所にすると荷造りや手続き、予算管理が簡単になる場合があります。ただし、税金だけで旅程を決めるものではありません。立ち寄り先を増やせば観光地に近づけたり、長い引き返しを避けたりできることもあります。上限だけを基準に旅行を組み立てるのではなく、交通費や使える時間も含めた総費用を比較してください。
請求書と事前支払い
施設は旅行者から税を徴収し、行政機関に申告します。通常の滞在では、ホテルまたは宿泊施設を通じて支払います。ATCのサイトに記載されている申告期限は事業者向けのものであり、週末旅行のためにカタルーニャの税務申告書を記入する必要はありません。
実際にいつ支払うかは予約条件によって異なります。金額が事前に徴収される場合もあれば、現地で支払う場合もあります。確認すべき質問は明確です。「この旅行者と日程の場合、支払うべき税の合計はいくらで、適用されるVAT込みの金額ですか?」追加料金が2つの宿泊先の選択に影響する場合は、書面で回答を求めてください。予約確認書と一緒に保管しておきましょう。
以前の予約だからといって、以前の料金が自動的に適用されるわけではありません。ATCによると、予約金額と税額(市の追加税を含む)が予約時点で支払われている場合、その時点で有効な料金表が適用されることがあります。したがって、到着の数か月前に前金を支払っただけでは、税金もすでに精算済みだとは限りません。
請求書では、税はサービスの対価と区別して記載され、単位数と適用税率も示される必要があります。この内訳によって、フロントで請求された金額の根拠、つまり対象人数、適用期間、カテゴリー、VATの有無を確認できます。税がすでに以前の支払いに含まれている場合は、二重に支払う前に領収書類を照合してください。
金額に相違がある場合は、まず単なる値引きではなく、計算の内訳を求めてください。子どもが大人として数えられている、カテゴリーの解釈が誤っている、提示額がVAT抜きである、または当初の支払いに税が含まれていない、といった理由が考えられます。予約サイトに表示された合計額だけを根拠に異議を申し立てるより、内訳が示された項目のほうが訂正しやすくなります。
バルセロナ近郊の自治体
「バルセロナ近郊」として販売されている宿泊先でも、別の自治体に所在している場合があります。税務上の区分は施設の実際の所在地に基づきます。比較する際は、完全な住所と自治体名を確認し、該当する料金表を参照してください。広告で強調されている地区名や観光スポットからの近さだけでは、金額は判断できません。
2026年10月1日以降、バルセロナ都市圏の複数の自治体が独自の追加税を適用しています。該当するのは、Castelldefels、Esplugues de Llobregat、L’Hospitalet de Llobregat、El Prat de Llobregat、Sabadell、Sant Cugat del Vallès、Sant Just Desvernです。したがって、郊外には一律に市の追加料金がないという考え方では、これらの自治体での滞在を正しく準備できなくなっています。
これら7自治体について、対象期間の4つ星および4つ星スーペリアホテルに関するATCの表では、地域税分が1.80 €、追加税が1.80 €となっています。VAT適用前の合計は、1人・1単位あたり3.60 €です。大人2人で3泊する場合、VAT適用前で21.60 €、ホテルに適用されるVAT 10 %込みで23.76 €となります。
同じ条件でバルセロナの4つ星ホテルに宿泊した場合の55.44 €と比較すると、カップルの滞在全体で税金が31.68 €節約できます。この金額は具体的な目安になります。客室料金の差だけでなく、実際に利用する移動手段も含めて検討してください。この節約額には、交通費は含まれていないものとして扱います。
郊外の宿泊先が、到着地点や予定、あるいは旅程の重要な部分に合っているなら、適切な選択肢になり得ます。バルセロナ中心部を主に3日間観光する場合は、乗り継ぎ、夜遅い帰路、休憩のために戻りやすいかどうかを確認してください。子ども連れの場合、数日に分けた税額の差よりも、こうした往復の負担が宿泊先選びに大きく影響することがあります。
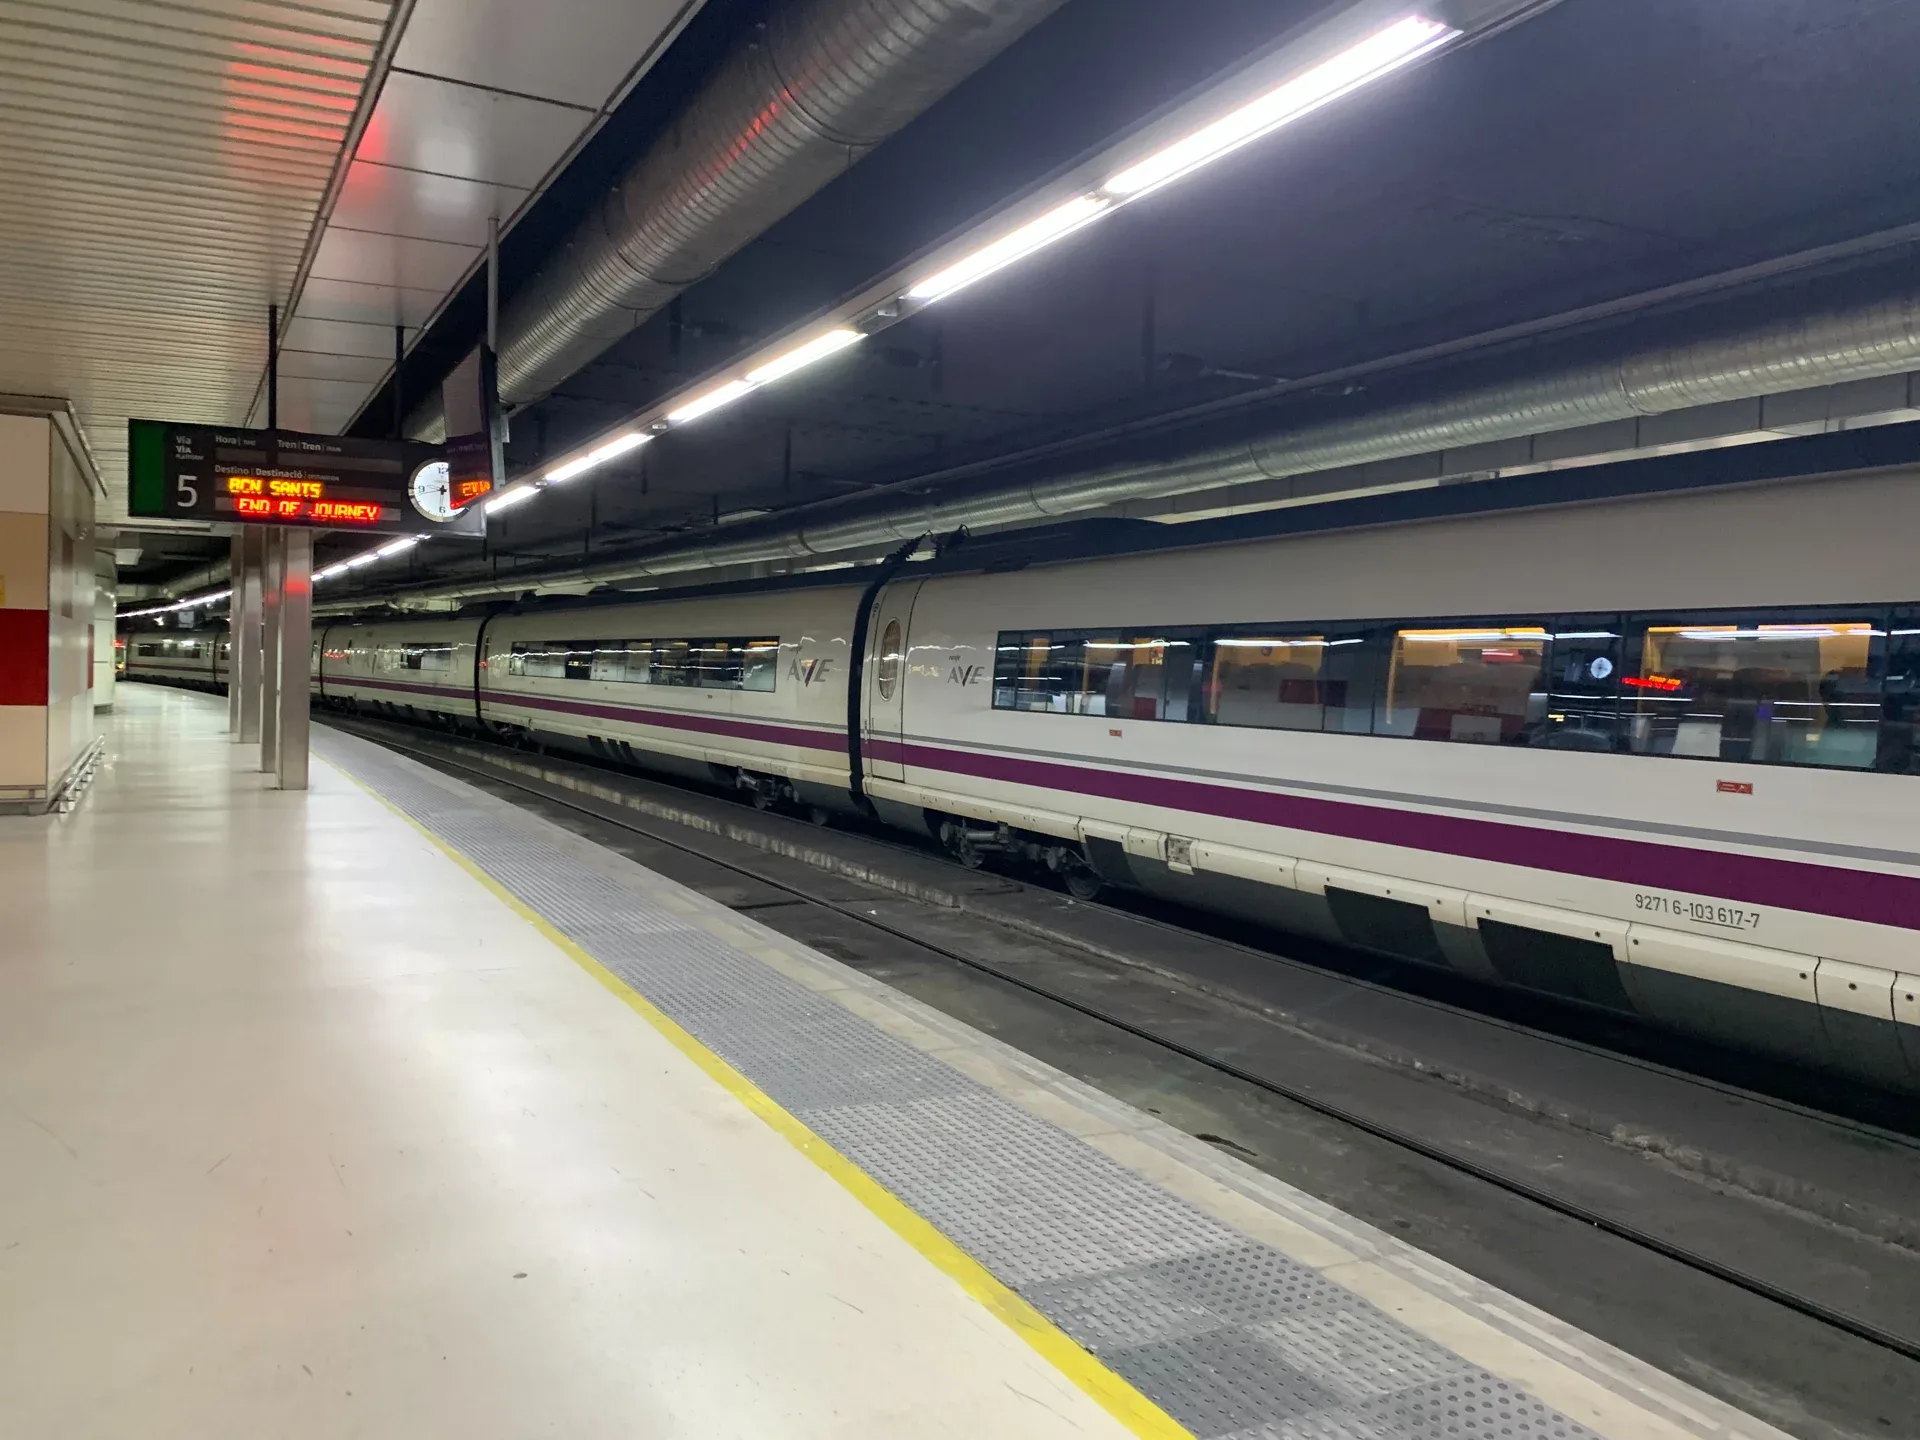
Barcelona-Sants駅は鉄道で到着する際の目安として便利ですが、旅程に駅が含まれていても、ホテルの所在地の自治体は分かりません。写真にはSants駅のホームに停車中のAVE車両が写っています。宿泊先の正確な住所から訪問先までの地域内の移動は、別途計画してください。

宿泊費と交通費の合計
これらの項目の影響を測るため、予算の例を見てみましょう。大人2人で3泊する4つ星ホテルを2軒想定します。1軒目はバルセロナで、1泊1室120 €。2軒目は先に挙げた近隣自治体のいずれかで、1泊1室110 €です。これらの客室料金は計算上の仮定であり、実際に予約できるプランとは関係ありません。客室料金にはすでに宿泊料金に対するVATが含まれ、観光税は含まれないものとします。
この場合、1軒目は客室料金が360 €、VAT込みの税額が55,44 €で、合計415,44 €です。2軒目は客室料金が330 €、VAT込みの税額が23,76 €で、追加の移動費を含める前の合計は353,76 €です。移動費に充てられる差額は61,68 €です。これは、2人分の旅行全体について、旅程に応じた交通費の追加額と比較すべき基準額です。
この試算だけのために、追加の移動費を36 €と仮定すると、郊外の宿泊費は389,76 €になります。最終的な節約額は25,68 €です。この金額は架空のもので、地下鉄料金や実際に確認されたタクシー料金を示すものではありません。郊外の宿泊先を選ぶことで増える移動費について、実際に確認した金額に置き換えてください。
この結果は、誰にとっても同じ結論を押しつけることなく、判断の助けになります。最終的に数十ユーロ節約できれば、予算が限られている場合には大きな意味があります。一方で、より適した客室、帰路の手軽さ、日中に気軽に休憩できることも、中心部を選ぶ理由になり得ます。最後に、どちらのプランにも同じ食事とキャンセル条件が含まれていることを確認してください。朝食が別料金だったり、広告表示価格に必須の費用が含まれていなかったりすると、税制とは別に合計額が変わります。
観光予算
宿泊費と税金を計算したら、アクティビティ用の予算を別に確保しましょう。最も興味のある場所ではガイド付きツアーを選び、残りの時間は自由に過ごせます。ホテルが徴収する観光税は、記念建造物の入場券ではなく、アクティビティの予約の代わりにもなりません。
英語ガイド付きでサグラダ・ファミリアを初めて見学するプランとして、バシリカ、博物館、提供元が案内する学校への入場を含む90分のツアーを想定します。集合場所はPlaça de Gaudíです。グループツアーには最大25人のグループと最大15人の少人数グループがあり、英語のプライベートツアーは別プランとして用意されています。予約時に希望するプランを明確に選んでください。
この形式なら、記念建造物の解説に必要な予約は1件で済み、その前後の半日を比較的自由に過ごせます。宿泊先からの移動時間と入場時の手荷物検査などにかかる時間を見込んでください。出発は集合場所からで、ホテル送迎は含まれません。提供元の服装規定では、肩と膝を覆うことが求められています。
開始価格、評価、レビュー件数は、更新可能な商業情報を1か所にまとめるため、プランの中央カードに表示しています。これらは宿泊予算に加算されます。このツアーに税の減免はありません。ガイドなしで見学したい場合は、その予算を自分で選ぶ入場券と時間枠に充ててください。

Viator
サグラダ・ファミリア:英語のグループツアー
宿泊費を計算したあとに、旅程の軸となるツアーを1つ予約する場合:サグラダ・ファミリアでの英語ガイド付き90分ツアー。入場料と博物館見学を含みます。グループの人数を選び、宿泊先からPlaça de Gaudíまでの移動時間を見込んでください。
- 1時間30分
- 4.9/5 (2,285 件のレビュー)
入場料と博物館見学を含む、英語ガイド付き90分ツアー。最大25人または15人のグループプランがあり、英語のプライベートツアーは別プランです。集合場所はPlaça de Gaudíです。
キャンセル条件
全額払い戻しを受けるには、予定出発時刻の24時間前までにキャンセルしてください。
料金の目安 €54.00
体験を見る2027年4月以降の宿泊
2027年4月1日以降に到着する場合は、該当する期間に合わせて計算し直してください。ATCの表にはすでに複数の適用期間が示されています。バルセロナでは、2027年4月1日から2028年3月31日までの市税加算額が6 €、その次の期間は7 €と記載されています。したがって、2026年末の税率を春の見積もりにそのまま当てはめてはいけません。
郊外についても同様の確認が必要です。公式の表では、2027年4月以降に地域税率が変更され、自治体によっては市税加算額も変更されると示されています。11月の週末には税金が安く見えるホテルでも、実際の休暇の日程では合計額が異なる場合があります。「2027年の税金はいくらですか」とだけ尋ねるのではなく、適用期間を確認してください。
かなり前に予約する場合は、詳細な見積もり、支払い条件、税金を支払い済みであればその証明を保管してください。これらは、料金変更後に宿泊する場合に役立ちます。未払い額の通常の更新と、予約時にすでに支払った金額とを区別できます。
FAQ
観光税はホテル料金に含まれていますか?
予約内容の明細を見れば、税金が徴収済みなのか、まだ支払いが必要なのかを確認できるはずです。客室料金だけでは判断できません。現地税の項目を確認し、VATの扱いも含めて、同行者全員分の未払い額を問い合わせてください。前払いしている場合は、実際に徴収された金額が記載された証明を保管してください。
大人2人、3泊、4つ星ホテルの場合、いくら見込めばよいですか?
バルセロナでは、対象期間である2026年4月1日から2027年3月31日までの税率は、1人あたり宿泊単位につきVAT抜きで8,40 €です。大人2人で3泊の場合、VAT抜きで50,40 €、ホテル宿泊に対する10 %のVATを加えると55,44 €です。この計算は、免除が適用されず、全額前払いに対する旧税率も適用されない通常の宿泊を想定しています。
バルセロナでは子どもも税金を払いますか?
16歳以下の人は免除されます。17歳以上には、別の免除が正当な理由とともに適用されない限り、通常税率が適用されます。正確な年齢を申告し、年齢を証明できる書類を用意してください。客室料金、朝食、ツアーのチケットに関する条件は、この税の免除とは別です。
アパートメントはホテルより税金が安いですか?
観光目的の宿泊施設には独自の税率があり、ここで示す税率では1人あたり宿泊単位につきVAT抜きで9,50 €です。4つ星ホテルのVAT抜き8,40 €より高いものの、総費用は宿泊料金と諸費用にも左右されます。最終金額を比較し、賃貸に実際に適用されるVATの扱いを確認してください。
7泊を超えると税金はかからなくなりますか?
上限は、同じ施設で連続して宿泊する場合、1人あたり7宿泊単位です。そのため、同じ場所に長期滞在する場合は、課税対象の宿泊単位数が制限されることがあります。旅行中に利用するすべてのホテルに共通する上限ではありません。施設を移る場合は、各宿泊先での計算を確認してください。その他のサービスは、予約内容に応じて別途請求されます。
L’Hospitaletに泊まれば観光税は一切かかりませんか?
いいえ。2026年10月1日以降、L’Hospitaletでは地域税に加えて市税加算が適用されます。対象期間の4つ星ホテルでは、1人あたり宿泊単位につきVAT抜きで合計3,60 €です。このカテゴリーではバルセロナより安いものの、節約額は宿泊費の全額と旅行中の交通費と比較する必要があります。
値上げ前に予約すれば、予約時の税率が適用されますか?
ATCは、予約時に予約金額と、その税および加算税が支払われていれば、予約時点で有効な税率を適用すると定めています。したがって、予約した時期が古いというだけでは不十分です。支払い証明を確認してください。前金を支払った場合や、現地払いの観光税を除いて客室料金を前払いした場合は、同じ状況を証明するものではありません。
旅行前に税務サイトで直接支払う必要がありますか?
通常のホテル滞在では、税金は宿泊施設が徴収します。宿泊施設の支払い方法に従い、明細付きの請求書を求めてください。ATCへの申告手続きは事業者が行います。旅行プラットフォームなどで別途予約したアクティビティのチケットを購入しても、宿泊施設の税金は精算されません。
出典と確認
訪問の計画に役立つ情報と最新の条件を確認できます。
- 税率表と自治体の追加税
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
バルセロナ:2026年4月1日から2027年3月31日までの地域税と5 €の市追加税。2026年10月1日以降、近隣自治体では追加税を適用。全額前払いの場合の扱い、2027年の段階的変更。
- フランス語の税率案内
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
1人・1単位あたりの税率。税額はVATの課税標準に含まれます。
- 観光税の概要
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
宿泊施設による徴収、納税義務者、上限、免除。
- 課税標準と上限
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
同一施設での連続した滞在期間について、1人あたり最大7単位。
- 適用範囲と免除
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
16歳以下は証明があれば免除。医療、社会福祉、不可抗力については条件付きで免除。
- 請求とよくある質問
Agència Tributària de Catalunya ・参照日 2026年11月2日
この出典が裏付ける内容
請求書には単位数と税率を別項目で記載。特別な免除がない限り、業務目的の滞在も課税対象。
- 2026年のVAT税率
Agencia Tributaria ・参照日 2026年11月2日
この出典が裏付ける内容
ホテルサービスには軽減税率10%が適用されます。アパートの試算はVATを含みません。
- サグラダ・ファミリア:英語ガイド付きツアー
Viator / 運営事業者 Crown Tours ・参照日 2026年11月2日
この出典が裏付ける内容
API Basic経由で商品15932P95が販売中。所要時間90分、英語ガイド付き、バシリカ、博物館、学校、Plaça de Gaudí出発。グループ人数は別々に設定。
Viatorの体験ページ
この記事で紹介しているプランに関する情報。アフィリエイトリンク:記事内のボタンから予約すると、Odyveroに報酬が支払われる場合があります。
- Viator : サグラダ・ファミリア:英語のグループツアー
参照日 2026年11月2日


