 odyvero

Para tres noches y dos personas en un hotel de cuatro estrellas de Barcelona, la tasa turística asciende a 55,44 € con el IVA hotelero del 10 %, según la tarifa aplicable desde abril de 2026. Un apartamento, un albergue o un alojamiento en un municipio cercano están sujetos a otros importes. Así puedes comparar alojamientos, calcular la parte correspondiente a los niños y averiguar cuánto queda realmente por pagar.
El coste por persona y estancia
A veces, el suplemento aparece después del precio de la habitación, en las condiciones de reserva o al hacer el check-out. Sin embargo, para un fin de semana largo conviene incluirlo desde el primer cálculo del presupuesto. En Barcelona, el importe depende de la categoría del alojamiento y del número de personas sujetas al impuesto. Por tanto, en una habitación doble suele haber dos contribuyentes, aunque solo una persona pague la factura.
El impuesto catalán sobre las estancias en establecimientos turísticos incluye una parte regional, a la que se añade un recargo municipal. En los alojamientos de Barcelona incluidos en las tarifas que se presentan aquí, esta parte municipal asciende a 5 € por persona y unidad de estancia. Ambos componentes se suman antes de aplicar el IVA correspondiente al servicio. Comparar únicamente el importe regional con el total de otro alojamiento genera una diferencia artificial.
Las tarifas que se indican a continuación corresponden al periodo del 1 de abril de 2026 al 31 de marzo de 2027. Por tanto, sirven para planificar una estancia a finales de 2026 o a principios de 2027, salvo el caso particular de una reserva cuyo importe íntegro, incluido el impuesto, se haya pagado por adelantado. Una tarifa consultada en un presupuesto antiguo o en una guía de principios de año puede corresponder a otro periodo.
El cálculo inicial es sencillo: personas sujetas al impuesto × unidades de estancia imponibles × tarifa correspondiente al establecimiento. Para una estancia hotelera normal, el número de noches sirve para preparar esta estimación. El marco fiscal se refiere, de forma más general, a días o fracciones, con o sin pernoctación; por tanto, conviene consultar con el establecimiento cualquier servicio diurno particular. El límite de siete unidades y las exenciones se aplican después a cada persona.
Tarifas según el alojamiento
La tabla reúne los importes oficiales de la Agència Tributària de Catalunya para la propia ciudad de Barcelona. Los totales se indican antes del IVA: permiten comparar las tarifas sin aplicar arbitrariamente el régimen hotelero a todas las modalidades de alquiler.
| Categoría en Barcelona | Parte regional | Parte municipal | Total antes del IVA por persona y unidad |
|---|---|---|---|
| Hotel de cinco estrellas, gran lujo o categoría equivalente | 7 € | 5 € | 12 € |
| Hotel de cuatro estrellas o de cuatro estrellas superior | 3,40 € | 5 € | 8,40 € |
| Alojamiento de uso turístico | 4,50 € | 5 € | 9,50 € |
| Albergue juvenil | 1 € | 5 € | 6 € |
| Otros campings, establecimientos e instalaciones | 2 € | 5 € | 7 € |
En pantallas pequeñas, desplaza la tabla horizontalmente.
Por tanto, un apartamento de uso turístico está sujeto a una tarifa superior a la de un hotel de cuatro estrellas, antes de tener en cuenta sus respectivos regímenes de IVA. El número de estrellas no ordena todas las categorías en una única escala: el alojamiento turístico tiene su propia categoría. A la inversa, un albergue puede ofrecer una habitación privada y, aun así, pertenecer a su categoría reglamentaria.
Por eso, la terminología de un anuncio no basta. «Boutique», «premium», «residencia» o «apartamento con servicios» son descripciones comerciales; pregunta qué categoría se utiliza para calcular el impuesto. Esto resulta especialmente útil cuando dos alojamientos de aspecto similar muestran impuestos diferentes. La categoría aplicada debe poder contrastarse con la factura y la información del establecimiento.
El IVA introduce una segunda diferencia. La ATC precisa que el impuesto forma parte de la base de cálculo del IVA. La tabla fiscal de 2026 de la administración española establece un tipo del 10 % para los servicios hoteleros. Así, 8,40 € pasan a ser 9,24 € en nuestro ejemplo de hotel. En el caso del alquiler de un apartamento, pregunta qué tratamiento se aplica a tu contrato: aquí mantenemos la tarifa antes del IVA en lugar de asignarle automáticamente la de un hotel.
Tres noches para dos personas
Tomemos como ejemplo a dos adultos que pasan tres noches consecutivas en el mismo establecimiento, sin exenciones y sin un prepago que les permita acogerse a una tarifa anterior. En total, son seis unidades imponibles. En un hotel de cuatro estrellas de Barcelona, el cálculo da 50,40 € antes del IVA, es decir, 55,44 € cuando se aplica el IVA hotelero del 10 %. Esta cantidad corresponde a toda la estancia de la pareja.
Para las mismas personas y durante el mismo tiempo, un hotel de cinco estrellas supone 72 € antes del IVA, o 79,20 € con el tipo del 10 %. La diferencia fiscal entre ambos hoteles es de 23,76 € por estancia. A ello se suma la diferencia en el precio de las habitaciones. Por tanto, si te ofrecen una mejora de categoría sin coste en el precio de la noche, conviene confirmar la categoría que se factura realmente y si hay alguna diferencia en el impuesto.
En un alojamiento de uso turístico, la tarifa supone 57 € antes del IVA. En un albergue juvenil serían 36 €, y en la categoría de otros establecimientos, 42 €, siempre antes del IVA. Estas cifras comparan el impuesto, no el precio total del alojamiento. Aunque un apartamento cueste menos por noche, el total puede seguir siendo más favorable pese a su tarifa fiscal superior; también hay que incluir los gastos de limpieza y servicio en la comparación.
Para decidir entre dos reservas, pide el precio total para las mismas fechas, los mismos viajeros y los mismos servicios. Suma el alojamiento, los gastos obligatorios y el impuesto que quede por pagar. Comprueba también las condiciones de cancelación: un precio algo más bajo con pago inmediato y condiciones estrictas puede convenir para un viaje confirmado, mientras que una reserva modificable aporta flexibilidad si las fechas aún no están definidas.
Esta comparación funciona mejor en una sola hoja de presupuesto que con dos precios iniciales abiertos en pestañas diferentes. Anota el total final de cada oferta y, en una línea separada, lo que se pagará en el alojamiento. Así mantienes la diferencia entre el coste del viaje y el importe que aún tendrás disponible en tu cuenta al salir.
Familias y grupos
Las personas de 16 años o menos están exentas de este impuesto. A partir de los 17 años, el viajero se incluye en el cálculo ordinario, salvo que le corresponda otro motivo de exención. Para dos adultos y dos niños de 10 y 15 años, la parte imponible de una estancia hotelera idéntica sigue siendo, por tanto, la de los dos adultos. El precio de la habitación familiar y las posibles comidas de los niños se rigen, por su parte, por las condiciones comerciales del hotel.
Es importante justificar la edad. La ATC cita, entre otros documentos, el documento de identidad, el pasaporte o documentos equivalentes; también prevé modalidades de declaración para algunos menores. Al preparar en la práctica una estancia familiar, lleve los documentos habituales de los niños e indique su edad exacta al hacer la reserva. El simple número de ocupantes no siempre permite al establecimiento calcular correctamente el impuesto por adelantado.
Para dos adultos y un joven de 17 años que pasan cuatro noches en un hotel de cuatro estrellas en Barcelona, el cálculo comprende doce unidades: 100,80 € antes del IVA, es decir, 110,88 € con un IVA del 10 %. Incluir a tres contribuyentes cambia considerablemente el importe respecto a una estimación limitada a los padres. Si alguien cumple años durante la estancia, pida al establecimiento que confirme el cálculo para su caso concreto en lugar de aplicar una regla de edad aproximada.
Un grupo de amigos también debe calcular el impuesto por persona. Cuatro adultos en el mismo apartamento durante tres noches representan 114 € de impuesto antes del IVA, según la tarifa de los alojamientos de uso turístico. Repartir ese importe entre los viajeros desde el momento de la reserva evita que se olvide al dividir los gastos. El número de habitaciones reservadas no sustituye al número de personas alojadas.
Los viajes de negocios no disfrutan de una exención general: así lo precisa la FAQ de la ATC. Otras situaciones pueden dar derecho a una exención sujeta a condiciones, en particular algunas estancias por motivos de salud, programas sociales o casos de fuerza mayor. Es necesario presentar la documentación prevista. Si visita a un familiar o viaja por un motivo que parezca especial, pregunte qué regla se aplica antes de incluir un ahorro en su presupuesto.
El límite de siete unidades
La base imponible está limitada a siete unidades por persona en un mismo establecimiento, durante un período continuo. Así, para una semana completa en un hotel de cuatro estrellas de Barcelona, dos adultos representan 117,60 € antes del IVA, es decir, 129,36 € con un IVA del 10 %. El límite se aplica al número de unidades, no a un importe fijo idéntico para todas las categorías.
Por tanto, en una estancia continua más larga en ese mismo hotel, el cálculo del impuesto no sigue aumentando indefinidamente más allá de siete unidades por persona. El precio del alojamiento, las comidas y los demás servicios siguen rigiéndose, naturalmente, por el contrato de reserva. Esta diferencia interesa especialmente a quienes pasan diez días o más en el mismo lugar y temen que el impuesto se multiplique por toda la duración de la estancia.
Cambiar de alojamiento exige hacer un nuevo cálculo. El límite está vinculado al mismo establecimiento y a un período continuo; no es un crédito personal de siete noches para todo un recorrido por Cataluña. Si divide su estancia entre dos hoteles, cada establecimiento aplica las reglas al período que pase en él. Indique todo su itinerario cuando solicite una estimación, sobre todo si ha dividido la reserva.
Elegir una sola base puede simplificar el equipaje, los trámites y el seguimiento del presupuesto. Sin embargo, la fiscalidad por sí sola no determina el itinerario: una parada adicional puede acercarle a una excursión o evitar un largo trayecto de regreso. Compare el coste total, incluidos los transportes y el tiempo disponible, en lugar de organizar el viaje únicamente en torno al límite.
La factura y el prepago
El establecimiento recauda el impuesto de los viajeros y lo declara a la administración. En una estancia normal, por tanto, debe gestionarlo con el hotel o el alojamiento. Los plazos de declaración que figuran en el sitio web de la ATC se aplican al profesional; no le obligan a presentar una declaración fiscal catalana por pasar allí el fin de semana.
El momento del pago en la práctica depende de las condiciones de la reserva: el importe puede cobrarse por adelantado o quedar pendiente para el momento de la estancia. La pregunta útil es concreta: «Para estos viajeros y estas fechas, ¿qué importe total del impuesto queda por pagar y se indica con el IVA aplicable?». Pida una respuesta por escrito si el suplemento influye en la elección entre dos alojamientos. Guárdela junto con el resumen de la reserva.
Una reserva antigua no congela automáticamente una tarifa anterior. La ATC indica que puede aplicarse la tarifa vigente en el momento de reservar cuando en ese momento se hayan pagado el importe de la reserva y el del impuesto, incluido el recargo municipal. Por tanto, pagar un anticipo varios meses antes de la llegada no demuestra, por sí solo, que los impuestos ya estén saldados.
En la factura, el impuesto debe distinguirse del precio de los servicios, e indicarse el número de unidades y la tarifa utilizada. Este detalle permite entender un importe que le soliciten en recepción: personas incluidas, duración considerada, categoría y posible IVA. Si el impuesto ya figura en un pago anterior, compare los justificantes antes de volver a pagarlo.
Si hay una discrepancia, pida primero que le expliquen el cálculo, en lugar de limitarse a solicitar un descuento. La diferencia puede deberse a que se haya contado a un niño como adulto, a una categoría mal interpretada, a un importe anunciado sin IVA o a un impuesto no incluido en el pago inicial. Es más fácil corregir una línea documentada que presentar una reclamación basándose únicamente en el total que muestra un motor de reservas.
Los municipios cercanos a Barcelona
Una dirección anunciada como «cerca de Barcelona» puede pertenecer a otro municipio. La distinción fiscal depende de la ubicación real del establecimiento. Para comparar, anote la dirección completa y el nombre del municipio y, a continuación, consulte la tarifa correspondiente. El barrio destacado en un anuncio y la cercanía a un punto de interés no bastan para determinar este importe.
Desde el 1 de octubre de 2026, varios municipios del área de Barcelona aplican su propio recargo: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès y Sant Just Desvern. Por tanto, la idea de que en toda la periferia no se aplica ningún suplemento municipal ya no permite preparar correctamente una estancia en estos municipios.
En estos siete municipios, la tabla de la ATC indica, para los hoteles de cuatro estrellas y de cuatro estrellas superior durante el período estudiado, una parte regional de 1,80 € y un recargo de 1,80 €. El total asciende a 3,60 € antes del IVA por persona y unidad. Para dos adultos y tres noches, esto representa 21,60 € antes del IVA, es decir, 23,76 € con el IVA hotelero del 10 %.
La comparación con los 55,44 € del mismo supuesto en un hotel de cuatro estrellas de Barcelona supone un ahorro fiscal de 31,68 € para la pareja y el conjunto de la estancia. Esta cantidad es una referencia concreta. Debe compararse con la diferencia en el precio de la habitación, pero también con los trayectos que realmente hará. En este ahorro no se presupone incluido ningún precio de transporte.
Una dirección fuera de Barcelona puede ser adecuada si ya coincide con su llegada, una cita o una parte importante del programa. Si dedica tres días principalmente al centro de Barcelona, compruebe las conexiones, los regresos a última hora y la facilidad para volver a descansar. Si viaja con niños, estos desplazamientos de ida y vuelta pueden pesar más en la decisión que una diferencia fiscal repartida entre varios días.
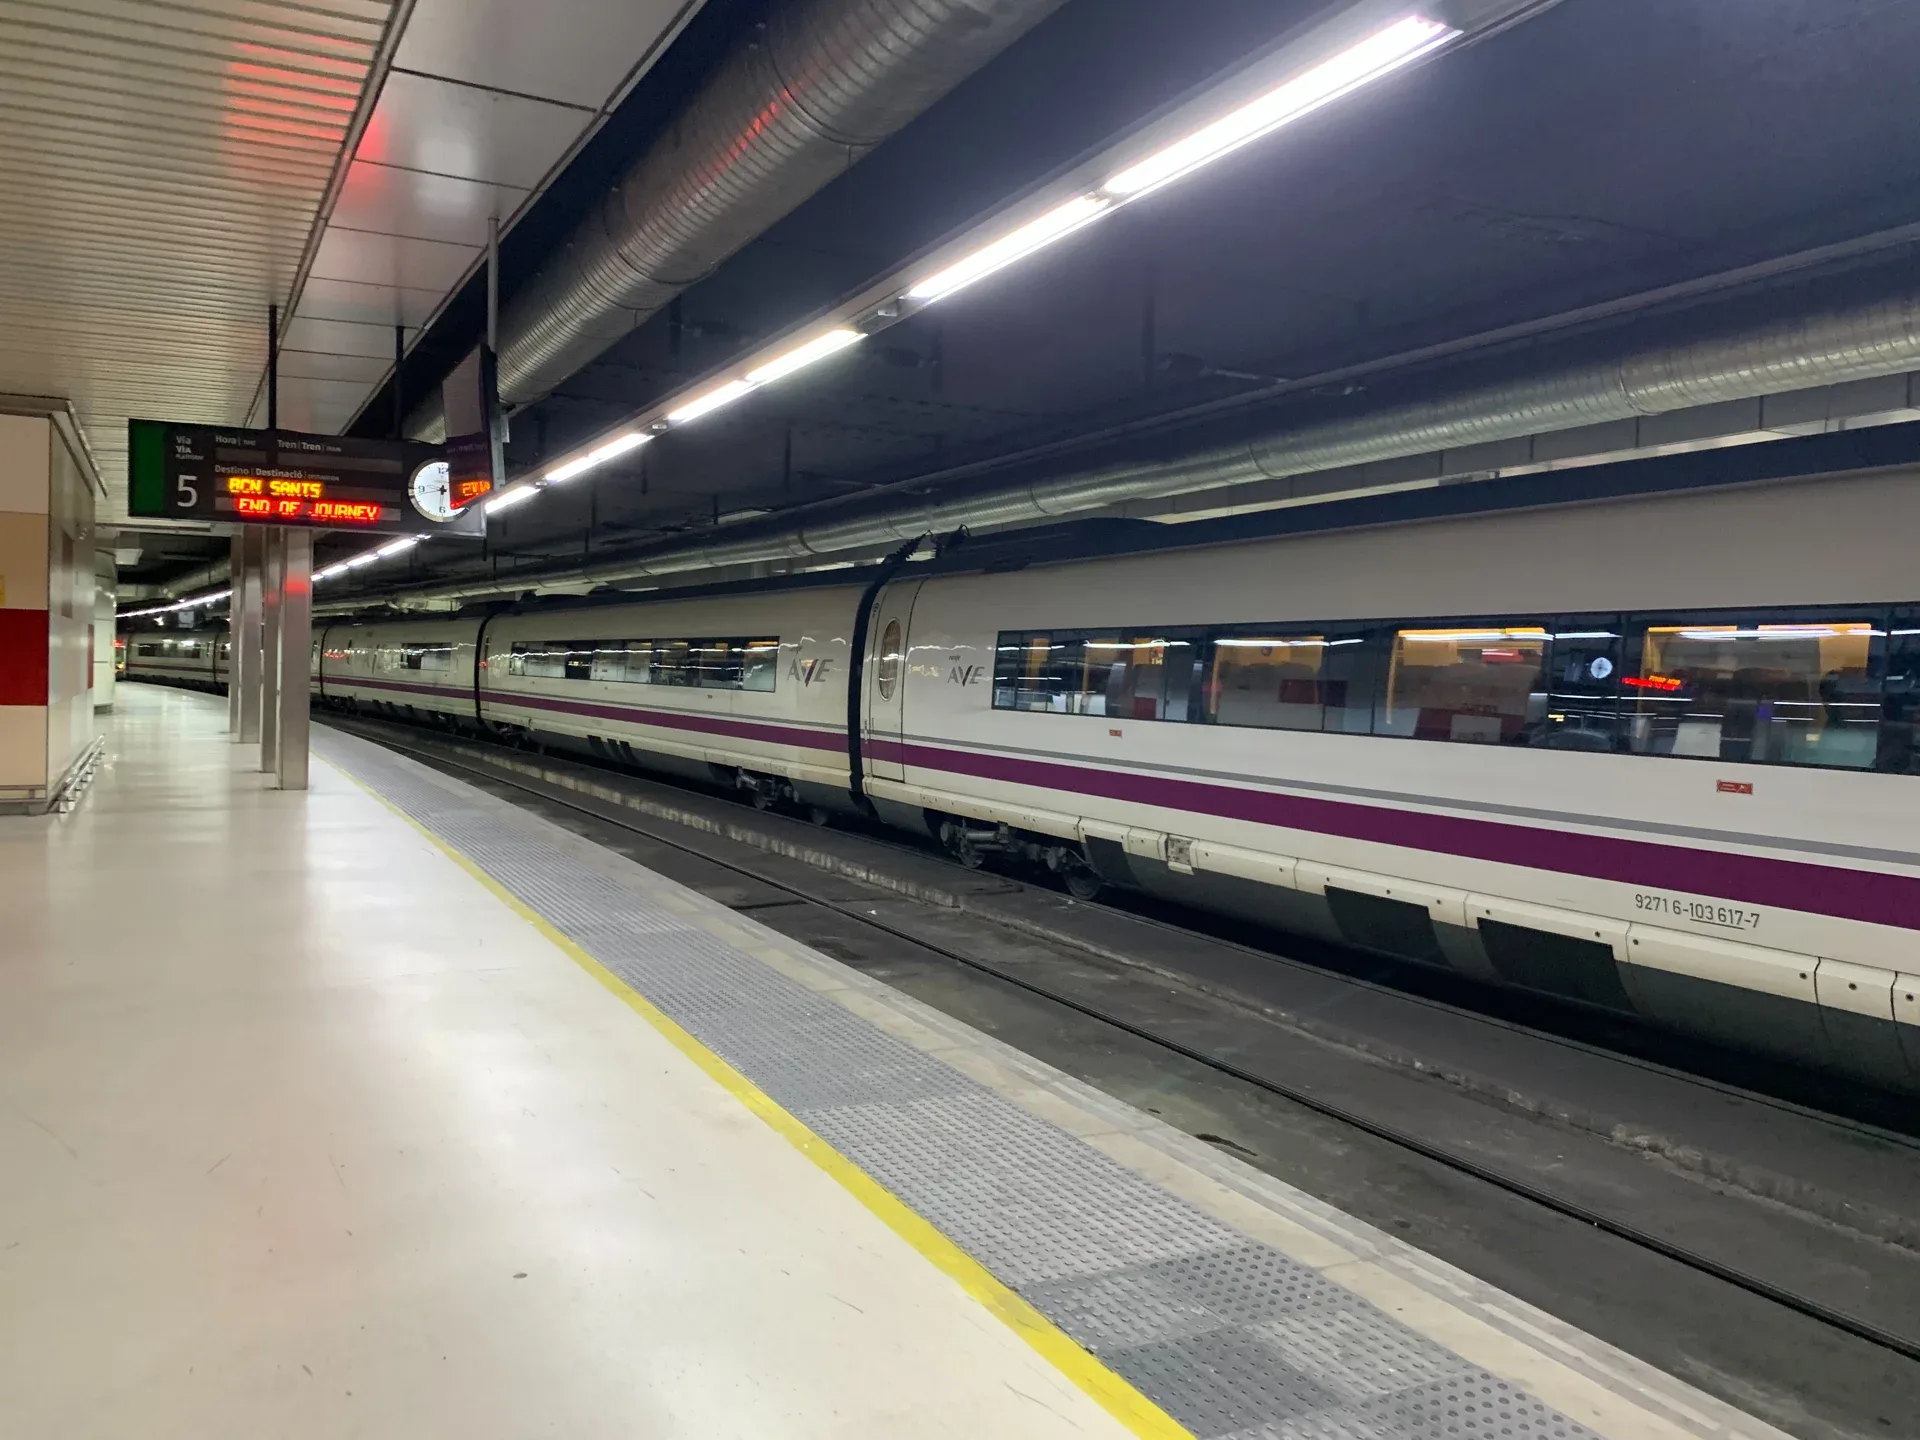
La estación de Barcelona-Sants sigue siendo una referencia útil para organizar una llegada en tren, pero que aparezca en un itinerario no indica en qué municipio está el hotel. La imagen muestra un tren AVE parado en un andén de Sants; la conexión local debe planificarse por separado, desde la dirección exacta del alojamiento hasta las visitas previstas.

El coste total del alojamiento y el transporte
Un ejemplo de presupuesto permite medir el peso de estos conceptos. Imaginemos dos hoteles de cuatro estrellas para dos adultos y tres noches: el primero en Barcelona, a 120 € la habitación por noche; el segundo en uno de los municipios vecinos mencionados, a 110 €. Estos precios de habitación son hipótesis de cálculo y no corresponden a ninguna oferta disponible. Suponemos que ya incluyen el IVA de la habitación, pero excluyen la tasa turística.
La primera estancia suma entonces 360 € de habitación y 55,44 € de tasa con IVA, es decir, 415,44 €. La segunda suma 330 € de habitación y 23,76 € de tasa con IVA, es decir, 353,76 €, antes de los desplazamientos adicionales. El margen disponible para esos trayectos es de 61,68 €. Ese es el umbral que hay que comparar con el sobrecoste de transporte específico de vuestro itinerario, para los dos viajeros en conjunto.
Si, solo para esta simulación, asignáis 36 € adicionales a los desplazamientos, la estancia fuera de la ciudad asciende a 389,76 €. El ahorro final es de 25,68 €. Este importe es ficticio: no representa ni una tarifa de metro ni un precio de taxi observado. Sustituidlo por el coste real, una vez comprobado, de los trayectos que la ubicación exterior añade a vuestro viaje.
El resultado ayuda a decidir sin imponer la misma respuesta a todo el mundo. Un ahorro final de unas decenas de euros puede ser importante con un presupuesto ajustado; una habitación más adecuada, un regreso más sencillo o poder hacer una pausa fácilmente durante el día también pueden justificar la elección de una ubicación céntrica. Por último, comprobad que ambas opciones incluyen las mismas comidas y condiciones de cancelación. Un desayuno que se paga aparte o unos gastos obligatorios que no aparecen en el precio inicial modifican el total, al margen de la fiscalidad.
El presupuesto de las visitas
Una vez calculados el alojamiento y sus impuestos, reservad una partida aparte para las actividades. Así podréis elegir una visita guiada para el lugar que más os interese y dejar libre el resto del día. La tasa turística que cobra el hotel no sirve como entrada a los monumentos ni sustituye ninguna reserva de actividad.
Para una primera visita a la Sagrada Família con guía en inglés, tomamos como referencia una visita de 90 minutos que incluye la basílica, el museo y el acceso a las escuelas indicado por el proveedor. El punto de encuentro está en la Plaça de Gaudí. Las opciones compartidas distinguen entre un grupo de hasta 25 personas y un grupo reducido de hasta 15; también hay una opción privada en inglés por separado. Elegid expresamente la opción que queráis al hacer la reserva.
Este formato permite dedicar una sola reserva a conocer el monumento con explicaciones y mantener relativamente flexible media jornada. Preved el trayecto desde el alojamiento y el tiempo para el control de acceso; la visita empieza en el punto de encuentro, sin traslado desde el hotel incluido. Las indicaciones sobre vestimenta del proveedor piden cubrirse los hombros y las rodillas.
El precio inicial, la valoración y el número de reseñas aparecen en la tarjeta principal de la oferta, para mantener en un solo lugar la información comercial que puede actualizarse. Se añaden al presupuesto del alojamiento; esta visita no incluye ninguna reducción de la tasa. Si preferís descubrir el lugar por vuestra cuenta, reservad simplemente esa partida para elegir las entradas y la hora que más os convengan.

Viator
Sagrada Família: visita en grupo en inglés
Para reservar una sola visita destacada después de calcular el alojamiento: 90 minutos en la Sagrada Família con guía en inglés, entrada y museo. Elegid el tamaño del grupo y preved el trayecto desde el alojamiento hasta la Plaça de Gaudí.
- 1 h 30
- 4,9/5 (2283 opiniones)
Visita guiada en inglés de 90 minutos con entrada y museo. Opciones en grupo de hasta 25 o 15 participantes; opción privada en inglés por separado. Punto de encuentro en la Plaça de Gaudí.
Condiciones de cancelación
Para obtener un reembolso íntegro, cancelad al menos 24 horas antes de la fecha de salida prevista.
Desde 54,00 €
Ver actividadEstancias a partir de abril de 2027
Si llegáis el 1 de abril de 2027 o después, volved a hacer el cálculo para el periodo correspondiente. La tabla de la ATC ya distingue varias etapas: en Barcelona muestra un recargo municipal de 6 € para el periodo del 1 de abril de 2027 al 31 de marzo de 2028 y, después, de 7 € para el siguiente. Por tanto, no debe aplicarse mecánicamente la tarifa de finales de 2026 a un presupuesto para la primavera.
Las localidades periféricas requieren la misma atención. Las tablas oficiales muestran cambios en la parte regional y, según el municipio, en el recargo municipal a partir de abril de 2027. Un hotel que parece tener una carga fiscal menor para un fin de semana de noviembre puede arrojar otro total en las fechas de vuestras vacaciones. Pedid que os indiquen el periodo de aplicación, en lugar de preguntar simplemente «la tasa de 2027».
Si reserváis el viaje con mucha antelación, conservad el presupuesto detallado, las condiciones de pago y el justificante de las tasas que hayáis abonado, si procede. Estos documentos resultan útiles si la estancia tiene lugar después de un cambio de tarifa. Os permitirán distinguir una actualización normal del importe pendiente de una suma que ya se pagó al hacer la reserva.
FAQ
¿Está incluida la tasa turística en el precio del hotel?
El resumen de la reserva debe permitir saber si se ha cobrado o si queda pendiente de pago. El precio de la habitación por sí solo no basta para determinarlo. Comprobad la línea de impuestos locales y preguntad cuánto queda por pagar para vuestro grupo, incluido el tratamiento del IVA. Si habéis pagado por adelantado, conservad un justificante que indique qué importe se cobró efectivamente.
¿Qué importe hay que prever para dos personas y tres noches en un hotel de cuatro estrellas?
En Barcelona, la tarifa estudiada es de 8,40 € antes del IVA por persona y unidad de estancia, para el periodo del 1 de abril de 2026 al 31 de marzo de 2027. Para dos adultos y tres noches, son 50,40 € antes del IVA y 55,44 € con un IVA hotelero del 10 %. Este cálculo supone una estancia normal, sin exenciones ni aplicación de una tarifa anterior por haber pagado íntegramente por adelantado.
¿Los niños pagan la tasa en Barcelona?
Las personas de 16 años o menos están exentas. A partir de los 17 años se aplica la tarifa ordinaria, salvo que se justifique otra exención. Indicad las edades exactas y llevad documentos que permitan acreditarlas. Las condiciones del precio de la habitación, el desayuno y las entradas para las visitas son independientes de esta exención fiscal.
¿Un apartamento cuesta menos en impuestos que un hotel?
El alojamiento de uso turístico tiene su propia tarifa: 9,50 € antes del IVA por persona y unidad según la tarifa indicada. Es más que los 8,40 € antes del IVA de un hotel de cuatro estrellas, pero el coste total también depende del precio del alojamiento y de sus gastos. Comparad los importes finales y preguntad qué régimen de IVA se aplica realmente al alquiler.
¿La tasa deja de aplicarse después de siete noches?
El límite es de siete unidades por persona en el mismo establecimiento durante un periodo continuo. Por tanto, puede limitar la base imponible de una estancia más larga en el mismo lugar. No es un límite común a todos los hoteles de un viaje: si cambiáis de establecimiento, preguntad cómo se calcula cada etapa. Los demás servicios se facturan según lo indicado en la reserva.
¿Alojarse en L’Hospitalet evita pagar la tasa turística?
No. Desde el 1 de octubre de 2026, L’Hospitalet aplica un recargo municipal además de la parte regional. Para un hotel de cuatro estrellas en el periodo estudiado, el total asciende a 3,60 € antes del IVA por persona y unidad. El importe es inferior al de Barcelona para esta categoría, pero el ahorro debe compararse con el precio total del alojamiento y los transportes durante la estancia.
¿Una reserva realizada antes de la subida conserva su tarifa?
La ATC prevé que se aplique la tarifa vigente en el momento de la reserva cuando en ese momento se hayan abonado el importe de la reserva y el impuesto con su recargo. Por tanto, la antigüedad de la reserva, por sí sola, no basta. Comprobad los justificantes de pago: un depósito o una habitación pagada por adelantado con las tasas locales pendientes de pago en el establecimiento no acreditan la misma situación.
¿Hay que pagar directamente en una web fiscal antes del viaje?
Para una estancia hotelera normal, el establecimiento cobra el impuesto. Seguid sus instrucciones de pago y pedid una factura detallada. Las obligaciones de declaración ante la ATC corresponden al profesional. Una entrada para una actividad reservada por separado, incluso a través de una plataforma de viajes, no salda la tasa del alojamiento.
Fuentes y verificación
Planifica tus visitas y consulta las condiciones actuales.
- Tarifas y suplementos municipales
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Barcelona: partes regionales y recargo de 5 € del 01.04.2026 al 31.03.2027; municipios cercanos con suplementos desde el 01.10.2026; prepago completo; etapas de 2027.
- Aviso francés sobre las tarifas
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Tarifas por persona y unidad; impuesto integrado en la base del IVA.
- Presentación del impuesto turístico
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Recaudación por parte del alojamiento, contribuyentes, límite y exenciones.
- Base imponible y límite
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Un máximo de siete unidades por persona, en el mismo establecimiento, durante un periodo continuo.
- Ámbito de aplicación y exenciones
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Las personas de 16 años o menos están exentas si lo justifican; motivos sanitarios, sociales y de fuerza mayor, sujetos a condiciones.
- Facturación y preguntas frecuentes
Agència Tributària de Catalunya · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Concepto separado en la factura, con unidades y tarifa; las estancias profesionales están sujetas al impuesto salvo que se aplique una exención específica.
- Tipo del IVA en 2026
Agencia Tributaria · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Servicios hoteleros sujetos al tipo reducido del IVA del 10 %. Los cálculos de apartamentos se mantienen antes del IVA.
- Sagrada Família: visita guiada en inglés
Viator / operador Crown Tours · Consultado el 2 de noviembre de 2026
Qué documenta esta fuente
Producto 15932P95 activo a través de API Basic; duración de 90 min, guía en inglés, basílica, museo, escuelas, salida desde Plaça de Gaudí; tamaños de grupo diferenciados.
Viator — fichas de actividades
Información sobre las ofertas de este artículo.Enlaces de afiliado: Odyvero puede recibir una comisión si reservas con los botones de este artículo.
- Viator : Sagrada Família: visita en grupo en inglés
Consultada el 2 de noviembre de 2026


