 odyvero

Voor drie nachten met twee personen in een viersterrenhotel in Barcelona bedraagt de toeristenbelasting € 55,44, inclusief de hotel-btw van 10%, volgens de tarieven die sinds april 2026 gelden. Voor een appartement, hostel of accommodatie in een naburige gemeente gelden andere bedragen. Zo vergelijkt u accommodaties, berekent u het aandeel voor kinderen en ziet u wat u daadwerkelijk nog moet betalen.
De kosten per persoon en per verblijf
De toeslag verschijnt soms pas na de kamerprijs, in de boekingsvoorwaarden of bij vertrek. Toch verdient die bij een lang weekend al vanaf de eerste budgetberekening een aparte regel. In Barcelona hangt het bedrag af van de categorie van de accommodatie en het aantal belastingplichtige personen. In een tweepersoonskamer zijn dus doorgaans twee personen belastingplichtig, ook als slechts één persoon de rekening betaalt.
De Catalaanse belasting op verblijven in toeristische accommodaties bestaat uit een regionaal deel, aangevuld met een gemeentelijke toeslag. Voor de accommodaties in Barcelona in de tarieven die hier worden besproken, bedraagt dat gemeentelijke deel € 5 per persoon en verblijfseenheid. Beide componenten worden opgeteld voordat rekening wordt gehouden met de btw die op de dienst van toepassing is. Alleen het regionale bedrag vergelijken met het totaalbedrag van een andere accommodatie levert een vertekend verschil op.
De onderstaande tarieven gelden van 1 april 2026 tot en met 31 maart 2027. Ze zijn dus geschikt voor de voorbereiding van een verblijf eind 2026 of begin 2027, behalve in het bijzondere geval van een volledig vooruitbetaalde boeking waarbij ook de belasting volledig is betaald. Een tarief uit een oude offerte of een reisgids van eerder dat jaar kan betrekking hebben op een andere periode.
De basisberekening is eenvoudig: belastingplichtige personen × belastbare verblijfseenheden × tarief voor de betreffende accommodatie. Voor een gewoon hotelverblijf kunt u de nachten gebruiken om deze raming te maken. Het fiscale kader spreekt ruimer over dagen of gedeelten daarvan, met of zonder overnachting; een specifieke dagdienst moet daarom bij de accommodatie worden nagevraagd. Het maximum van zeven eenheden en de vrijstellingen worden vervolgens per persoon toegepast.
Tarieven per type accommodatie
De tabel bundelt de officiële bedragen van de Agència Tributària de Catalunya voor Barcelona zelf. De totalen zijn exclusief btw: zo kunt u de tarieven vergelijken zonder het hoteltarief willekeurig op alle soorten verhuur toe te passen.
| Categorie in Barcelona | Regionaal deel | Gemeentelijk deel | Totaal exclusief btw per persoon en verblijfseenheid |
|---|---|---|---|
| Vijfsterrenhotel, luxehotel of gelijkwaardige categorie | € 7 | € 5 | € 12 |
| Viersterrenhotel of superior viersterrenhotel | € 3,40 | € 5 | € 8,40 |
| Toeristische accommodatie | € 4,50 | € 5 | € 9,50 |
| Jeugdherberg | € 1 | € 5 | € 6 |
| Overige campings, accommodaties en voorzieningen | € 2 | € 5 | € 7 |
Schuif de tabel op kleine schermen opzij.
Voor een appartement voor toeristisch gebruik geldt dus een hoger tarief dan voor een viersterrenhotel, voordat rekening wordt gehouden met de respectieve btw-regelingen. Het aantal sterren plaatst niet alle categorieën op één schaal: toeristische accommodaties hebben een eigen tariefregel. Omgekeerd kan een jeugdherberg een privékamer aanbieden en toch onder de gereglementeerde categorie van een jeugdherberg vallen.
De bewoordingen in een advertentie volstaan daarom niet. ‘Boutique’, ‘premium’, ‘residentie’ of ‘appartement met diensten’ zijn commerciële omschrijvingen; vraag welke categorie wordt gebruikt om de belasting te berekenen. Dat is vooral nuttig als twee vergelijkbare accommodaties verschillende belastingen vermelden. De gehanteerde classificatie moet te herleiden zijn tot de factuur en de informatie van de accommodatie.
De btw zorgt voor een tweede onderscheid. De ATC geeft aan dat de belasting deel uitmaakt van de btw-grondslag. De Spaanse belastingdienst vermeldt in de btw-tabel voor 2026 een tarief van 10% voor hoteldiensten. Zo wordt € 8,40 in ons hotelvoorbeeld € 9,24. Vraag voor een appartementhuur na welke behandeling op uw contract van toepassing is: hier houden we het tarief exclusief btw aan, in plaats van automatisch het hoteltarief toe te passen.
Drie nachten met twee personen
Neem twee volwassenen die drie opeenvolgende nachten in dezelfde accommodatie verblijven, zonder vrijstelling en zonder vooruitbetaling die recht geeft op een eerder tarief. Samen zijn zij goed voor zes belastbare eenheden. In een viersterrenhotel in Barcelona komt de berekening uit op € 50,40 exclusief btw, of € 55,44 wanneer de hotel-btw van 10% van toepassing is. Dat bedrag geldt voor het volledige verblijf van het stel.
Voor dezelfde personen en dezelfde verblijfsduur bedraagt de belasting in een vijfsterrenhotel € 72 exclusief btw, of € 79,20 met dit btw-tarief van 10%. Het belastingverschil tussen de twee hotels is dan € 23,76 voor het verblijf. Dat komt boven op het verschil in kamerprijzen. Als een upgrade wordt aangeboden zonder verhoging van de kamerprijs, is het dus verstandig te bevestigen welke categorie daadwerkelijk wordt gefactureerd en of er een verschil in belasting geldt.
Voor een toeristische accommodatie komt het tarief uit op € 57 exclusief btw. Een jeugdherberg komt op € 36 en de categorie overige accommodaties op € 42, steeds exclusief btw. Deze bedragen vergelijken alleen de belasting, niet de totale accommodatiekosten. Een appartement dat per nacht goedkoper is, kan ondanks het hogere belastingtarief nog steeds voordeliger uitkomen; ook schoonmaak- en servicekosten moeten worden meegerekend.
Vraag bij het vergelijken van twee boekingen om een totaalprijs voor dezelfde data, dezelfde reizigers en dezelfde voorzieningen. Tel de accommodatie, verplichte kosten en nog te betalen belasting bij elkaar op. Controleer ook de annuleringsvoorwaarden: een iets lagere prijs met onmiddellijke betaling en strikte voorwaarden kan geschikt zijn als de reis zeker doorgaat, terwijl een wijzigbare boeking nuttige flexibiliteit biedt zolang de data nog niet vastliggen.
Deze vergelijking werkt het best in één overzichtelijk budgetblad, in plaats van twee vanafprijzen in verschillende tabbladen te bekijken. Noteer voor elke optie de uiteindelijke totaalprijs en zet apart wat ter plaatse nog betaald moet worden. Zo blijft het onderscheid duidelijk tussen de kosten van de reis en het bedrag dat bij vertrek nog op uw rekening beschikbaar moet zijn.
Gezinnen en groepen
Personen van 16 jaar of jonger zijn vrijgesteld van deze belasting. Vanaf 17 jaar telt de reiziger mee in de gewone berekening, tenzij een andere toepasselijke vrijstellingsgrond geldt. Voor twee volwassenen en twee kinderen van 10 en 15 jaar blijft het belastbare deel van een identiek hotelverblijf dus beperkt tot de twee volwassenen. De prijs van de familiekamer en eventuele maaltijden voor de kinderen vallen onder de commerciële voorwaarden van het hotel.
Een bewijs van de leeftijd is van belang. De ATC noemt onder meer een identiteitsbewijs, paspoort of gelijkwaardige documenten; ook voorziet ze in aangiftemogelijkheden voor bepaalde minderjarigen. Neem bij de praktische voorbereiding van een gezinsverblijf de gebruikelijke identiteitsdocumenten van de kinderen mee en vermeld hun exacte leeftijd bij de reservering. Alleen het aantal gasten volstaat niet altijd om de accommodatie de belasting vooraf correct te laten berekenen.
Voor twee volwassenen en een 17-jarige die vier nachten in een viersterrenhotel in Barcelona verblijven, komt de berekening uit op twaalf eenheden: € 100,80 vóór btw, of € 110,88 met 10% btw. Doordat nu drie personen belastingplichtig zijn, verandert het bedrag aanzienlijk ten opzichte van een raming die alleen de ouders meerekent. Valt er tijdens het verblijf een verjaardag, laat de accommodatie de berekening dan persoonlijk bevestigen in plaats van een benaderende leeftijdsregel toe te passen.
Ook een vriendengroep moet per persoon rekenen. Vier volwassenen in hetzelfde appartement gedurende drie nachten komen volgens het tarief voor toeristische accommodaties uit op € 114 belasting vóór btw. Door dit bedrag bij de reservering al over de reizigers te verdelen, voorkom je dat het vergeten wordt bij het verrekenen van de uitgaven. Het aantal gereserveerde kamers vervangt niet het aantal gasten.
Voor zakenreizen geldt geen algemene vrijstelling: dat vermeldt de FAQ van de ATC. Andere situaties kunnen onder voorwaarden recht geven op vrijstelling, waaronder bepaalde gezondheidsverblijven, sociale programma’s of gevallen van overmacht. Daarvoor zijn de voorgeschreven bewijsstukken nodig. Vraag bij een bezoek aan een naaste of een reis met een bijzonder doel naar de toepasselijke regel voordat je een besparing in je budget meerekent.
Het maximum van zeven eenheden
De belastbare grondslag is beperkt tot zeven eenheden per persoon in dezelfde accommodatie, gedurende een aaneengesloten periode. Voor een volledige week in een viersterrenhotel in Barcelona komt dat voor twee volwassenen dus neer op € 117,60 vóór btw, of € 129,36 met 10% btw. Het maximum geldt voor het aantal eenheden, niet voor één vast bedrag dat voor alle categorieën hetzelfde is.
Bij een langer aaneengesloten verblijf in hetzelfde hotel loopt de belastingberekening dus niet onbeperkt door na zeven eenheden per persoon. De prijs van de accommodatie, maaltijden en andere diensten blijft uiteraard onder de reserveringsvoorwaarden vallen. Dit onderscheid is vooral relevant voor reizigers die ongeveer tien dagen op dezelfde plek verblijven en vrezen dat de belasting over de volledige duur blijft oplopen.
Bij een wisseling van accommodatie is een nieuwe berekening nodig. Het maximum is gekoppeld aan dezelfde accommodatie en een aaneengesloten periode; het is geen persoonlijk tegoed van zeven nachten voor een hele rondreis door Catalonië. Als je het verblijf over twee hotels verdeelt, past elk hotel de regels toe op de periode waarin je daar verblijft. Vermeld je volledige reisroute wanneer je een raming vraagt, vooral als de reservering uit afzonderlijke delen bestaat.
Eén vaste uitvalsbasis kan het inpakken, de formaliteiten en het bijhouden van het budget dus vereenvoudigen. Toch bepaalt de belasting op zichzelf geen reisroute: een extra tussenstop kan je dichter bij een uitstap brengen of een lange terugrit voorkomen. Vergelijk de totale kosten, inclusief vervoer en beschikbare tijd, in plaats van de reis uitsluitend rond het maximum te plannen.
De factuur en vooruitbetaling
De accommodatie int de belasting bij de reizigers en doet aangifte bij de overheid. Voor een gewoon verblijf regel je dit dus via je hotel of verhuurder. De aangiftetermijnen op de website van de ATC gelden voor de professionele aanbieder; je hoeft voor een weekendje weg geen Catalaanse belastingaangifte in te vullen.
Het precieze moment van betaling hangt af van de reserveringsvoorwaarden: een bedrag kan vooraf worden geïnd of ter plaatse nog verschuldigd zijn. Stel een concrete vraag: «Welk totaalbedrag aan belasting moet voor deze reizigers en deze data nog worden betaald, en is het inclusief de toepasselijke btw?» Vraag om een schriftelijk antwoord als de toeslag meeweegt in de keuze tussen twee accommodaties. Bewaar het samen met de reserveringsbevestiging.
Een oude reservering houdt niet automatisch een oud tarief vast. De ATC vermeldt dat het tarief dat geldt op het moment van reserveren van toepassing kan zijn wanneer zowel het reserveringsbedrag als de belasting, inclusief de gemeentelijke toeslag, op dat moment zijn betaald. Een voorschot dat maanden vóór aankomst is betaald, betekent dus op zichzelf niet dat de belastingen al zijn voldaan.
Op de factuur moet de belasting apart worden vermeld van de vergoeding voor de diensten, met het aantal eenheden en het toegepaste tarief. Zo kun je een bedrag begrijpen dat bij de receptie wordt gevraagd: welke personen zijn meegeteld, welke verblijfsduur is gerekend, welke categorie geldt en of er btw bijkomt. Als de belasting al in een eerdere betaling is opgenomen, vergelijk dan de bewijsstukken voordat je nogmaals betaalt.
Vraag bij een verschil eerst om de berekening, in plaats van alleen om een commerciële tegemoetkoming. Het verschil kan ontstaan doordat een kind als volwassene is meegeteld, een categorie verkeerd is begrepen, een bedrag exclusief btw is genoemd of een belasting niet in de oorspronkelijke betaling was inbegrepen. Een gespecificeerde post is makkelijker te corrigeren dan een bezwaar dat alleen is gebaseerd op het totaalbedrag in een boekingsplatform.
De gemeenten rond Barcelona
Een accommodatie die wordt aangeboden als «dicht bij Barcelona» kan in een andere gemeente liggen. De fiscale indeling volgt de werkelijke locatie van de accommodatie. Noteer voor een vergelijking het volledige adres en de naam van de gemeente en bekijk vervolgens het bijbehorende tarief. De wijk die in een advertentie wordt benadrukt en de nabijheid van een bezienswaardigheid zijn niet voldoende om dit bedrag vast te stellen.
Sinds 1 oktober 2026 hanteren verschillende gemeenten in de regio Barcelona hun eigen toeslag: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès en Sant Just Desvern. Je kunt een verblijf in deze gemeenten dus niet langer goed voorbereiden op basis van de veronderstelling dat de hele rand rond Barcelona geen gemeentelijke toeslag heeft.
Voor deze zeven gemeenten vermeldt de tabel van de ATC voor viersterrenhotels en superior-viersterrenhotels in de onderzochte periode een regionaal deel van € 1,80 en een toeslag van € 1,80. Het totaal bedraagt € 3,60 vóór btw per persoon en eenheid. Voor twee volwassenen en drie nachten is dat € 21,60 vóór btw, of € 23,76 met de hotel-btw van 10%.
Een vergelijking met de € 55,44 voor hetzelfde scenario in een viersterrenhotel in Barcelona levert voor het stel over het hele verblijf een belastingbesparing van € 31,68 op. Dat is een concreet referentiebedrag. Vergelijk het met het prijsverschil van de kamer, maar ook met de reizen die je daadwerkelijk zult maken. Er is geen vervoersprijs verondersteld die in deze besparing is inbegrepen.
Een accommodatie buiten Barcelona kan geschikt zijn als die al aansluit bij je aankomst, een afspraak of een belangrijk deel van het programma. Kijk bij drie dagen die vooral aan het centrum van Barcelona zijn gewijd naar de aansluitingen, de mogelijkheden om laat terug te reizen en hoe makkelijk je tussendoor terug kunt om uit te rusten. Met kinderen kunnen zulke ritten zwaarder wegen bij de keuze dan een belastingverschil dat over meerdere dagen is verdeeld.
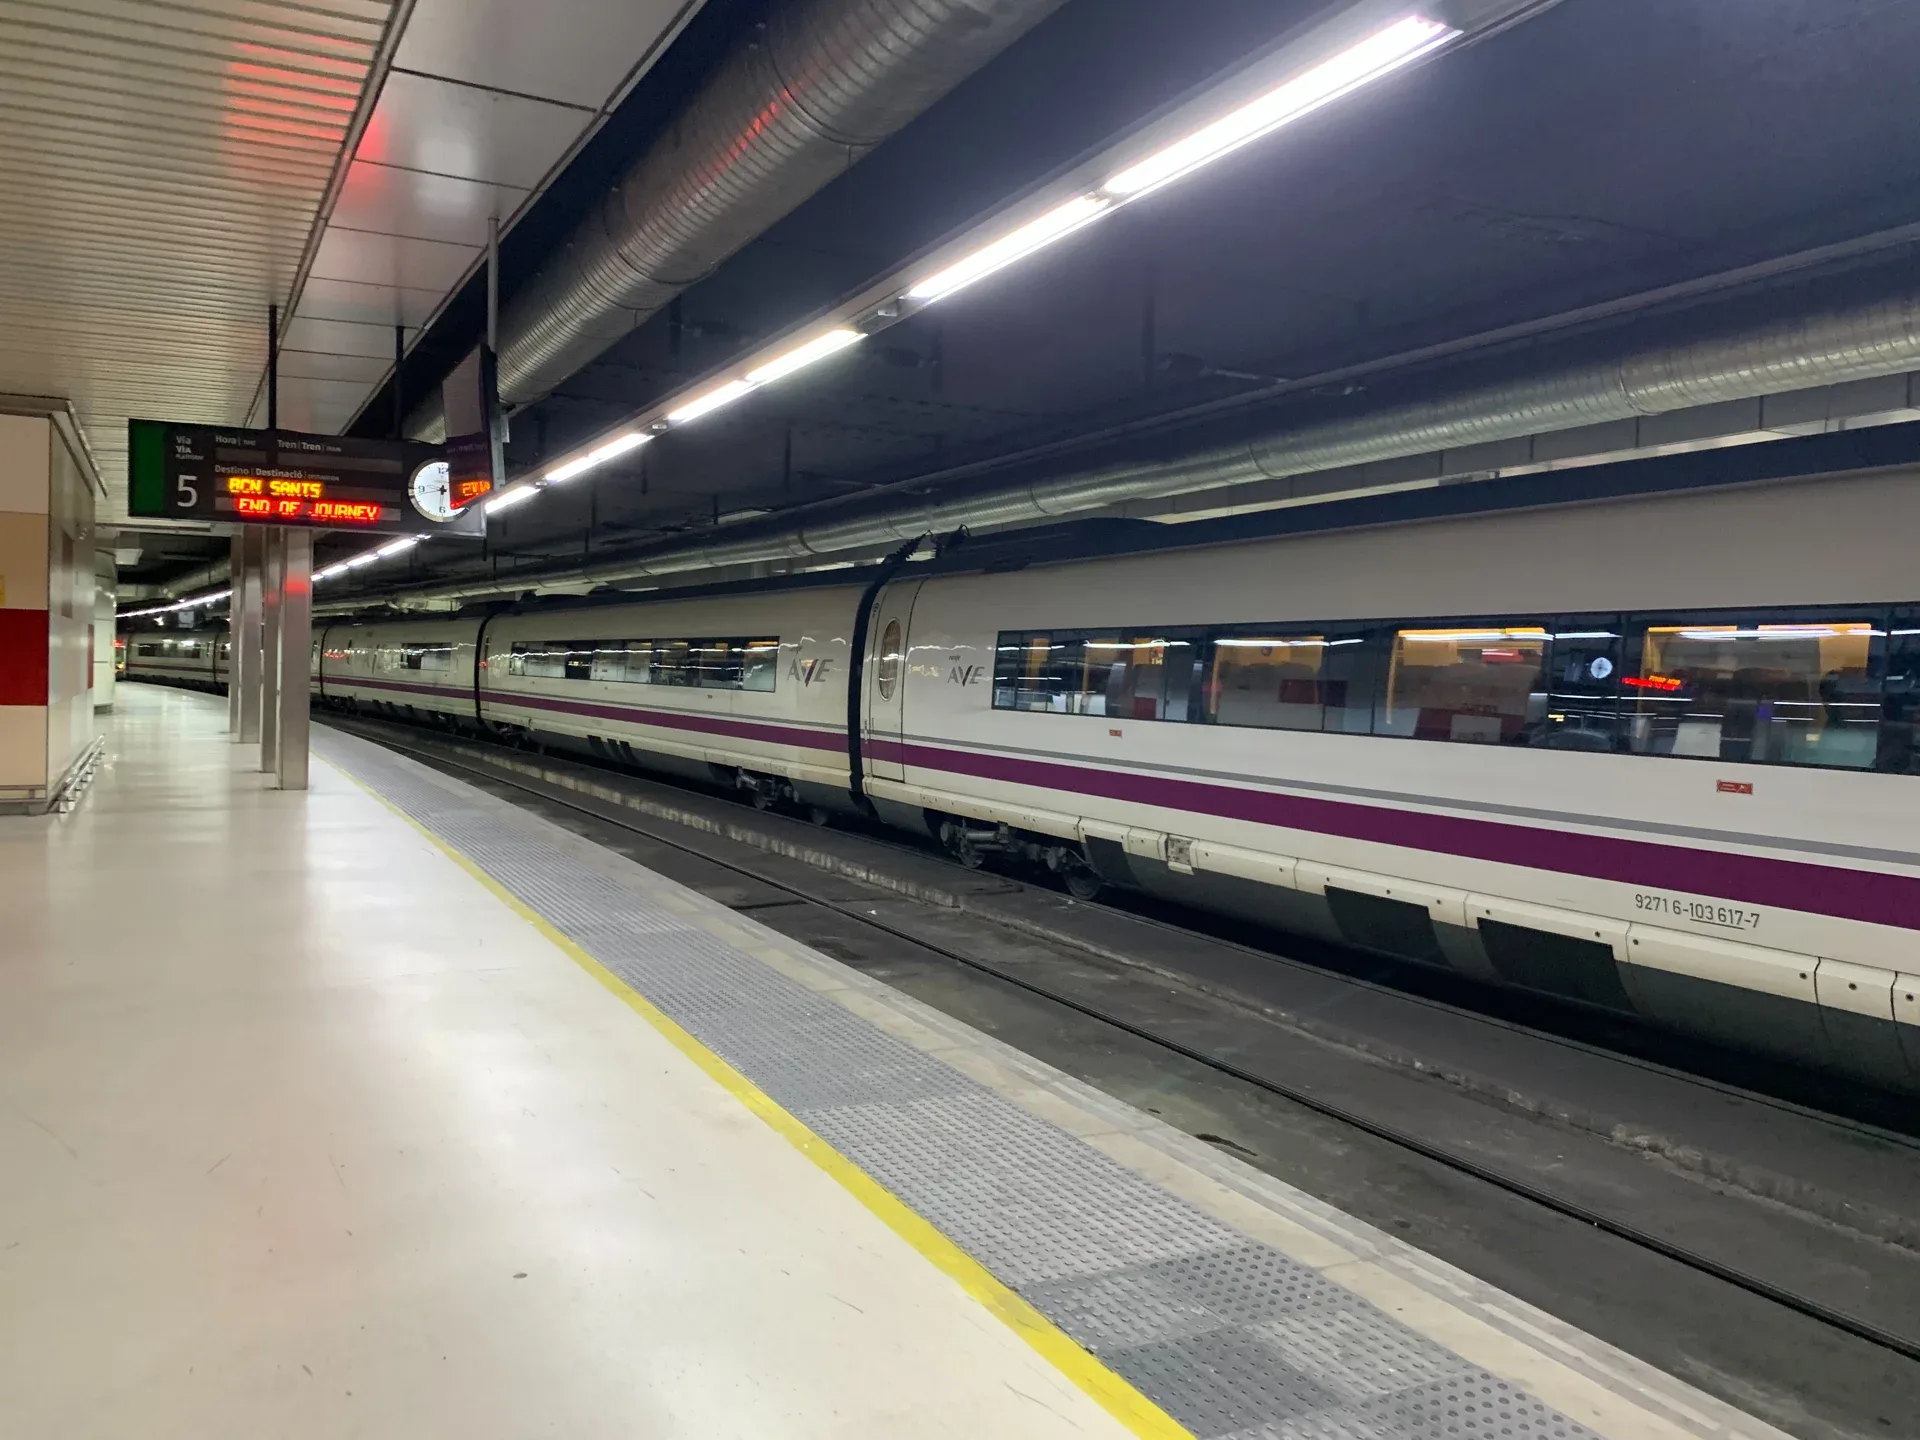
Het station Barcelona-Sants is een nuttig oriëntatiepunt voor het plannen van een aankomst per trein, maar de aanwezigheid ervan op een reisroute zegt niets over de gemeente waarin je hotel ligt. De afbeelding toont een AVE-trein aan het perron in Sants; plan je lokale vervoer afzonderlijk, vanaf het exacte adres van je accommodatie tot aan de geplande bezienswaardigheden.

De totale kosten van accommodatie en vervoer
Een begrotingsvoorbeeld maakt duidelijk hoe zwaar deze posten wegen. Stel je twee viersterrenhotels voor, voor twee volwassenen en drie nachten: het eerste in Barcelona, voor € 120 per kamer per nacht; het tweede in een van de genoemde buurgemeenten, voor € 110. Deze kamerprijzen zijn rekenaannames en hebben niets te maken met een daadwerkelijk beschikbaar aanbod. We gaan ervan uit dat de btw op de kamer er al in is inbegrepen, maar de toeristenbelasting niet.
Het eerste verblijf komt dan uit op € 360 voor de kamer en € 55,44 belasting inclusief btw, dus € 415,44. Het tweede komt uit op € 330 voor de kamer en € 23,76 belasting inclusief btw, dus € 353,76 vóór de extra verplaatsingen. Het bedrag dat beschikbaar is voor die ritten is € 61,68. Dat is de drempel waarmee je de extra vervoerskosten van je reisplan voor beide reizigers samen kunt vergelijken.
Als je voor deze simulatie alleen rekent met een extra budget van € 36 voor verplaatsingen, komt het verblijf buiten de stad uit op € 389,76. De uiteindelijke besparing is € 25,68. Dit budget is fictief: het is geen vastgesteld metrotarief of taxiprijs. Vervang het door de werkelijk gecontroleerde kosten van de ritten die het adres buiten de stad aan je reis toevoegt.
De uitkomst helpt je een keuze te maken zonder iedereen hetzelfde antwoord op te leggen. Een uiteindelijke besparing van enkele tientjes kan meetellen als je budget krap is; een geschiktere kamer, een eenvoudigere terugreis of de mogelijkheid om overdag makkelijk even te pauzeren kunnen ook een centrale locatie rechtvaardigen. Controleer tot slot of beide aanbiedingen dezelfde maaltijden en annuleringsvoorwaarden bevatten. Een ontbijt dat apart betaald moet worden of verplichte kosten die ontbreken in de vanafprijs, veranderen het totaal onafhankelijk van de belasting.
Het budget voor bezoeken
Zodra je de accommodatie en de bijbehorende belastingen hebt berekend, reserveer je een apart budget voor activiteiten. Zo kun je een rondleiding kiezen voor de plek waarin je het meest geïnteresseerd bent en de rest van de dag vrijhouden. De toeristenbelasting die het hotel int, is geen toegangsbewijs voor monumenten en vervangt geen enkele activiteitenreservering.
Voor een eerste kennismaking met de Sagrada Família kiezen we een rondleiding van 90 minuten met een Engelstalige gids, inclusief de basiliek, het museum en de toegang tot de scholen zoals aangegeven door de aanbieder. Het ontmoetingspunt is op Plaça de Gaudí. Bij de groepsopties kun je kiezen uit een groep van maximaal 25 personen of een kleine groep van maximaal 15 personen; er is ook een aparte privéoptie in het Engels. Kies bij de reservering nadrukkelijk de gewenste formule.
Met dit formaat kun je met één reservering uitleg krijgen over het monument en de rest van de dag eromheen redelijk flexibel houden. Houd rekening met de reistijd vanaf je accommodatie en de tijd voor de toegangscontrole; de rondleiding begint bij het ontmoetingspunt en een transfer vanaf het hotel is niet inbegrepen. Volgens de kledingvoorschriften van de aanbieder moeten schouders en knieën bedekt zijn.
De vanafprijs, beoordeling en het aantal recensies staan op de centrale aanbiedingskaart, zodat commerciële informatie die kan veranderen maar op één plek hoeft te worden bijgewerkt. Deze kosten komen boven op je accommodatiebudget; aan deze rondleiding is geen belastingkorting verbonden. Als je liever zonder gids op ontdekking gaat, houd dit budget dan gewoon beschikbaar voor je eigen keuze van ticket en tijdslot.

Viator
Sagrada Família: groepsrondleiding in het Engels
Om na het berekenen van je accommodatie één bepalende rondleiding te boeken: 90 minuten bij de Sagrada Família met een Engelstalige gids, toegang en museum. Kies de groepsgrootte en houd rekening met de reistijd vanaf je accommodatie naar Plaça de Gaudí.
- 1 uur en 30 minuten
- 4,9/5 (2.283 beoordelingen)
Engelstalige rondleiding van 90 minuten, inclusief toegang en museum. Groepsopties voor maximaal 25 of 15 deelnemers; daarnaast is er een aparte privéoptie in het Engels. Ontmoetingspunt: Plaça de Gaudí.
Annuleringsvoorwaarden
Voor een volledige terugbetaling moet je ten minste 24 uur vóór de geplande vertrektijd annuleren.
Vanaf € 54,00
Bekijk activiteitVerblijven vanaf april 2027
Kom je aan op 1 april 2027 of later, maak de berekening dan opnieuw voor de bijbehorende periode. De tabel van de ATC laat al verschillende stappen zien: voor Barcelona vermeldt die een gemeentelijke toeslag van € 6 voor de periode van 1 april 2027 tot en met 31 maart 2028 en daarna € 7 voor de volgende periode. Het tarief van eind 2026 kun je dus niet automatisch overnemen in een offerte voor het voorjaar.
Ook voor de omliggende gemeenten is aandacht nodig. De officiële tabellen tonen vanaf april 2027 wijzigingen in het regionale aandeel en, afhankelijk van de gemeente, in de gemeentelijke toeslag. Een hotel dat voor een weekend in november fiscaal goedkoper lijkt, kan op de data van je vakantie een ander totaalbedrag opleveren. Vraag naar de toepasselijke periode in plaats van alleen naar ‘de belasting voor 2027’.
Bewaar bij een reis die je lang van tevoren boekt de gedetailleerde offerte, de betalingsvoorwaarden en het bewijs van eventueel betaalde belastingen. Deze gegevens zijn nuttig als je verblijf plaatsvindt nadat een tariefwijziging is ingegaan. Zo kun je onderscheid maken tussen een normale aanpassing van het nog verschuldigde bedrag en een bedrag dat al bij de reservering is betaald.
FAQ
Is de toeristenbelasting inbegrepen in de hotelprijs?
In het boekingsoverzicht moet je kunnen zien of de belasting is geïnd of nog betaald moet worden. Alleen de kamerprijs is niet genoeg om dat vast te stellen. Controleer de regel met lokale belastingen en vraag welk bedrag voor je groep nog openstaat, inclusief de btw-behandeling. Heb je vooraf betaald, bewaar dan een bewijs waarop staat wat er daadwerkelijk is geïnd.
Welk bedrag moet je rekenen voor twee personen en drie nachten in een viersterrenhotel?
Voor Barcelona geeft het onderzochte tarief voor de periode van 1 april 2026 tot en met 31 maart 2027 € 8,40 exclusief btw per persoon en per verblijfsnacht. Voor twee volwassenen en drie nachten is dat € 50,40 exclusief btw en € 55,44 inclusief 10% hotel-btw. Deze berekening gaat uit van een gewoon verblijf, zonder vrijstelling en zonder dat een oud tarief van toepassing is op een volledig vooruitbetaalde boeking.
Betalen kinderen toeristenbelasting in Barcelona?
Personen van 16 jaar of jonger zijn vrijgesteld. Vanaf 17 jaar geldt het gewone tarief, tenzij een andere aantoonbare vrijstelling van toepassing is. Geef de exacte leeftijden door en zorg voor documenten waarmee die kunnen worden vastgesteld. De voorwaarden voor de kamerprijs, het ontbijt en de toegangskaarten voor bezoeken staan los van deze belastingvrijstelling.
Is een appartement goedkoper qua belasting dan een hotel?
Voor toeristische accommodaties geldt een eigen tarief: € 9,50 exclusief btw per persoon en per eenheid volgens het weergegeven tarief. Dat is meer dan de € 8,40 exclusief btw voor een viersterrenhotel, maar de totale kosten hangen ook af van de accommodatieprijs en bijkomende kosten. Vergelijk de eindbedragen en vraag welk btw-regime daadwerkelijk op de verhuur wordt toegepast.
Stopt de belasting na zeven nachten?
De limiet is zeven eenheden per persoon in dezelfde accommodatie gedurende een aaneengesloten periode. Daardoor kan de belastbare grondslag van een langer verblijf op dezelfde plek worden beperkt. Dit is geen gezamenlijke limiet voor alle hotels tijdens een reis: als je van accommodatie wisselt, vraag dan om de berekening voor elke etappe. Andere diensten worden gefactureerd volgens je boeking.
Vermijd je alle toeristenbelasting als je in L’Hospitalet overnacht?
Nee. Sinds 1 oktober 2026 heft L’Hospitalet naast het regionale aandeel ook een gemeentelijke toeslag. Voor een viersterrenhotel in de onderzochte periode komt het totaal uit op € 3,60 exclusief btw per persoon en per verblijfsnacht. Voor deze categorie is dat minder dan in Barcelona, maar je moet de besparing vergelijken met de volledige accommodatieprijs en de vervoerskosten tijdens je verblijf.
Blijft bij een boeking van vóór de verhoging het oude tarief gelden?
De ATC bepaalt dat het tarief dat gold op het moment van boeken van toepassing blijft wanneer op dat moment zowel het boekingsbedrag als de belasting inclusief toeslag is betaald. Alleen het feit dat de boeking al langer geleden is, volstaat dus niet. Controleer het betalingsbewijs: een aanbetaling of een vooruitbetaalde kamer waarvoor lokale belastingen ter plaatse moeten worden betaald, documenteert niet dezelfde situatie.
Moet je vóór de reis rechtstreeks betalen op een belastingsite?
Voor een gewoon hotelverblijf wordt de belasting geïnd door de accommodatie. Volg de betalingsprocedure van het hotel en vraag om een gespecificeerde factuur. De aangifteformaliteiten bij de ATC zijn de verantwoordelijkheid van de aanbieder. Een apart geboekt activiteitenbewijs, ook als dat via een reisplatform is gekocht, voldoet niet aan de belasting voor je accommodatie.
Bronnen en controles
Plan je bezoeken en controleer de actuele voorwaarden.
- Tarieven en gemeentelijke toeslagen
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Barcelona: regionale delen en toeslag van € 5 van 01.04.2026 tot 31.03.2027; naburige gemeenten met toeslagen sinds 01.10.2026; volledige vooruitbetaling; stappen voor 2027.
- Franse tariefinformatie
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Tarieven per persoon en eenheid; belasting opgenomen in de btw-grondslag.
- Uitleg over de toeristenbelasting
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Inning door de accommodatie, belastingplichtigen, maximum en vrijstellingen.
- Belastinggrondslag en maximum
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Maximaal zeven eenheden per persoon, in dezelfde accommodatie, gedurende één aaneengesloten periode.
- Toepassingsgebied en vrijstellingen
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Personen van 16 jaar of jonger zijn vrijgesteld na overlegging van bewijs; gezondheid, sociale omstandigheden en overmacht onder voorwaarden.
- Facturering en veelgestelde vragen
Agència Tributària de Catalunya · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Afzonderlijke factuurregel met eenheden en tarief; een zakelijk verblijf is belast, tenzij een specifieke vrijstelling geldt.
- Btw-tarieven 2026
Agencia Tributaria · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Hoteldiensten vallen onder het verlaagde btw-tarief van 10%. Appartementberekeningen blijven exclusief btw.
- Sagrada Família: Engelstalige rondleiding
Viator / aanbieder Crown Tours · Geraadpleegd op 2 november 2026
Wat deze bron onderbouwt
Product 15932P95 actief via Basic API; duur 90 min, Engelstalige gids, basiliek, museum, scholen, vertrek vanaf Plaça de Gaudí; verschillende groepsgroottes.
Viator — activiteitenpagina’s
Informatie over de aanbiedingen in dit artikel.Affiliatelinks: Odyvero kan commissie ontvangen als je via de knoppen in dit artikel boekt.
- Viator : Sagrada Família: groepsrondleiding in het Engels
Geraadpleegd op 2 november 2026


