 odyvero

For tre nætter for to personer på et firestjernet hotel i Barcelona udgør turistskatten 55,44 € inklusive hotelmoms på 10 %, ifølge satserne, der har været gældende siden april 2026. En lejlighed, et vandrerhjem eller et overnatningssted i en nabokommune følger andre satser. Sådan sammenligner du overnatningssteder, beregner børnenes andel og finder ud af, hvad der reelt mangler at blive betalt.
Prisen pr. person og ophold
Tillægget vises nogle gange først efter værelsesprisen, i reservationsvilkårene eller ved afrejse. For en forlænget weekend fortjener det dog sin egen budgetpost allerede ved den første beregning. I Barcelona afhænger beløbet af overnatningsstedets kategori og antallet af skattepligtige personer. Et dobbeltværelse har derfor som regel to skattepligtige gæster, også selvom kun én person betaler regningen.
Den catalanske skat på ophold i turistovernatningssteder består af en regional andel, hvortil byens tillæg lægges. For overnatningssteder i Barcelona, der er omfattet af satserne her, er det kommunale tillæg 5 € pr. person og opholdsenhed. De to dele lægges sammen, før der tages højde for den moms, der gælder for ydelsen. Hvis man sammenligner den regionale andel alene med det samlede beløb for en anden overnatningsform, får man et misvisende prisgab.
Satserne nedenfor gælder perioden fra 1. april 2026 til 31. marts 2027. De kan derfor bruges til at planlægge et ophold sidst i 2026 eller i begyndelsen af 2027, med forbehold for særtilfældet, hvor hele opholdet og skatten er forudbetalt. En sats fra et gammelt tilbud eller en rejseguide fra årets begyndelse kan gælde for en anden periode.
Den indledende beregning er enkel: skattepligtige personer × skattepligtige opholdsenheder × satsen for det pågældende overnatningssted. Ved et almindeligt hotelophold kan nætterne bruges til at lave et overslag. Skattereglerne omfatter mere generelt dage eller dele af dage, med eller uden overnatning; særlige dagsophold bør derfor afklares med overnatningsstedet. Loftet på syv enheder og fritagelserne håndteres derefter for hver person.
Satser efter overnatningsform
Tabellen samler de officielle satser fra Agència Tributària de Catalunya for selve Barcelona. Beløbene er angivet før moms, så satserne kan sammenlignes uden vilkårligt at anvende hotellets momsregler på alle former for udlejning.
| Kategori i Barcelona | Regional andel | Kommunal andel | I alt før moms pr. person og enhed |
|---|---|---|---|
| Femstjernet hotel, grand luxe eller tilsvarende kategori | 7 € | 5 € | 12 € |
| Firestjernet hotel eller firestjernet superior | 3,40 € | 5 € | 8,40 € |
| Turistbolig | 4,50 € | 5 € | 9,50 € |
| Vandrerhjem | 1 € | 5 € | 6 € |
| Andre campingpladser, overnatningssteder og faciliteter | 2 € | 5 € | 7 € |
Rul tabellen vandret på små skærme.
En turistbolig har dermed en højere sats end et firestjernet hotel, før der tages højde for de respektive momsregler. Antallet af stjerner placerer ikke alle kategorier på én samlet skala: turistboliger har deres egen kategori. Omvendt kan et vandrerhjem tilbyde et privat værelse og stadig høre under sin lovbestemte kategori.
Ordlyden i en annonce er derfor ikke tilstrækkelig. »Boutique«, »premium«, »residens« eller »lejlighed med service« beskriver markedsføringen; spørg, hvilken kategori der bruges til at beregne skatten. Det er især nyttigt, hvis to umiddelbart ens overnatningssteder opkræver forskellige skatter. Den anvendte klassifikation skal kunne sammenholdes med fakturaen og oplysningerne fra overnatningsstedet.
Momsen giver endnu en forskel. ATC præciserer, at skatten indgår i momsgrundlaget. Den spanske skattemyndigheds skatteskema for 2026 angiver en momssats på 10 % for hotelservice. Dermed bliver 8,40 € til 9,24 € i vores hotelberegning. Ved leje af en lejlighed bør du spørge, hvordan momsen håndteres i din kontrakt: Her beholder vi satsen før moms frem for automatisk at anvende en hotelsats.
Tre nætter for to
Lad os tage to voksne, der tilbringer tre sammenhængende nætter på samme overnatningssted, uden fritagelse og uden en forudbetaling, der giver ret til en tidligere sats. De udgør seks skattepligtige enheder. På et firestjernet hotel i Barcelona bliver beregningen 50,40 € før moms, eller 55,44 €, når hotelmomsen på 10 % gælder. Beløbet dækker parrets samlede ophold.
For de samme personer og den samme opholdslængde bliver beløbet på et femstjernet hotel 72 € før moms, eller 79,20 € med momssatsen på 10 %. Skatteforskellen mellem de to hoteller er dermed 23,76 € for opholdet. Den kommer oven i forskellen i værelsespris. Hvis en værelsesopgradering tilbydes uden merpris pr. nat, bør du derfor få bekræftet, hvilken kategori der faktisk faktureres, og om der eventuelt er en skatteforskel.
I en turistbolig giver satsen 57 € før moms. Et vandrerhjem kommer op på 36 €, og kategorien for andre overnatningssteder på 42 €, stadig før moms. Disse tal sammenligner skatten, ikke den samlede pris for overnatningsstedet. En lejlighed, der er billigere pr. nat, kan stadig være billigst samlet trods den højere skattesats; rengørings- og servicegebyrer bør også indgå i sammenligningen.
Hvis du skal vælge mellem to reservationer, så bed om en samlet pris for de samme datoer, det samme antal rejsende og de samme ydelser. Læg overnatning, obligatoriske gebyrer og den resterende skat sammen. Tjek også afbestillingsvilkårene: En lidt lavere pris med øjeblikkelig betaling og stramme vilkår kan passe til en fastlagt rejse, mens en reservation, der kan ændres, giver nyttig fleksibilitet, hvis datoerne endnu ikke ligger fast.
Denne sammenligning fungerer bedst i ét samlet budgetark frem for med to lokkepriser åbne i hver sin fane. Skriv den endelige total for hvert tilbud, og angiv separat, hvad der skal betales på stedet. Så bevarer du forskellen mellem rejsens samlede pris og det beløb, der stadig skal være til rådighed på kontoen ved afrejse.
Familier og grupper
Personer på 16 år eller derunder er fritaget for denne skat. Fra det fyldte 17. år indgår den rejsende i den almindelige beregning, medmindre en anden fritagelsesgrund gælder. For to voksne og to børn på 10 og 15 år er den skattepligtige del af et identisk hotelophold derfor stadig den del, der vedrører de to voksne. Prisen på familieværelset og eventuelle måltider til børnene følger hotellets egne kommercielle vilkår.
Dokumentation for alderen er vigtig. ATC nævner blandt andet identitetskort, pas eller tilsvarende dokumenter; myndigheden fastsætter også regler for indberetning i visse tilfælde, der vedrører mindreårige. Når I praktisk forbereder et familieophold, skal I medbringe børnenes sædvanlige identifikationsdokumenter og oplyse deres præcise alder ved bestillingen. Et simpelt antal gæster er ikke altid nok til, at overnatningsstedet kan beregne skatten korrekt på forhånd.
For to voksne og en 17-årig, der tilbringer fire nætter på et firestjernet hotel i Barcelona, omfatter beregningen tolv enheder: 100,80 € før moms, dvs. 110,88 € med 10 % moms. Når der er tre skattepligtige personer, ændres beløbet markant i forhold til et estimat, der kun omfatter forældrene. Hvis en fødselsdag falder under opholdet, skal I få overnatningsstedet til personligt at bekræfte beregningen i stedet for at anvende en omtrentlig aldersregel.
En gruppe venner skal også regne pr. person. Fire voksne i den samme lejlighed i tre nætter udgør 114 € i skat før moms efter satserne for ferieboliger. Ved at dele beløbet mellem de rejsende allerede ved bestillingen undgår I, at det bliver glemt i fordelingen af udgifterne. Antallet af bookede værelser erstatter ikke antallet af personer, der overnatter.
Forretningsrejser er ikke generelt fritaget: Det præciserer ATC's FAQ. Andre situationer kan give ret til fritagelse på bestemte betingelser, blandt andet visse sundhedsophold, sociale programmer eller tilfælde af force majeure. De kræver den foreskrevne dokumentation. Hvis I besøger en pårørende eller rejser af en grund, der virker særlig, skal I spørge til den relevante regel, før I regner en besparelse med i budgettet.
Loftet på syv enheder
Beskatningsgrundlaget er begrænset til syv enheder pr. person på samme overnatningssted i en sammenhængende periode. For en hel uge på et firestjernet hotel i Barcelona udgør to voksne således 117,60 € før moms, dvs. 129,36 € med 10 % moms. Loftet gælder antallet af enheder, ikke et fast beløb, der er identisk i alle kategorier.
Ved et længere sammenhængende ophold på det samme hotel fortsætter beregningen af skatten derfor ikke ubegrænset ud over syv enheder pr. person. Prisen på overnatningen, måltiderne og andre ydelser følger naturligvis fortsat reservationsaftalen. Denne forskel er særligt relevant for rejsende, der bliver omkring ti dage samme sted og er bekymrede for, at skatten beregnes for hele opholdets varighed.
Et skift af overnatningssted kræver en ny beregning. Loftet er knyttet til det samme overnatningssted og en sammenhængende periode; det er ikke en personlig pulje på syv nætter til en hel rundrejse i Catalonien. Hvis I deler opholdet mellem to hoteller, anvender hvert overnatningssted reglerne på den periode, I tilbringer dér. Oplys hele rejseplanen, når I beder om et estimat, især hvis reservationen er opdelt.
At vælge én base kan dermed gøre bagage, formaliteter og budgetopfølgning enklere. Skatten alene bør dog ikke afgøre rejseplanen: Et ekstra stop kan bringe jer tættere på en udflugt eller spare jer for en lang returrejse. Sammenlign de samlede omkostninger, herunder transport og den tid, I har til rådighed, i stedet for at planlægge rejsen ud fra loftet alene.
Regningen og forudbetalingen
Overnatningsstedet opkræver skatten hos de rejsende og indberetter den til myndighederne. Ved et almindeligt ophold går I derfor gennem hotellet eller udlejeren. De indberetningsfrister, der er nævnt på ATC's hjemmeside, gælder den erhvervsdrivende; de betyder ikke, at I skal indsende en catalansk selvangivelse for jeres weekendtur.
Tidspunktet for den praktiske betaling afhænger af reservationsvilkårene: Beløbet kan blive opkrævet på forhånd eller stadig være til betaling på stedet. Det relevante spørgsmål er konkret: »Hvad er det samlede skattebeløb, der stadig skal betales for disse rejsende og datoer, og er det opgjort inklusive den gældende moms?« Bed om et skriftligt svar, hvis tillægsbeløbet har betydning for valget mellem to overnatningssteder. Gem svaret sammen med reservationsoversigten.
En ældre reservation fastholder ikke automatisk en tidligere sats. ATC oplyser, at den sats, der gælder på reservationstidspunktet, kan anvendes, når både reservationsbeløbet og skatten, inklusive det kommunale tillæg, er betalt på det tidspunkt. En forudbetaling, der er foretaget flere måneder før ankomsten, dokumenterer derfor ikke i sig selv, at skatterne allerede er betalt.
På regningen skal skatten være adskilt fra betalingen for ydelserne, og antallet af enheder og den anvendte sats skal fremgå. Disse oplysninger gør det muligt at forstå et beløb, der opkræves i receptionen: hvilke personer der er medregnet, den anvendte varighed og kategori samt eventuel moms. Hvis skatten allerede indgår i en tidligere betaling, skal I sammenholde bilagene, før I betaler igen.
Hvis der er en afvigelse, skal I først bede om beregningen i stedet for blot at anmode om en kommerciel indrømmelse. Forskellen kan skyldes, at et barn er talt som voksen, en kategori er blevet misforstået, et annonceret beløb er uden moms, eller at en skat ikke var inkluderet i den oprindelige betaling. En dokumenteret post er lettere at få rettet end en indsigelse, der alene bygger på totalbeløbet, som vises i en bookingportal.
Barcelonas nabokommuner
En adresse, der markedsføres som »tæt på Barcelona«, kan ligge i en anden kommune. Skatteforskellen følger overnatningsstedets faktiske beliggenhed. Når I sammenligner, skal I finde den fulde adresse og kommunens navn og derefter se på den tilsvarende sats. Det fremhævede kvarter i en annonce og nærheden til et interessepunkt er ikke nok til at fastslå beløbet.
Siden 1. oktober 2026 har flere kommuner i Barcelonas omegn anvendt deres eget tillæg: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès og Sant Just Desvern. Forestillingen om, at omegnskommunerne ensartet ikke har noget kommunalt tillæg, er derfor ikke længere tilstrækkelig til at planlægge et ophold i disse kommuner korrekt.
I disse syv kommuner angiver ATC's tabel for firestjernede og firestjernede superior-hoteller i den undersøgte periode en regional andel på 1,80 € og et tillæg på 1,80 €. Det samlede beløb er 3,60 € før moms pr. person og enhed. For to voksne og tre nætter svarer det til 21,60 € før moms, dvs. 23,76 € med hotelmomsen på 10 %.
Sammenligningen med 55,44 € for samme scenarie på et firestjernet hotel i Barcelona giver en skattebesparelse på 31,68 € for parret og hele opholdet. Det er et konkret sammenligningsgrundlag. Beløbet skal holdes op mod forskellen i værelsesprisen, men også de ture, I rent faktisk skal foretage. Ingen transportpris forudsættes at være inkluderet i denne besparelse.
En adresse uden for Barcelona kan være passende, hvis den allerede passer til jeres ankomst, en aftale eller en vigtig del af programmet. Hvis tre dage hovedsageligt skal bruges i Barcelonas centrum, skal I undersøge forbindelserne, de sene returrejser og muligheden for nemt at vende tilbage og holde en pause. Med børn kan disse ture frem og tilbage veje tungere i valget end en skatteforskel fordelt over flere dage.
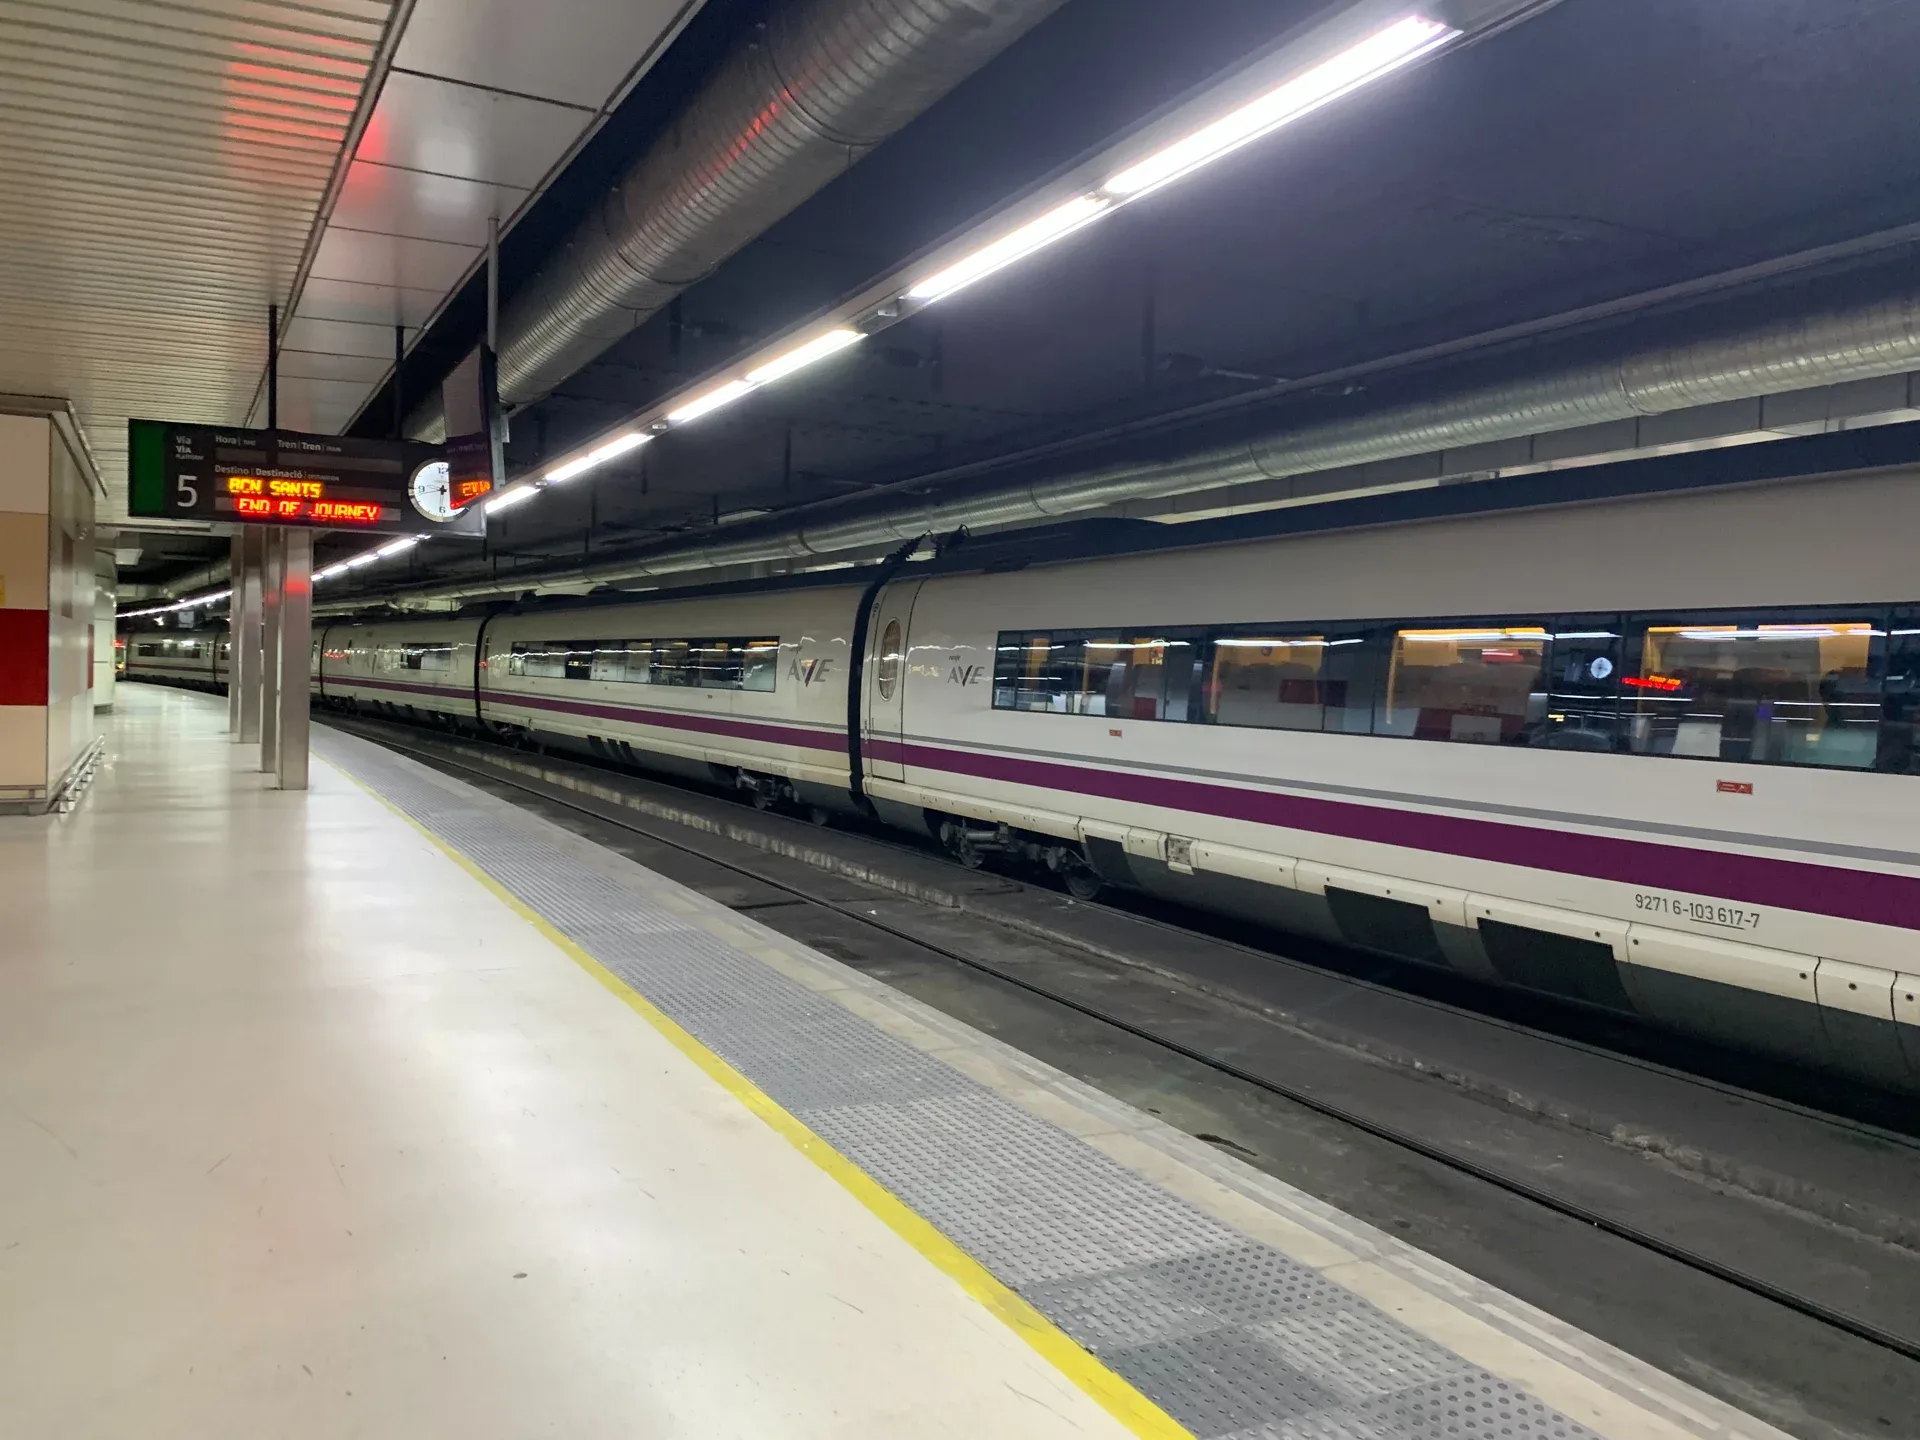
Barcelona-Sants station er stadig et nyttigt pejlemærke, når I planlægger en ankomst med tog, men dens placering på rejseplanen fortæller ikke, hvilken kommune jeres hotel ligger i. Billedet viser et AVE-tog ved perronen på Sants; jeres lokale transport skal planlægges særskilt fra overnatningsstedets præcise adresse til de planlagte besøg.

De samlede udgifter til overnatning og transport
Et budgeteksempel gør det muligt at vurdere, hvor meget disse poster fylder. Forestil dig to firestjernede hoteller for to voksne og tre nætter: det første i Barcelona til 120 € pr. værelse pr. nat, det andet i en af de nævnte nabokommuner til 110 €. Disse værelsespriser er beregningsforudsætninger og svarer ikke til et aktuelt tilgængeligt tilbud. Vi antager, at de allerede inkluderer moms på værelset, men ikke turistskatten.
Det første ophold koster dermed 360 € for værelset og 55,44 € i skat inklusive moms, i alt 415,44 €. Det andet koster 330 € for værelset og 23,76 € i skat inklusive moms, i alt 353,76 € før de ekstra transportudgifter. Der er dermed 61,68 € til rådighed til disse rejser. Det er grænsen, du skal sammenligne med de ekstra transportomkostninger, som netop dit program medfører, for begge rejsende tilsammen.
Hvis du kun i denne beregning vælger et ekstra rejsebudget på 36 €, kommer opholdet uden for Barcelona op på 389,76 €. Den endelige besparelse er 25,68 €. Dette beløb er fiktivt: Det svarer hverken til en metropris eller til en faktisk observeret taxapris. Erstat det med de faktisk verificerede omkostninger for de rejser, som den eksterne adresse føjer til din tur.
Resultatet hjælper dig med at træffe en beslutning uden at foreskrive samme svar til alle. En endelig besparelse på nogle få tiereuro kan gøre en forskel i et stramt budget; et værelse, der passer bedre, en nemmere hjemtur eller mulighed for let at holde pause i løbet af dagen kan også begrunde valget af en central beliggenhed. Kontrollér til sidst, at begge tilbud omfatter de samme måltider og afbestillingsvilkår. En morgenmad, der betales separat, eller obligatoriske gebyrer, som ikke fremgår af tilbudsprisen, ændrer det samlede beløb uafhængigt af skattereglerne.
Budgettet til besøg
Når du har beregnet udgifterne til overnatning og skatter, kan du afsætte et separat beløb til aktiviteter. Så kan du vælge en guidet tur til det sted, du helst vil opleve, og lade resten af dagen være fri. Den turistskat, som hotellet opkræver, fungerer ikke som billet til monumenterne og erstatter ikke en reservation til en aktivitet.
Til et første besøg i Sagrada Família med en engelsktalende guide har vi valgt en rundvisning på 90 minutter, der ifølge udbyderen omfatter basilikaen, museet og adgang til skolerne. Mødestedet er Plaça de Gaudí. Mulighederne for grupper skelner mellem en gruppe på op til 25 personer og en lille gruppe på op til 15; der findes også separat en privat rundvisning på engelsk. Vælg den ønskede mulighed tydeligt, når du reserverer.
Dette format gør det muligt at nøjes med én reservation til en introduktion til monumentet og stadig have en forholdsvis fleksibel halv dag. Beregn transporten fra overnatningsstedet og tiden til adgangskontrollen; turen begynder ved mødestedet, og transport fra hotellet er ikke inkluderet. Udbyderens krav til påklædning er, at skuldre og knæ skal være dækket.
Startprisen, bedømmelsen og antallet af anmeldelser fremgår af tilbudskortet i midten, så kommercielle oplysninger, der kan opdateres, kun vises ét sted. De lægges oven i dit overnatningsbudget; der er ingen skatterabat knyttet til denne rundvisning. Hvis du foretrækker at gå på opdagelse uden guide, kan du blot bruge beløbet på dine egne valg af billet og tidspunkt.

Viator
Sagrada Família: rundvisning i gruppe på engelsk
Hvis du vil bestille én oplevelse, der sætter rammen, efter at du har beregnet overnatningsudgifterne: 90 minutter i Sagrada Família med engelsktalende guide, adgang og museum. Vælg gruppestørrelse, og beregn transporten fra dit overnatningssted til Plaça de Gaudí.
- 1 t. 30 min.
- 4,9/5 (2.285 anmeldelser)
90 minutters guidet rundvisning på engelsk med adgang og museum. Gruppemuligheder for op til 25 eller 15 deltagere; separat mulighed for privat rundvisning på engelsk. Mødested: Plaça de Gaudí.
Afbestillingsvilkår
For fuld refusion skal du afbestille mindst 24 timer før det planlagte afgangstidspunkt.
Fra 54,00 €
Se aktivitetenOphold fra april 2027
Hvis du ankommer den 1. april 2027 eller senere, skal du beregne på ny for den relevante periode. ATC's tabel skelner allerede mellem flere perioder: I Barcelona viser den et kommunalt tillæg på 6 € for perioden fra 1. april 2027 til 31. marts 2028 og derefter 7 € for den følgende periode. Satsen fra slutningen af 2026 må derfor ikke uden videre genbruges i et tilbud for foråret.
Også forstæderne kræver opmærksomhed. De officielle tabeller viser ændringer i den regionale andel og, afhængigt af kommunen, i det kommunale tillæg fra april 2027. Et hotel, der ser billigere ud skattemæssigt til en weekend i november, kan have en anden samlet pris på dine feriedatoer. Bed om at få præciseret, hvilken periode satsen gælder for, i stedet for blot at spørge efter »skatten i 2027«.
Hvis du bestiller en rejse lang tid i forvejen, skal du gemme det specificerede tilbud, betalingsvilkårene og dokumentation for eventuelle betalte skatter. Det er nyttigt, hvis opholdet finder sted efter en satsændring. Så kan du skelne mellem en almindelig opdatering af det resterende beløb og et beløb, der allerede blev betalt ved bestillingen.
FAQ
Er turistskatten inkluderet i hotelprisen?
Reservationsoversigten bør vise, om skatten er opkrævet, eller om den stadig skal betales. En pris, der kun gælder værelset, er ikke tilstrækkelig til at afgøre det. Kontrollér posten for lokale skatter, og spørg efter det resterende beløb for din gruppe, inklusive hvordan momsen behandles. Hvis du har betalt på forhånd, skal du gemme dokumentation, der viser, hvad der faktisk blev opkrævet.
Hvor meget skal man regne med for to personer og tre nætter på et firestjernet hotel?
I Barcelona viser den undersøgte sats 8,40 € før moms pr. person pr. overnatningsenhed for perioden fra 1. april 2026 til 31. marts 2027. For to voksne og tre nætter giver det 50,40 € før moms og 55,44 € inklusive en hotelskattemoms på 10 %. Beregningen forudsætter et almindeligt ophold uden fritagelse og uden en tidligere sats, der gælder ved fuld forudbetaling.
Skal børn betale skat i Barcelona?
Personer på 16 år eller derunder er fritaget. Fra og med 17 år gælder den almindelige sats, medmindre en anden fritagelse kan dokumenteres. Oplys de nøjagtige aldre, og medbring dokumenter, der kan bekræfte dem. Vilkårene for værelsesprisen, morgenmaden og billetterne til besøg er uafhængige af denne skattefritagelse.
Er der lavere skat på en lejlighed end på et hotel?
Turistboliger har deres egen sats: 9,50 € før moms pr. person pr. enhed i den viste sats. Det er mere end de 8,40 € før moms for et firestjernet hotel, men de samlede omkostninger afhænger også af boligens pris og gebyrer. Sammenlign de endelige beløb, og spørg, hvilken momsordning der faktisk anvendes på udlejningen.
Ophører skatten efter syv overnatninger?
Der er et loft på syv enheder pr. person på samme etablissement i en sammenhængende periode. Det kan derfor begrænse beregningsgrundlaget for et længere ophold på samme sted. Det er ikke et fælles loft for alle hoteller på en rejse: Hvis du skifter etablissement, skal du bede om beregningen for hvert ophold. Andre ydelser faktureres fortsat i henhold til din reservation.
Undgår man al turistskat ved at overnatte i L’Hospitalet?
Nej. Siden 1. oktober 2026 har L’Hospitalet opkrævet et kommunalt tillæg oven i den regionale andel. For et firestjernet hotel i den undersøgte periode er den samlede sats 3,60 € før moms pr. person pr. enhed. Beløbet er lavere end i Barcelona for denne kategori, men besparelsen skal sammenlignes med den samlede overnatningspris og transportudgifterne på din rejse.
Beholder en reservation fra før stigningen den gamle sats?
ATC fastsætter, at den sats, der gælder på reservationstidspunktet, anvendes, når både reservationsbeløbet og skatten inklusive tillæg er betalt på det tidspunkt. Det er altså ikke nok, at reservationen er gammel. Kontrollér betalingsdokumentationen: En forudbetaling eller et forudbetalt værelse, hvor lokale skatter først skal betales på stedet, dokumenterer ikke den samme situation.
Skal man betale direkte på et skattewebsted før rejsen?
Ved et almindeligt hotelophold opkræves skatten af etablissementet. Følg dets betalingsprocedurer, og bed om en specificeret faktura. Det er den erhvervsdrivende, der står for indberetningen til ATC. En aktivitetsbillet, der bestilles separat, også hos en rejseplatform, betaler ikke skatten for din overnatning.
Kilder og kontrol
Planlæg besøg og se aktuelle vilkår.
- Satser og kommunale tillæg
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
Barcelona: regional andel og tillæg på 5 € fra 01.04.2026 til 31.03.2027; nabokommuner med tillæg fra 01.10.2026; fuld forudbetaling; trin i 2027.
- Fransk oversigt over satser
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
Satser pr. person og enhed; skatten indgår i momsgrundlaget.
- Præsentation af turistskatten
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
Opkrævning via overnatningsstedet, skattepligtige, loft og fritagelser.
- Skattegrundlag og loft
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
Højst syv enheder pr. person på samme overnatningssted i en sammenhængende periode.
- Anvendelsesområde og fritagelser
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
Personer på 16 år eller derunder er fritaget mod dokumentation; sundhedsmæssige og sociale forhold samt force majeure på visse betingelser.
- Fakturering og ofte stillede spørgsmål
Agència Tributària de Catalunya · Tilgået 2. november 2026
Hvad kilden dokumenterer
En separat fakturalinje med enheder og sats; erhvervsophold er skattepligtige, medmindre en særlig fritagelse gælder.
- Momssatser i 2026
Agencia Tributaria · Tilgået 2. november 2026
Hvad kilden dokumenterer
Hotelservice har en reduceret momssats på 10 %. Beregningerne for lejligheder er fortsat før moms.
- Sagrada Família: guidet rundvisning på engelsk
Viator / operatør Crown Tours · Tilgået 2. november 2026
Hvad kilden dokumenterer
Produkt 15932P95 aktivt via Basic API; varighed 90 min., engelsksproget guide, basilika, museum, skoler, afgang fra Plaça de Gaudí; gruppestørrelser varierer.
Viator — aktivitetssider
Oplysninger om tilbuddene i denne artikel.Affiliatelinks: Odyvero kan modtage provision, når du booker via artiklens knapper.
- Viator : Sagrada Família: rundvisning i gruppe på engelsk
Tilgået 2. november 2026


