 odyvero

Per tre notti in due in un hotel a quattro stelle di Barcellona, la tassa turistica ammonta a 55,44 € con l’IVA alberghiera del 10%, secondo la tariffa in vigore da aprile 2026. Un appartamento, un ostello o una struttura in un comune vicino applicano importi diversi. Ecco come confrontare le sistemazioni, calcolare la quota dei bambini e individuare quanto resta effettivamente da pagare.
Il costo per persona e soggiorno
A volte il supplemento compare dopo il prezzo della camera, nelle condizioni di prenotazione o al momento della partenza. Eppure, per un fine settimana lungo, merita di essere inserito nel budget fin dal primo calcolo. A Barcellona, l’importo dipende dalla categoria della struttura ricettiva e dal numero di persone soggette all’imposta. Una camera doppia ospita quindi generalmente due contribuenti, anche quando è una sola persona a pagare il conto.
L’imposta catalana sui soggiorni nelle strutture turistiche comprende una quota regionale, a cui si aggiunge un supplemento comunale. Per le strutture ricettive di Barcellona che rientrano nelle tariffe presentate qui, la quota comunale ammonta a 5 € per persona e unità di soggiorno. Le due componenti si sommano prima di considerare l’IVA applicabile al servizio. Confrontare la sola quota regionale con il totale di un altro alloggio produce una differenza artificiale.
Le tariffe riportate di seguito si applicano dal 1º aprile 2026 al 31 marzo 2027. Sono quindi adatte a pianificare un soggiorno a fine 2026 o all’inizio del 2027, salvo il caso particolare di una prenotazione interamente prepagata, imposta compresa. Una tariffa letta in un vecchio preventivo o in una guida di inizio anno può riferirsi a un periodo diverso.
Il calcolo iniziale è semplice: persone soggette all’imposta × unità di soggiorno imponibili × tariffa relativa alla struttura. Per un normale soggiorno in hotel, le notti consentono di preparare questa stima. Il quadro fiscale fa riferimento più in generale a giorni o frazioni di giorno, con o senza pernottamento; un particolare servizio diurno va quindi verificato con la struttura. Il limite di sette unità e le esenzioni si applicano poi a ciascuna persona.
Tariffe in base alla sistemazione
La tabella riunisce gli importi ufficiali dell’Agència Tributària de Catalunya per Barcellona città. I totali sono indicati al netto dell’IVA: permettono di confrontare le tariffe senza applicare arbitrariamente il regime alberghiero a tutte le tipologie di locazione.
| Categoria a Barcellona | Quota regionale | Quota comunale | Totale al netto dell’IVA per persona e unità |
|---|---|---|---|
| Hotel a cinque stelle, gran lusso o categoria equivalente | 7 € | 5 € | 12 € |
| Hotel a quattro stelle o quattro stelle superior | 3,40 € | 5 € | 8,40 € |
| Alloggio a uso turistico | 4,50 € | 5 € | 9,50 € |
| Ostello della gioventù | 1 € | 5 € | 6 € |
| Altri campeggi, strutture e impianti | 2 € | 5 € | 7 € |
Su schermi piccoli, scorri la tabella lateralmente.
Un appartamento a uso turistico è quindi soggetto a una tariffa superiore a quella di un hotel a quattro stelle, prima di considerare i rispettivi regimi IVA. Il numero di stelle non dispone tutte le categorie lungo un’unica scala: gli alloggi turistici hanno una voce propria. Al contrario, un ostello può offrire una camera privata pur rientrando nella propria categoria normativa.
La terminologia usata in un annuncio non è quindi sufficiente. «Boutique», «premium», «residence» o «appartamento con servizi» descrivono una presentazione commerciale; chiedi quale categoria viene utilizzata per calcolare l’imposta. È particolarmente utile se due alloggi dall’aspetto simile indicano tasse diverse. La classificazione applicata deve poter essere verificata sulla fattura e nelle informazioni della struttura.
L’IVA introduce un’ulteriore distinzione. L’ATC precisa che l’imposta rientra nella base imponibile dell’IVA. La tabella fiscale 2026 dell’amministrazione spagnola indica un’aliquota del 10% per i servizi alberghieri. Così, 8,40 € diventano 9,24 € nel nostro esempio alberghiero. Per un affitto di appartamento, chiedi quale trattamento viene applicato al tuo contratto: qui manteniamo la relativa tariffa al netto dell’IVA, invece di attribuirgli automaticamente quella di un hotel.
Tre notti in due
Consideriamo due adulti che trascorrono tre notti consecutive nella stessa struttura, senza esenzioni e senza un pagamento anticipato che dia diritto a una tariffa precedente. Rappresentano sei unità imponibili. In un hotel a quattro stelle di Barcellona, il calcolo dà 50,40 € al netto dell’IVA, ossia 55,44 € quando si applica l’IVA alberghiera del 10%. Questa somma riguarda l’intero soggiorno della coppia.
Per le stesse persone e la stessa durata, un hotel a cinque stelle arriva a 72 € al netto dell’IVA, ossia 79,20 € con l’aliquota del 10%. La differenza d’imposta tra i due hotel è quindi di 23,76 € per il soggiorno. Si aggiunge alla differenza di prezzo delle camere. Se viene offerto un upgrade del prezzo della notte, vale quindi la pena chiedere conferma della categoria effettivamente fatturata e dell’eventuale differenza d’imposta.
In un alloggio a uso turistico, la tariffa porta a 57 € al netto dell’IVA. Un ostello della gioventù arriva a 36 € e la categoria degli altri esercizi a 42 €, sempre al netto dell’IVA. Queste cifre confrontano l’imposta, non il costo totale dell’alloggio. Un appartamento meno caro a notte può comunque avere un costo complessivo migliore nonostante la tariffa fiscale superiore; vanno considerati anche i costi di pulizia e di servizio.
Per scegliere tra due prenotazioni, chiedi il totale per le stesse date, gli stessi viaggiatori e gli stessi servizi. Somma l’alloggio, i costi obbligatori e la tassa da pagare ancora. Verifica anche le condizioni di cancellazione: un prezzo leggermente inferiore con pagamento immediato e condizioni rigide può essere adatto se il soggiorno è certo, mentre una prenotazione modificabile offre una flessibilità utile quando le date non sono ancora definite.
Questo confronto è più efficace su un unico foglio di budget che tra due prezzi promozionali aperti in schede diverse. Annota il totale finale di ciascuna proposta e separa la voce di quanto dovrai pagare sul posto. In questo modo distingui il costo del viaggio dall’importo che sarà ancora disponibile sul tuo conto al momento della partenza.
Famiglie e gruppi
Le persone di 16 anni o meno sono esenti da questa imposta. A partire dai 17 anni, il viaggiatore rientra nel calcolo ordinario, salvo che si applichi un altro motivo di esenzione. Per due adulti e due bambini di 10 e 15 anni, la quota imponibile di un soggiorno alberghiero identico resta quindi quella dei due adulti. Il prezzo della camera familiare e gli eventuali pasti dei bambini seguono invece le condizioni commerciali dell’hotel.
La prova dell’età è importante. L’ATC cita in particolare la carta d’identità, il passaporto o documenti equivalenti; prevede inoltre modalità dichiarative per alcuni minori. Nella preparazione pratica di un soggiorno in famiglia, portate con voi i consueti documenti dei bambini e indicate l’età esatta al momento della prenotazione. Il semplice numero degli ospiti non sempre consente alla struttura di calcolare correttamente l’imposta in anticipo.
Per due adulti e un giovane di 17 anni che trascorrono quattro notti in un hotel a quattro stelle a Barcellona, la simulazione riguarda dodici unità: 100,80 € prima dell’IVA, pari a 110,88 € con un’IVA del 10 %. Il passaggio a tre contribuenti modifica sensibilmente l’importo rispetto a una stima limitata ai genitori. Se il compleanno cade durante il soggiorno, chiedete alla struttura di confermare personalmente il calcolo, invece di applicare una regola approssimativa basata sull’età.
Anche un gruppo di amici deve ragionare in base al numero di persone. Quattro adulti nello stesso appartamento per tre notti rappresentano 114 € d’imposta prima dell’IVA, secondo la tariffa degli alloggi a uso turistico. Ripartire questo importo tra i viaggiatori già al momento della prenotazione evita che venga dimenticato nella suddivisione delle spese. Il numero di camere prenotate non sostituisce quello delle persone ospitate.
I viaggi di lavoro non beneficiano di un’esenzione generale: la FAQ dell’ATC lo precisa. Altre situazioni possono dare diritto a un’esenzione a determinate condizioni, in particolare alcuni soggiorni per motivi di salute, programmi sociali o casi di forza maggiore. Sono necessari i documenti previsti. Per una visita a una persona cara o uno spostamento con una motivazione particolare, chiedete quale regola si applica prima di includere un risparmio nel vostro budget.
Il limite di sette unità
La base imponibile è limitata a sette unità per persona nella stessa struttura, durante un periodo continuativo. Per un’intera settimana in un hotel a quattro stelle a Barcellona, due adulti rappresentano quindi 117,60 € prima dell’IVA, pari a 129,36 € con un’IVA del 10 %. Il limite riguarda il numero di unità, non un importo forfettario identico per tutte le categorie.
Per un soggiorno continuativo più lungo nello stesso hotel, il calcolo dell’imposta non prosegue quindi indefinitamente oltre le sette unità per persona. Il prezzo dell’alloggio, i pasti e gli altri servizi continuano naturalmente a seguire il contratto di prenotazione. Questa differenza interessa soprattutto i viaggiatori che trascorrono una decina di giorni nello stesso posto e temono che l’imposta venga moltiplicata per l’intera durata.
Un cambio di alloggio richiede un nuovo calcolo. Il limite è legato alla stessa struttura e a un periodo continuativo; non costituisce un credito personale di sette notti valido per un intero itinerario in Catalogna. Se dividete il soggiorno tra due hotel, ciascuna struttura applica le regole al periodo che vi trascorrete. Quando chiedete una stima, presentate l’intero itinerario, soprattutto se la prenotazione è suddivisa.
Scegliere un’unica base può così semplificare i bagagli, le formalità e la gestione del budget. Tuttavia, la sola fiscalità non determina un itinerario: una tappa aggiuntiva può avvicinarvi a un’escursione o evitare un lungo viaggio di ritorno. Confrontate il costo complessivo, inclusi i trasporti e il tempo a disposizione, invece di organizzare il viaggio in funzione del solo limite.
La fattura e il pagamento anticipato
La struttura riscuote l’imposta dai viaggiatori e la dichiara all’amministrazione. Per un soggiorno ordinario, quindi, vi rivolgete al vostro hotel o al vostro alloggio. Le scadenze per la dichiarazione indicate sul sito dell’ATC riguardano il professionista; non vi obbligano a compilare una dichiarazione fiscale catalana per il vostro fine settimana.
Il momento del pagamento effettivo dipende dalle condizioni della prenotazione: un importo può essere riscosso in anticipo oppure restare da pagare sul posto. La domanda utile è precisa: «Per questi viaggiatori e queste date, qual è l’importo totale dell’imposta ancora da pagare, e comprende l’IVA applicabile?» Chiedete una risposta scritta se il supplemento influisce sulla scelta tra due strutture. Conservatela insieme al riepilogo della prenotazione.
Una prenotazione effettuata tempo fa non blocca automaticamente una vecchia tariffa. L’ATC indica che può applicarsi la tariffa in vigore al momento della prenotazione quando, in quel momento, sono stati pagati l’importo della prenotazione e quello dell’imposta, compresa la sovrattassa comunale. Il versamento di un acconto diversi mesi prima dell’arrivo non dimostra quindi, da solo, che le imposte siano già state saldate.
In fattura, l’imposta deve essere distinta dal corrispettivo dei servizi, con il numero di unità e l’aliquota applicata. Questo dettaglio aiuta a capire un importo richiesto alla reception: le persone conteggiate, la durata considerata, la categoria e l’eventuale IVA. Se l’imposta compare già in un pagamento precedente, confrontate i documenti prima di pagarla una seconda volta.
In caso di discrepanza, chiedete prima il calcolo, anziché limitarvi a chiedere uno sconto. La differenza può dipendere da un bambino conteggiato come adulto, da una categoria interpretata male, da un importo comunicato al netto dell’IVA o da un’imposta non inclusa nel pagamento iniziale. Una voce documentata si corregge più facilmente di una contestazione basata solo sul totale mostrato da un motore di prenotazione.
I comuni vicini a Barcellona
Un indirizzo pubblicizzato come «vicino a Barcellona» può trovarsi in un altro comune. La distinzione fiscale dipende dall’ubicazione effettiva della struttura. Per confrontare le opzioni, annotate l’indirizzo completo e il nome del comune, poi consultate la tariffa corrispondente. Il quartiere messo in evidenza in un annuncio e la vicinanza a un’attrazione non bastano a determinare l’importo.
Dal 1º ottobre 2026, diversi comuni dell’area di Barcellona applicano una propria sovrattassa: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès e Sant Just Desvern. Non è quindi più possibile preparare correttamente un soggiorno in questi comuni partendo dall’idea che la periferia sia uniformemente priva di un supplemento comunale.
In questi sette comuni, per gli hotel a quattro stelle e a quattro stelle superior nel periodo considerato, la tabella dell’ATC indica una quota regionale di 1,80 € e una sovrattassa di 1,80 €. Il totale è di 3,60 € prima dell’IVA per persona e unità. Per due adulti e tre notti, si tratta di 21,60 € prima dell’IVA, pari a 23,76 € con l’IVA alberghiera del 10 %.
Il confronto con i 55,44 € dello stesso scenario in un hotel a quattro stelle a Barcellona dà un risparmio fiscale di 31,68 € per la coppia e per l’intero soggiorno. È un riferimento concreto da confrontare con la differenza del prezzo della camera, ma anche con gli spostamenti che farete davvero. In questo risparmio non si presume incluso alcun costo di trasporto.
Un indirizzo fuori città può essere adatto se è già comodo per il vostro arrivo, un appuntamento o una parte importante del programma. Se le tre giornate sono dedicate soprattutto al centro di Barcellona, valutate i collegamenti, i rientri a tarda ora e la facilità di tornare per fare una pausa. Con i bambini, questi spostamenti possono incidere sulla scelta più di una differenza fiscale distribuita su più giorni.
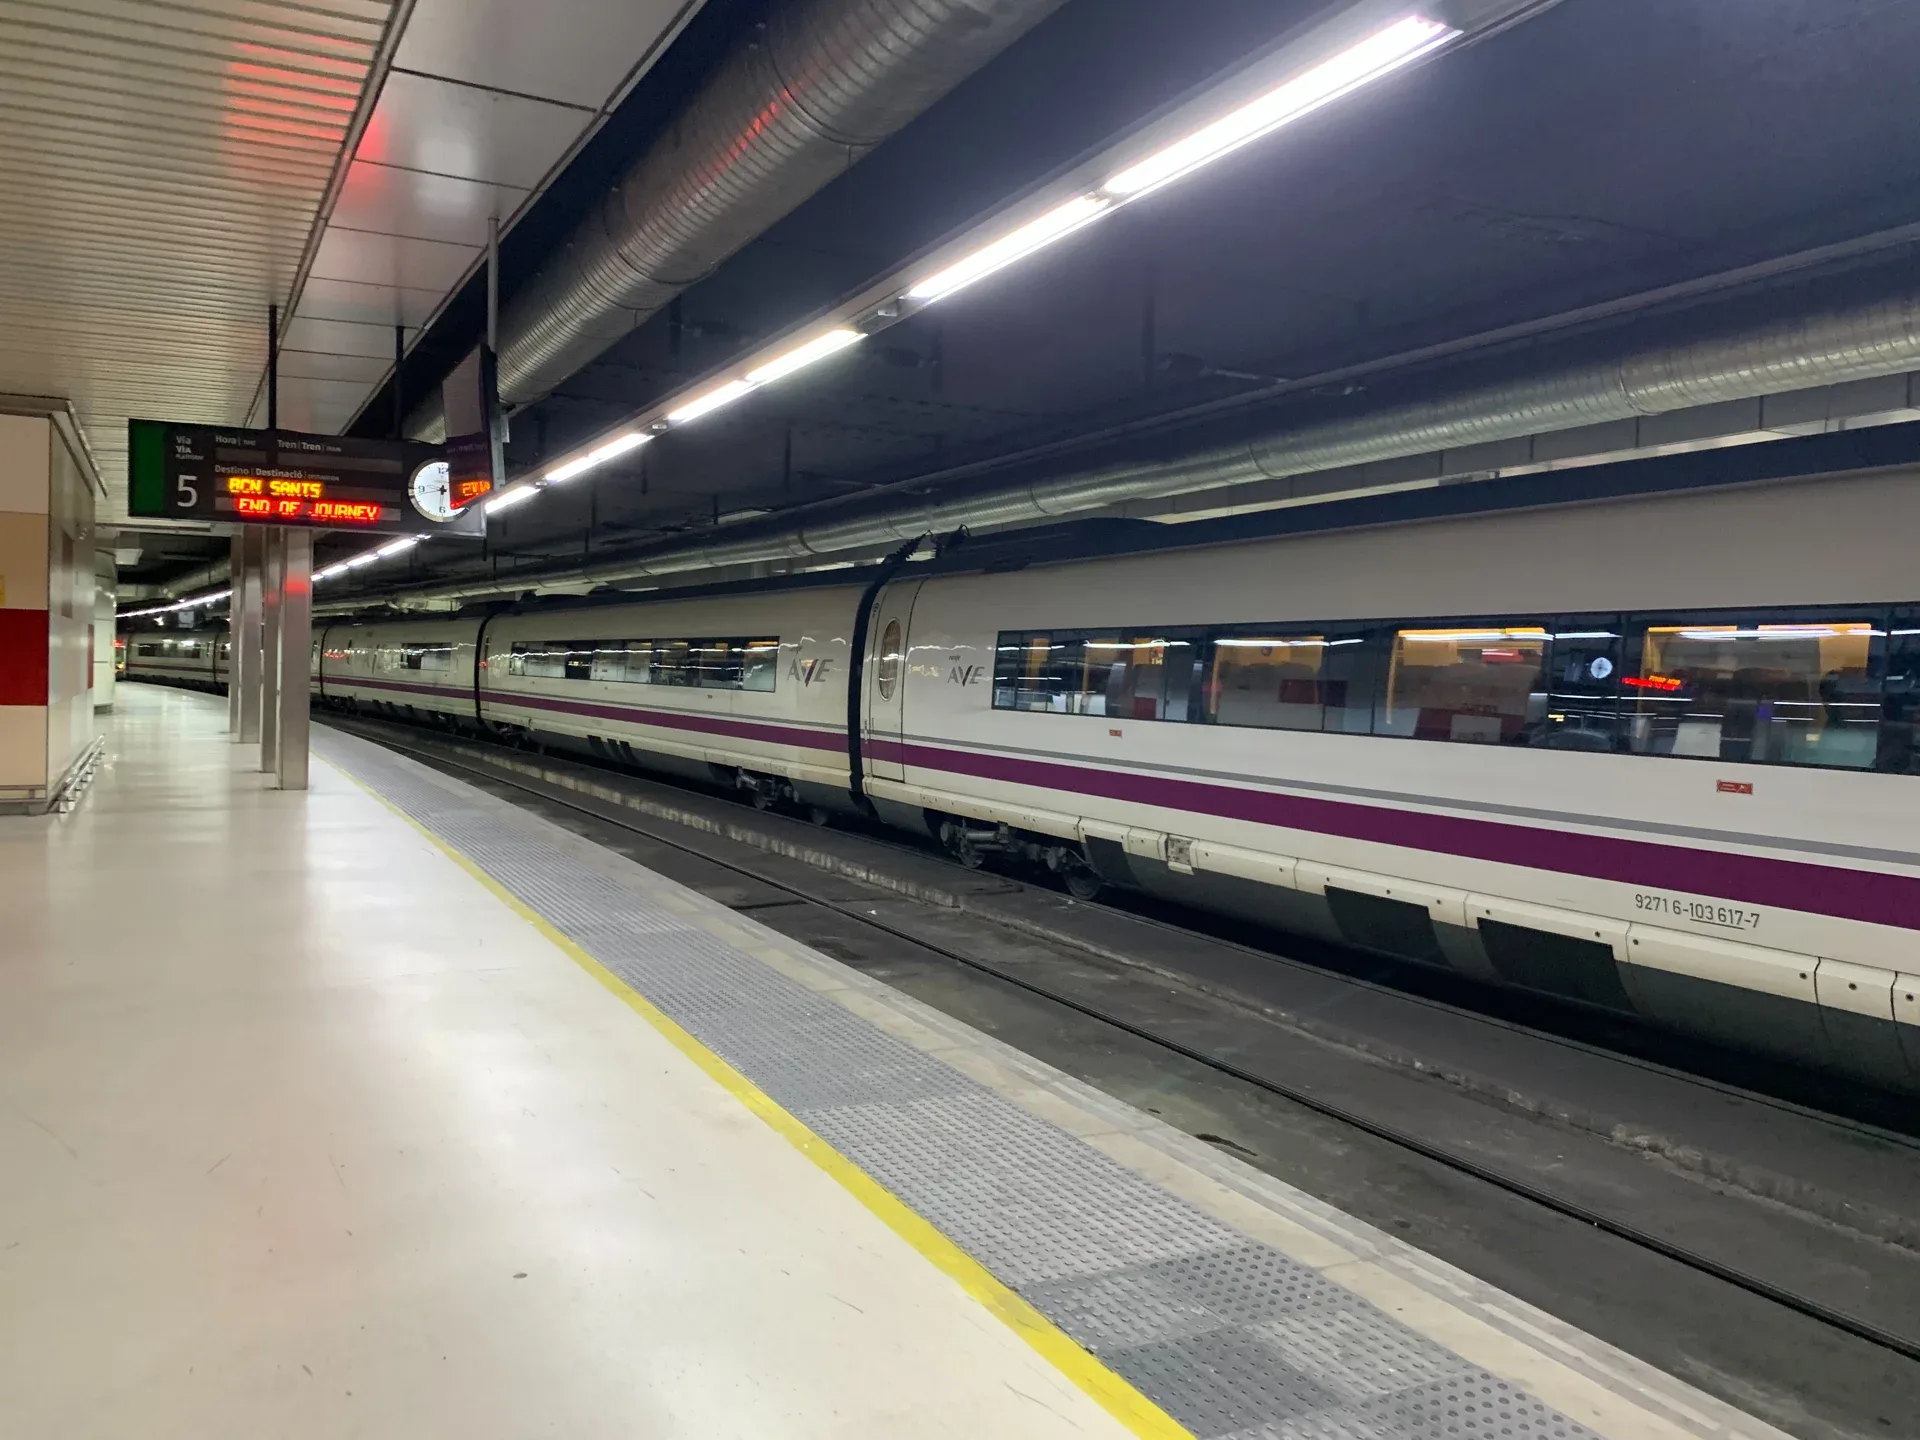
La stazione Barcelona-Sants resta un punto di riferimento utile per organizzare un arrivo in treno, ma il fatto che compaia nell’itinerario non indica in quale comune si trovi il vostro hotel. L’illustrazione mostra un treno AVE fermo al binario a Sants; i collegamenti locali vanno pianificati separatamente, partendo dall’indirizzo esatto dell’alloggio e considerando le visite previste.

Il totale tra alloggio e trasporti
Un esempio di budget aiuta a misurare il peso di queste voci. Immaginiamo due hotel a quattro stelle per due adulti e tre notti: il primo a Barcellona a 120 € a camera per notte, il secondo in uno dei comuni vicini citati a 110 €. Questi prezzi delle camere sono ipotesi di calcolo e non corrispondono a un’offerta disponibile. Supponiamo che includano già l’IVA sulla camera, ma non la tassa turistica.
Il primo soggiorno ammonta quindi a 360 € per la camera e a 55,44 € di tassa con IVA, per un totale di 415,44 €. Il secondo ammonta a 330 € per la camera e a 23,76 € di tassa con IVA, per un totale di 353,76 € prima degli spostamenti aggiuntivi. La differenza disponibile per questi tragitti è di 61,68 €. È la soglia da confrontare con il costo aggiuntivo dei trasporti previsto dal vostro programma, per entrambi i viaggiatori.
Se, solo per questa simulazione, scegliete un budget aggiuntivo di 36 € per gli spostamenti, il soggiorno fuori città arriva a 389,76 €. Il risparmio finale è di 25,68 €. Questo budget è fittizio: non rappresenta né una tariffa della metropolitana né un prezzo di taxi rilevato. Sostituitelo con il costo effettivamente verificato dei tragitti che l’indirizzo fuori città aggiunge al vostro viaggio.
Il risultato aiuta a decidere senza imporre a tutti la stessa soluzione. Un risparmio finale di qualche decina di euro può essere importante quando il budget è limitato; una camera più adatta, un rientro più semplice o la possibilità di fare facilmente una pausa durante la giornata possono anche giustificare la scelta di una zona centrale. Verificate infine che le due proposte includano gli stessi pasti e le stesse condizioni di cancellazione. Una colazione pagata a parte o costi obbligatori non indicati nel prezzo iniziale modificano il totale a prescindere dal regime fiscale.
Il budget per le visite
Una volta calcolati il costo dell’alloggio e le relative imposte, riservate un budget distinto alle attività. Potrete così scegliere una visita guidata per il luogo che vi interessa di più e lasciare libero il resto della giornata. La tassa turistica riscossa dall’hotel non è un biglietto per i monumenti e non sostituisce alcuna prenotazione di attività.
Per una prima visita alla Sagrada Família con una guida in inglese, prendiamo in considerazione un tour di 90 minuti che comprende la basilica, il museo e l’accesso alle scuole indicato dal fornitore. Il punto d’incontro si trova in Plaça de Gaudí. Le opzioni di gruppo distinguono un gruppo fino a 25 persone e un piccolo gruppo fino a 15; è disponibile separatamente anche una formula privata in inglese. Al momento della prenotazione, selezionate esplicitamente la formula desiderata.
Questo formato permette di dedicare una sola prenotazione alla spiegazione del monumento e di mantenere relativamente flessibile la mezza giornata circostante. Calcolate il tragitto dall’alloggio e il tempo necessario per i controlli all’ingresso; la partenza avviene dal punto d’incontro, senza trasferimento dall’hotel incluso. Le indicazioni sull’abbigliamento fornite dall’organizzatore richiedono di coprire spalle e ginocchia.
Il prezzo di partenza, la valutazione e il numero di recensioni sono riportati nella scheda principale dell’offerta, così da mantenere un’unica informazione commerciale aggiornabile. Questi costi si aggiungono al budget dell’alloggio; la visita non dà diritto ad alcuno sconto sulla tassa. Se preferite visitare il monumento senza guida, tenete semplicemente da parte questo budget per scegliere il biglietto e la fascia oraria che preferite.

Viator
Sagrada Família: visita di gruppo in inglese
Per prenotare una sola visita strutturata dopo aver calcolato il costo dell’alloggio: 90 minuti alla Sagrada Família con guida in inglese, ingresso e museo. Scegliete la dimensione del gruppo e calcolate il tragitto dall’alloggio a Plaça de Gaudí.
- 1 h 30
- 4,9/5 (2285 recensioni)
Visita guidata in inglese di 90 minuti con ingresso e museo. Opzioni di gruppo fino a 25 o 15 partecipanti; opzione privata in inglese separata. Punto d’incontro in Plaça de Gaudí.
Condizioni di cancellazione
Per ottenere un rimborso completo, annullate almeno 24 ore prima della data di partenza prevista.
A partire da 54,00 €
Vedi attivitàI soggiorni a partire da aprile 2027
Per un arrivo il 1º aprile 2027 o in data successiva, rifate il calcolo per il periodo corrispondente. La tabella dell’ATC distingue già diverse fasi: a Barcellona, indica un supplemento comunale di 6 € per il periodo dal 1º aprile 2027 al 31 marzo 2028, poi di 7 € per il periodo successivo. La tariffa di fine 2026 non va quindi riportata automaticamente in un preventivo per la primavera.
Anche per la periferia occorre prestare la stessa attenzione. Le tabelle ufficiali riportano variazioni della quota regionale e, a seconda dei comuni, del supplemento comunale a partire da aprile 2027. Un hotel che sembra fiscalmente meno costoso per un fine settimana di novembre potrebbe avere un totale diverso nelle date delle vostre vacanze. Chiedete di specificare il periodo di applicazione, invece di domandare soltanto «la tassa 2027».
Per un viaggio prenotato con molto anticipo, conservate il preventivo dettagliato, le condizioni di pagamento e la prova delle eventuali tasse già pagate. Questi documenti sono utili se il soggiorno si svolge dopo una modifica delle tariffe. Vi permetteranno di distinguere un normale aggiornamento dell’importo ancora dovuto da una somma già pagata al momento della prenotazione.
FAQ
La tassa turistica è inclusa nel prezzo dell’hotel?
Il riepilogo della prenotazione dovrebbe permettervi di capire se è stata riscossa o se resta da pagare. Il solo prezzo della camera non basta a determinarlo. Controllate la voce relativa alle imposte locali e chiedete l’importo ancora dovuto per il vostro gruppo, specificando il trattamento dell’IVA. Se avete pagato in anticipo, conservate una prova che indichi quanto è stato effettivamente incassato.
Quale importo prevedere per due persone e tre notti in un hotel a quattro stelle?
A Barcellona, la tariffa presa in esame prevede 8,40 € prima dell’IVA per persona e unità di soggiorno, per il periodo dal 1º aprile 2026 al 31 marzo 2027. Per due adulti e tre notti, il totale è di 50,40 € prima dell’IVA e di 55,44 € con un’IVA alberghiera del 10 %. Il calcolo presuppone un soggiorno ordinario, senza esenzioni né applicazione di una vecchia tariffa per un prepagamento integrale.
I bambini pagano la tassa a Barcellona?
Le persone di età pari o inferiore a 16 anni sono esenti. Dai 17 anni in su si applica la tariffa ordinaria, salvo un’altra esenzione debitamente documentata. Indicate le età esatte e preparate i documenti che permettono di verificarle. Le condizioni relative al prezzo della camera, alla colazione e ai biglietti per le visite sono indipendenti da questa esenzione fiscale.
Un appartamento costa meno di tasse di un hotel?
Gli alloggi a uso turistico hanno una tariffa specifica: 9,50 € prima dell’IVA per persona e unità, secondo la tariffa indicata. È più dei 8,40 € prima dell’IVA previsti per un hotel a quattro stelle, ma il costo totale dipende anche dal prezzo dell’alloggio e dalle relative spese. Confrontate gli importi finali e chiedete quale regime IVA si applica effettivamente all’affitto.
La tassa smette di applicarsi dopo sette notti?
Il limite è di sette unità per persona nello stesso esercizio ricettivo durante un periodo continuativo. Può quindi ridurre la base imponibile di un soggiorno più lungo nello stesso luogo. Non si tratta di un limite comune a tutti gli hotel del viaggio: se cambiate struttura, chiedete il calcolo per ciascuna tappa. Gli altri servizi restano fatturati secondo quanto previsto dalla prenotazione.
Soggiornare a L’Hospitalet evita qualsiasi tassa turistica?
No. Dal 1º ottobre 2026, L’Hospitalet applica un supplemento comunale oltre alla quota regionale. Per un hotel a quattro stelle nel periodo considerato, il totale è di 3,60 € prima dell’IVA per persona e unità. L’importo è inferiore a quello di Barcellona per questa categoria, ma il risparmio va confrontato con il costo complessivo dell’alloggio e dei trasporti durante il soggiorno.
Una prenotazione effettuata prima dell’aumento mantiene la stessa tariffa?
L’ATC prevede l’applicazione della tariffa in vigore al momento della prenotazione quando in quel momento sono stati pagati sia l’importo della prenotazione sia l’imposta con il relativo supplemento. La sola data della prenotazione, quindi, non è sufficiente. Verificate le prove di pagamento: un acconto oppure una camera prepagata con le imposte locali da pagare in loco non documentano la stessa situazione.
È necessario pagare direttamente su un sito fiscale prima del viaggio?
Per un normale soggiorno in hotel, l’imposta viene riscossa dalla struttura. Seguite le modalità di pagamento indicate e chiedete una fattura dettagliata. Gli adempimenti dichiarativi presso l’ATC competono al professionista. Un biglietto per un’attività prenotato separatamente, anche tramite una piattaforma di viaggio, non salda la tassa relativa al vostro alloggio.
Fonti e verifiche
Organizza le visite e consulta le condizioni aggiornate.
- Tariffe e supplementi comunali
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Barcellona: quote regionali e supplemento di 5 € dal 01.04.2026 al 31.03.2027; comuni vicini con supplementi dal 01.10.2026; pagamento anticipato integrale; tappe del 2027.
- Avviso francese sulle tariffe
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Tariffe per persona e unità; imposta inclusa nella base imponibile dell’IVA.
- Presentazione dell’imposta turistica
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Riscossione da parte delle strutture ricettive, contribuenti, massimale ed esenzioni.
- Base imponibile e massimale
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Massimo sette unità per persona, nella stessa struttura, per un periodo continuativo.
- Ambito di applicazione ed esenzioni
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Esenzione per le persone fino a 16 anni, previa documentazione; salute, assistenza sociale e forza maggiore a determinate condizioni.
- Fatturazione e domande frequenti
Agència Tributària de Catalunya · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Voce separata in fattura con unità e aliquota; i soggiorni di lavoro sono soggetti all’imposta salvo esenzioni specifiche.
- Aliquote IVA 2026
Agencia Tributaria · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Servizi alberghieri con aliquota IVA ridotta del 10%. Le simulazioni degli appartamenti restano al netto dell’IVA.
- Sagrada Família: visita guidata in inglese
Viator / operatore Crown Tours · Consultato il 2 novembre 2026
Cosa documenta questa fonte
Prodotto 15932P95 attivo tramite API Basic; durata 90 min, guida in inglese, basilica, museo, scuole, partenza da Plaça de Gaudí; gruppi di dimensioni diverse.
Viator — schede attività
Informazioni sulle offerte presentate in questo articolo.Link affiliati: Odyvero può ricevere una commissione se prenoti tramite i pulsanti di questo articolo.
- Viator : Sagrada Família: visita di gruppo in inglese
Consultata il 2 novembre 2026


