 odyvero

Para três noites a dois em um hotel quatro estrelas de Barcelona, a taxa turística é de 55,44 € com o IVA hoteleiro de 10%, segundo a tabela aplicável desde abril de 2026. Um apartamento, um albergue ou uma hospedagem em um município vizinho seguem outros valores. Veja como comparar as hospedagens, calcular a parte das crianças e identificar o que ainda precisa ser pago.
O custo por pessoa e por estadia
Às vezes, o adicional só aparece depois do preço do quarto, nas condições da reserva ou no momento da partida. Ainda assim, em um fim de semana prolongado, vale incluí-lo desde o primeiro cálculo do orçamento. Em Barcelona, o valor depende da categoria da hospedagem e do número de pessoas sujeitas ao imposto. Portanto, um quarto duplo geralmente corresponde a dois contribuintes, mesmo quando apenas uma pessoa paga a conta.
O imposto catalão sobre estadias em estabelecimentos turísticos inclui uma parcela regional, à qual se acrescenta uma sobretaxa municipal. Para as hospedagens em Barcelona abrangidas pela tabela apresentada aqui, essa parcela municipal é de 5 € por pessoa e unidade de estadia. Os dois componentes são somados antes de considerar o IVA aplicável ao serviço. Comparar apenas o valor regional com o total de outra hospedagem cria uma diferença artificial.
Os valores abaixo se aplicam ao período de 1º de abril de 2026 a 31 de março de 2027. Portanto, servem para planejar uma estadia no fim de 2026 ou no início de 2027, ressalvado o caso específico de uma reserva pré-paga integralmente, incluindo o imposto. Um valor consultado em um orçamento antigo ou em um guia do início do ano pode corresponder a outro período.
O cálculo inicial é simples: pessoas sujeitas ao imposto × unidades de estadia tributáveis × valor correspondente ao estabelecimento. Para uma estadia hoteleira comum, é possível usar o número de noites para preparar essa estimativa. O enquadramento fiscal é mais amplo e abrange dias ou frações, com ou sem pernoite; por isso, um serviço diurno específico deve ser confirmado com o estabelecimento. Depois, o limite de sete unidades e as isenções são considerados para cada pessoa.
Valores conforme o tipo de hospedagem
A tabela reúne os valores oficiais da Agència Tributària de Catalunya para a cidade de Barcelona. Os totais são apresentados antes do IVA: assim, é possível comparar as tabelas sem aplicar arbitrariamente o regime hoteleiro a todos os tipos de locação.
| Categoria em Barcelona | Parcela regional | Parcela municipal | Total antes do IVA por pessoa e unidade |
|---|---|---|---|
| Hotel cinco estrelas, de luxo superior ou categoria equivalente | 7 € | 5 € | 12 € |
| Hotel quatro estrelas ou quatro estrelas superior | 3,40 € | 5 € | 8,40 € |
| Acomodação para uso turístico | 4,50 € | 5 € | 9,50 € |
| Albergue da juventude | 1 € | 5 € | 6 € |
| Outros campings, estabelecimentos e instalações | 2 € | 5 € | 7 € |
Em telas pequenas, role a tabela horizontalmente.
Assim, uma acomodação para uso turístico está sujeita a uma tabela superior à de um hotel quatro estrelas, antes de considerar o regime de IVA aplicável a cada uma. O número de estrelas não organiza todas as categorias em uma única escala: a acomodação turística tem uma linha própria. Por outro lado, um albergue pode oferecer um quarto privativo e ainda assim se enquadrar na sua categoria regulamentar.
A terminologia de um anúncio, portanto, não basta. “Boutique”, “premium”, “residência” ou “apartamento com serviços” descrevem uma apresentação comercial; pergunte qual categoria é usada para calcular o imposto. Isso é especialmente útil quando duas hospedagens de aparência semelhante apresentam taxas diferentes. A classificação adotada deve poder ser conferida na fatura e nas informações do estabelecimento.
O IVA estabelece uma segunda distinção. A ATC esclarece que o imposto integra a base de cálculo do IVA. A tabela fiscal de 2026 da administração espanhola estabelece uma alíquota de 10% para serviços hoteleiros. Assim, 8,40 € passam a 9,24 € no nosso exemplo de hotel. Para a locação de um apartamento, pergunte qual tratamento é aplicado ao seu contrato: aqui, mantemos o valor da tabela antes do IVA, em vez de atribuir automaticamente o regime de um hotel.
Três noites a dois
Consideremos dois adultos passando três noites consecutivas no mesmo estabelecimento, sem isenção e sem pré-pagamento que dê direito a uma tabela anterior. Eles correspondem a seis unidades tributáveis. Em um hotel quatro estrelas de Barcelona, o cálculo resulta em 50,40 € antes do IVA, ou 55,44 € quando se aplica o IVA hoteleiro de 10%. Esse valor corresponde à estadia completa do casal.
Para as mesmas pessoas e a mesma duração, um hotel cinco estrelas chega a 72 € antes do IVA, ou 79,20 € com essa alíquota de 10%. A diferença de imposto entre os dois hotéis é então de 23,76 € pela estadia. Ela se soma à diferença no preço dos quartos. Portanto, se o upgrade for oferecido sem custo adicional no preço da diária, convém confirmar a categoria efetivamente faturada e qualquer diferença na taxa.
Em uma acomodação para uso turístico, a tabela resulta em 57 € antes do IVA. Um albergue da juventude chega a 36 €, e a categoria de outros estabelecimentos, a 42 €, sempre antes do IVA. Esses números comparam o imposto, não o preço total da hospedagem. Um apartamento com diária mais barata ainda pode ter um custo total menor, apesar da tabela fiscal mais alta; as taxas de limpeza e serviço também devem entrar na comparação.
Para escolher entre duas reservas, peça o preço total para as mesmas datas, os mesmos viajantes e os mesmos serviços. Some a hospedagem, as taxas obrigatórias e o imposto ainda a pagar. Verifique também as condições de cancelamento: um preço um pouco menor com pagamento imediato e condições rígidas pode ser adequado para uma viagem confirmada, enquanto uma reserva flexível oferece uma margem útil quando as datas ainda não estão definidas.
Essa comparação funciona melhor em uma única planilha de orçamento do que com dois preços promocionais abertos em abas diferentes. Registre o total final de cada opção e uma linha separada para o que será pago no local. Assim, você mantém a distinção entre o custo da viagem e o valor que ainda estará disponível na sua conta na hora da partida.
Famílias e grupos
Pessoas de até 16 anos estão isentas desse imposto. A partir dos 17 anos, o viajante entra no cálculo normal, salvo se houver outro motivo de isenção aplicável. Portanto, para dois adultos e duas crianças de 10 e 15 anos, a parte tributável de uma estadia hoteleira idêntica continua sendo a dos dois adultos. Já o preço do quarto familiar e as eventuais refeições das crianças seguem as condições comerciais do hotel.
A comprovação da idade é importante. A ATC cita, entre outros documentos, a carteira de identidade, o passaporte ou documentos equivalentes; também prevê modalidades de declaração para alguns menores de idade. Ao preparar uma viagem em família, leve os documentos habituais das crianças e informe a idade exata delas na reserva. Apenas o número de hóspedes nem sempre permite que o estabelecimento calcule corretamente o imposto com antecedência.
Para dois adultos e um jovem de 17 anos que passam quatro noites em um hotel quatro estrelas em Barcelona, a simulação considera doze unidades: 100,80 € antes do IVA, ou 110,88 € com IVA de 10 %. A inclusão de um terceiro contribuinte altera significativamente o valor em relação a uma estimativa limitada aos pais. Se alguém fizer aniversário durante a estadia, peça ao estabelecimento que confirme o cálculo individualmente, em vez de aplicar uma regra de idade aproximada.
Um grupo de amigos também deve fazer o cálculo por pessoa. Quatro adultos no mesmo apartamento durante três noites representam 114 € de imposto antes do IVA, segundo a tarifa das acomodações de uso turístico. Dividir esse valor entre os viajantes já na reserva evita que ele seja esquecido na hora de repartir as despesas. O número de quartos reservados não substitui o número de pessoas hospedadas.
As viagens a trabalho não têm uma isenção geral: a FAQ da ATC esclarece isso. Outras situações podem dar direito à isenção sob determinadas condições, incluindo algumas estadias para tratamento de saúde, programas sociais ou casos de força maior. É necessário apresentar os documentos exigidos. Se você for visitar alguém próximo ou viajar por um motivo que pareça específico, pergunte qual regra se aplica antes de considerar qualquer economia no orçamento.
O limite de sete unidades
A base tributável é limitada a sete unidades por pessoa no mesmo estabelecimento, durante um período contínuo. Assim, para uma semana completa em um hotel quatro estrelas em Barcelona, dois adultos representam 117,60 € antes do IVA, ou 129,36 € com IVA de 10 %. O limite se refere ao número de unidades, não a um valor fixo igual para todas as categorias.
Em uma estadia contínua mais longa nesse mesmo hotel, o cálculo do imposto não continua indefinidamente além de sete unidades por pessoa. O preço da hospedagem, as refeições e os demais serviços naturalmente continuam sujeitos ao contrato de reserva. Essa diferença interessa especialmente a quem passa dez dias ou mais no mesmo lugar e teme que o imposto se multiplique por toda a duração da estadia.
Trocar de hospedagem exige um novo cálculo. O limite está vinculado ao mesmo estabelecimento e a um período contínuo; não é um crédito pessoal de sete noites para todo um roteiro pela Catalunha. Se você dividir a estadia entre dois hotéis, cada estabelecimento aplicará as regras ao período em que você se hospedar nele. Informe o roteiro completo ao pedir uma estimativa, sobretudo se a reserva estiver dividida.
Escolher uma única base pode simplificar a bagagem, as formalidades e o controle do orçamento. Ainda assim, a tributação, por si só, não deve determinar o itinerário: uma parada adicional pode deixar você mais perto de um passeio ou evitar um longo trajeto de volta. Compare o custo total, incluindo o transporte e o tempo disponível, em vez de organizar a viagem em torno apenas do limite.
A fatura e o pré-pagamento
O estabelecimento cobra o imposto dos viajantes e o declara à administração. Em uma estadia comum, portanto, você trata desse assunto com o hotel ou o anfitrião. Os prazos de declaração mencionados no site da ATC dizem respeito ao profissional; você não precisa preencher uma declaração fiscal catalã para passar o fim de semana lá.
O momento do pagamento depende das condições da reserva: o valor pode ser cobrado antecipadamente ou continuar pendente para pagamento no local. A pergunta útil é específica: “Para estes viajantes e estas datas, qual é o valor total do imposto que falta pagar e ele inclui o IVA aplicável?” Peça uma resposta por escrito se esse adicional influenciar a escolha entre duas hospedagens. Guarde-a junto com o comprovante da reserva.
Uma reserva antiga não garante automaticamente a manutenção de uma tarifa antiga. A ATC informa que a tarifa em vigor no momento da reserva pode ser aplicada quando o valor da reserva e o do imposto, incluindo a sobretaxa municipal, tiverem sido pagos naquele momento. Portanto, pagar um sinal vários meses antes da chegada não significa, por si só, que os impostos já estejam quitados.
Na fatura, o imposto deve ser discriminado separadamente do valor dos serviços, com o número de unidades e a tarifa utilizada. Esse detalhamento ajuda a entender um valor cobrado na recepção: as pessoas consideradas, a duração contabilizada, a categoria e o eventual IVA. Se o imposto já constar de um pagamento anterior, confira os comprovantes antes de pagar uma segunda vez.
Se houver uma divergência, peça primeiro o cálculo, em vez de apenas solicitar um desconto. A diferença pode decorrer de uma criança ter sido contabilizada como adulto, de uma categoria mal interpretada, de um valor informado sem IVA ou de um imposto não incluído no pagamento inicial. É mais fácil corrigir um item documentado do que contestar apenas o total exibido em um site de reservas.
Os municípios próximos de Barcelona
Um endereço anunciado como “perto de Barcelona” pode estar em outro município. A distinção fiscal depende da localização real do estabelecimento. Para comparar, anote o endereço completo e o nome do município e, em seguida, consulte a tarifa correspondente. O bairro destacado no anúncio e a proximidade de um ponto de interesse não bastam para determinar esse valor.
Desde 1º de outubro de 2026, vários municípios da área de Barcelona aplicam sua própria sobretaxa: Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès e Sant Just Desvern. Portanto, presumir que toda a periferia está uniformemente livre de sobretaxa municipal já não permite preparar corretamente uma estadia nesses municípios.
Nesses sete municípios, a tabela da ATC informa, para hotéis quatro estrelas e quatro estrelas superior no período analisado, uma parcela regional de 1,80 € e uma sobretaxa de 1,80 €. O total chega a 3,60 € antes do IVA por pessoa e unidade. Para dois adultos e três noites, isso representa 21,60 € antes do IVA, ou 23,76 € com o IVA hoteleiro de 10 %.
A comparação com os 55,44 € do mesmo cenário em um hotel quatro estrelas em Barcelona resulta em uma economia tributária de 31,68 € para o casal durante toda a estadia. Esse valor é uma referência concreta. Compare-o com a diferença no preço do quarto, mas também com os trajetos que você realmente fará. Nenhuma tarifa de transporte é considerada incluída nessa economia.
Uma hospedagem fora de Barcelona pode ser adequada se já estiver alinhada com o seu ponto de chegada, um compromisso ou uma parte importante do roteiro. Se os três dias forem dedicados principalmente ao centro de Barcelona, verifique as conexões, as opções de volta tarde da noite e a facilidade de retornar para fazer uma pausa. Com crianças, esses deslocamentos de ida e volta podem pesar mais na escolha do que uma diferença tributária diluída ao longo de vários dias.
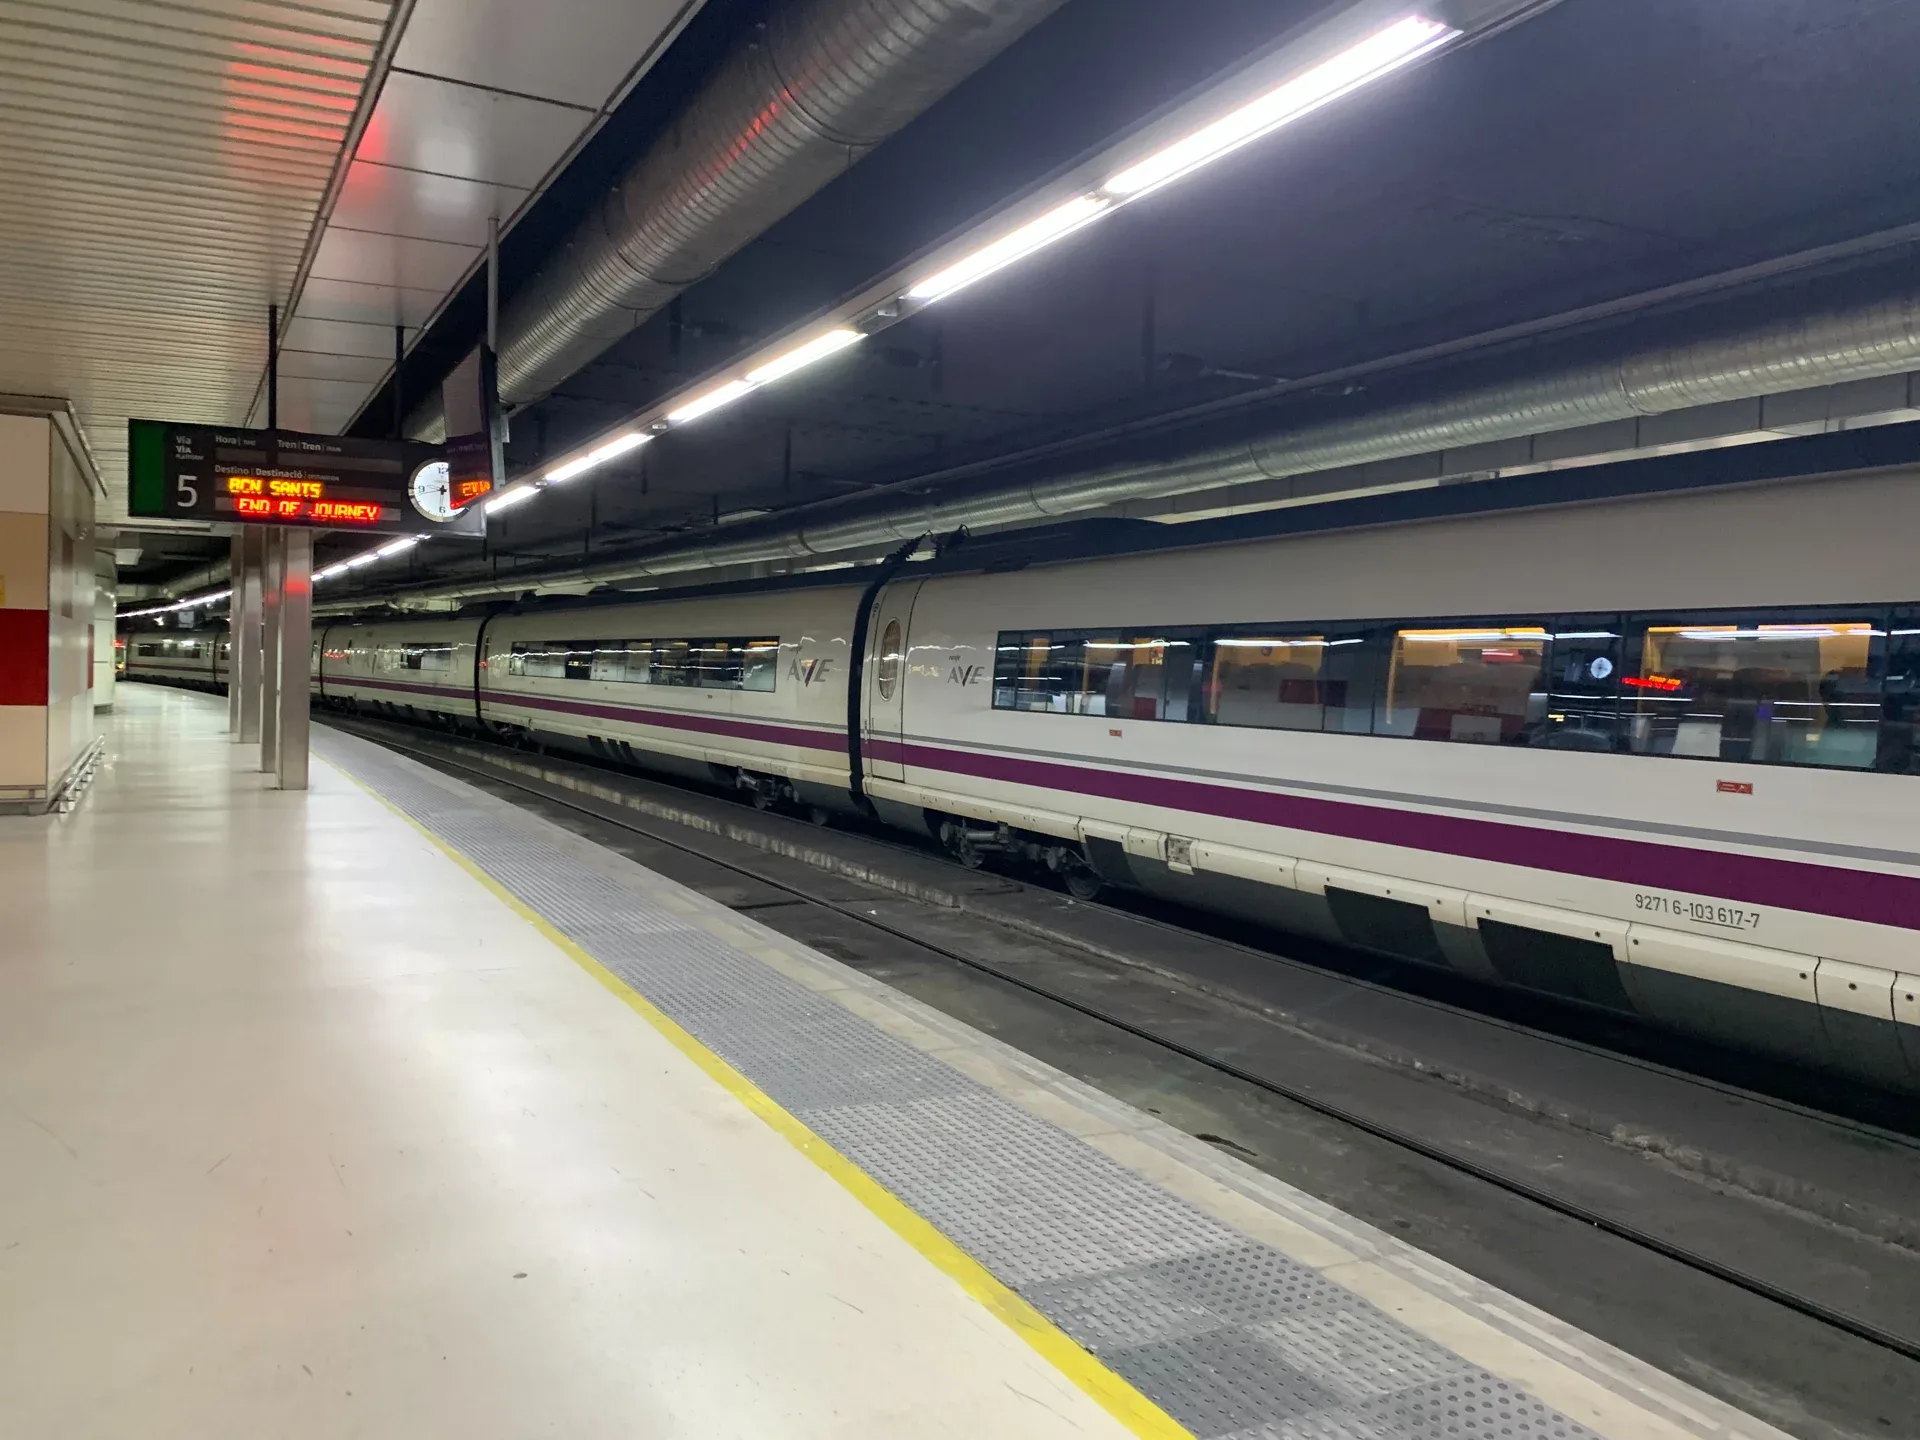
A estação de Barcelona-Sants continua sendo uma referência útil para organizar uma chegada de trem, mas sua inclusão no roteiro não informa em que município fica o hotel. A imagem mostra um trem AVE parado na plataforma de Sants; o transporte local deve ser planejado separadamente, considerando o endereço exato da hospedagem e as visitas previstas.

O total da hospedagem e do transporte
Um exemplo de orçamento permite avaliar o peso desses itens. Imagine dois hotéis quatro estrelas para dois adultos e três noites: o primeiro em Barcelona, a 120 € por quarto por noite, e o segundo em um dos municípios vizinhos mencionados, a 110 €. Esses preços de quarto são hipóteses de cálculo, sem relação com uma oferta disponível. Supomos que já incluam o IVA sobre o quarto, mas excluam a taxa turística.
A primeira estadia chega, então, a 360 € pelo quarto e 55,44 € de taxa com IVA, totalizando 415,44 €. A segunda chega a 330 € pelo quarto e 23,76 € de taxa com IVA, totalizando 353,76 €, antes dos deslocamentos adicionais. A diferença disponível para esses trajetos é de 61,68 €. Esse é o limite a comparar com o custo adicional de transporte específico do seu roteiro, considerando os dois viajantes.
Se, apenas para esta simulação, você escolher um orçamento adicional de 36 € para deslocamentos, a estadia fora da cidade chega a 389,76 €. A economia final é de 25,68 €. Esse valor é fictício: não representa uma tarifa de metrô nem um preço de táxi verificado. Substitua-o pelo custo efetivamente verificado dos trajetos que o endereço externo acrescenta à sua viagem.
O resultado ajuda a decidir sem impor a mesma resposta a todos. Uma economia final de algumas dezenas de euros pode fazer diferença em um orçamento apertado; um quarto mais adequado, uma volta mais simples ou a facilidade de fazer uma pausa durante o dia também podem justificar a escolha de uma localização central. Por fim, verifique se as duas opções incluem as mesmas refeições e condições de cancelamento. Um café da manhã cobrado à parte ou taxas obrigatórias ausentes do preço anunciado alteram o total, independentemente da tributação.
O orçamento para as visitas
Depois de calcular o custo da hospedagem e os impostos, reserve um orçamento separado para as atividades. Assim, você pode escolher uma visita guiada ao lugar que mais lhe interessa e deixar o restante do dia livre. A taxa turística cobrada pelo hotel não dá direito a ingressos para os monumentos nem substitui a reserva de atividades.
Para conhecer a Sagrada Família pela primeira vez com um guia que fala inglês, consideramos uma visita de 90 minutos que inclui a basílica, o museu e o acesso às escolas informado pelo fornecedor. O ponto de encontro fica na Plaça de Gaudí. As opções em grupo distinguem um grupo de até 25 pessoas e um grupo pequeno de até 15; há também uma opção privada em inglês, oferecida separadamente. Escolha explicitamente a opção desejada ao fazer a reserva.
Esse formato permite concentrar em uma única reserva as explicações sobre o monumento e manter a programação relativamente flexível durante meio dia. Considere o trajeto desde a hospedagem e o tempo para a inspeção na entrada; a visita começa no ponto de encontro, sem traslado do hotel incluído. As orientações de vestimenta do fornecedor pedem que os ombros e os joelhos estejam cobertos.
O preço inicial, a avaliação e o número de comentários aparecem no cartão central da oferta, para manter uma única informação comercial que possa ser atualizada. Esses valores são somados ao orçamento da hospedagem; esta visita não oferece desconto na taxa. Se preferir conhecer o local sem acompanhamento, simplesmente reserve esse orçamento para escolher seu próprio ingresso e horário.

Viator
Sagrada Família: visita em grupo em inglês
Para reservar uma única visita completa depois de calcular a hospedagem: 90 minutos na Sagrada Família com guia em inglês, entrada e museu. Escolha o tamanho do grupo e considere o trajeto da hospedagem até a Plaça de Gaudí.
- 1 h 30
- 4,9/5 (2.285 avaliações)
Visita guiada em inglês de 90 minutos, com entrada e museu. Opções em grupo de até 25 ou 15 participantes; opção privada em inglês oferecida separadamente. Ponto de encontro na Plaça de Gaudí.
Política de cancelamento
Para receber o reembolso integral, cancele pelo menos 24 horas antes da data de partida prevista.
A partir de € 54,00
Ver atividadeEstadias a partir de abril de 2027
Para uma chegada em 1º de abril de 2027 ou depois, refaça o cálculo para o período correspondente. A tabela da ATC já distingue várias etapas: em Barcelona, mostra uma sobretaxa municipal de 6 € para o período de 1º de abril de 2027 a 31 de março de 2028 e, em seguida, de 7 € para o período seguinte. Portanto, a tarifa do fim de 2026 não deve ser repetida mecanicamente em um orçamento para a primavera.
A periferia exige a mesma atenção. As tabelas oficiais apresentam mudanças na parcela regional e, dependendo do município, na sobretaxa municipal a partir de abril de 2027. Um hotel que parece ter impostos mais baixos para um fim de semana de novembro pode apresentar outro total nas datas das suas férias. Peça que especifiquem o período de aplicação, em vez de perguntar apenas «a taxa de 2027».
Para uma viagem reservada com bastante antecedência, guarde o orçamento detalhado, as condições de pagamento e o comprovante dos impostos eventualmente pagos. Esses documentos são úteis se a estadia ocorrer após uma mudança de tarifa. Você poderá distinguir uma atualização normal do valor ainda devido de uma quantia já paga no momento da reserva.
FAQ
A taxa turística está incluída no preço do hotel?
O resumo da reserva deve permitir que você saiba se ela foi cobrada ou se ainda precisa ser paga. O preço do quarto, sozinho, não basta para determinar isso. Verifique o item dos impostos locais e peça o valor ainda devido para o seu grupo, incluindo a forma de cálculo do IVA. Se você pagou antecipadamente, guarde um comprovante que indique o que foi efetivamente cobrado.
Que valor prever para duas pessoas e três noites em um hotel quatro estrelas?
Em Barcelona, a tarifa analisada é de 8,40 € antes do IVA por pessoa e unidade de estadia, para o período de 1º de abril de 2026 a 31 de março de 2027. Para dois adultos e três noites, isso corresponde a 50,40 € antes do IVA e 55,44 € com o IVA hoteleiro de 10 %. Esse cálculo pressupõe uma estadia comum, sem isenção nem aplicação de tarifa anterior por pagamento integral antecipado.
Crianças pagam a taxa em Barcelona?
Pessoas com 16 anos ou menos são isentas. A partir dos 17 anos, aplica-se a tarifa normal, salvo outra isenção devidamente comprovada. Informe as idades exatas e tenha em mãos documentos que permitam comprová-las. As condições relativas ao preço do quarto, ao café da manhã e aos ingressos das visitas não são afetadas por essa isenção fiscal.
Um apartamento paga menos impostos do que um hotel?
A hospedagem para uso turístico tem sua própria tarifa: 9,50 € antes do IVA por pessoa e unidade na tabela apresentada. É mais do que os 8,40 € antes do IVA de um hotel quatro estrelas, mas o custo total também depende do preço da hospedagem e das taxas cobradas. Compare os valores finais e pergunte qual regime de IVA é realmente aplicado ao aluguel.
A taxa deixa de ser cobrada depois de sete noites?
O limite é de sete unidades por pessoa no mesmo estabelecimento durante um período contínuo. Portanto, ele pode limitar a base de cálculo tributável de uma estadia mais longa no mesmo local. Não é um limite único para todos os hotéis de uma viagem: se você trocar de estabelecimento, peça o cálculo de cada etapa. Os demais serviços continuam sendo cobrados conforme a sua reserva.
Hospedar-se em L’Hospitalet evita toda taxa turística?
Não. Desde 1º de outubro de 2026, L’Hospitalet aplica uma sobretaxa municipal além da parcela regional. Para um hotel quatro estrelas no período analisado, o total chega a 3,60 € antes do IVA por pessoa e unidade. O valor é inferior ao de Barcelona nessa categoria, mas a economia deve ser comparada ao preço total da hospedagem e aos transportes da sua estadia.
Uma reserva feita antes do aumento mantém a tarifa antiga?
A ATC prevê a aplicação da tarifa em vigor no momento da reserva quando o valor da reserva e o imposto com a respectiva sobretaxa tiverem sido pagos naquele momento. Portanto, o simples fato de a reserva ser antiga não basta. Verifique os comprovantes de pagamento: um sinal ou um quarto pré-pago com os impostos locais devidos no local não comprovam a mesma situação.
É preciso pagar diretamente em um site fiscal antes da viagem?
Para uma estadia hoteleira comum, o imposto é cobrado pelo estabelecimento. Siga os procedimentos de pagamento do hotel e solicite uma nota fiscal detalhada. As formalidades de declaração junto à ATC são de responsabilidade do profissional. Um ingresso de atividade reservado separadamente, mesmo em uma plataforma de viagens, não quita a taxa da sua hospedagem.
Fontes e verificações
Planeje as visitas e consulte as condições atuais.
- Tabelas de valores e adicionais municipais
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Barcelona: parcelas regional e sobretaxa de 5 € de 01.04.2026 a 31.03.2027; municípios vizinhos com adicionais desde 01.10.2026; pré-pagamento integral; etapas de 2027.
- Aviso francês sobre os valores
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Valores por pessoa e unidade; imposto incluído na base de cálculo do IVA.
- Apresentação do imposto turístico
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Cobrança pela hospedagem, contribuintes, limite máximo e isenções.
- Base tributável e limite máximo
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
No máximo sete unidades por pessoa, no mesmo estabelecimento, durante um período contínuo.
- Âmbito de aplicação e isenções
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Pessoas com 16 anos ou menos são isentas mediante comprovação; saúde, assistência social e força maior, sob determinadas condições.
- Faturamento e perguntas frequentes
Agència Tributària de Catalunya · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Item separado na fatura, com unidades e alíquota; estadias a trabalho estão sujeitas ao imposto, salvo isenção específica.
- Alíquotas de IVA em 2026
Agencia Tributaria · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Serviços hoteleiros sujeitos à alíquota reduzida de IVA de 10%. As simulações de apartamentos permanecem antes do IVA.
- Sagrada Família: visita guiada em inglês
Viator / operador Crown Tours · Consultado em 2 de novembro de 2026
O que esta fonte documenta
Produto 15932P95 ativo via API Basic; duração de 90 min, guia em inglês, basílica, museu, escolas, partida da Plaça de Gaudí; tamanhos de grupo distintos.
Viator — páginas de atividades
Informações sobre as ofertas apresentadas neste artigo.Links de afiliado: Odyvero pode receber uma comissão se você reservar pelos botões deste artigo.
- Viator : Sagrada Família: visita em grupo em inglês
Consultada em 2 de novembro de 2026


