 odyvero

Pour trois nuits à deux dans un hôtel quatre étoiles de Barcelone, la taxe touristique représente 55,44 € avec la TVA hôtelière de 10 %, selon le barème applicable depuis avril 2026. Un appartement, une auberge ou une adresse dans une commune voisine suivent d’autres montants. Voici comment comparer vos hébergements, calculer la part des enfants et repérer ce qui reste réellement à payer.
Le coût par personne et séjour
Le supplément apparaît parfois après le prix de la chambre, dans les conditions de réservation ou au moment du départ. Pour un week-end prolongé, il mérite pourtant une ligne dès le premier calcul du budget. À Barcelone, le montant dépend de la catégorie de l’hébergement et du nombre de personnes imposables. Une chambre double accueille donc généralement deux contribuables, même lorsqu’une seule personne règle la facture.
L’impôt catalan sur les séjours dans les établissements touristiques comprend une part régionale, à laquelle s’ajoute une surtaxe de la ville. Pour les hébergements barcelonais du barème présenté ici, cette part municipale atteint 5 € par personne et unité de séjour. Les deux composantes sont additionnées avant de tenir compte de la TVA applicable à la prestation. Comparer le seul montant régional avec le total d’un autre logement produit un écart artificiel.
Les tarifs ci-dessous concernent la période du 1er avril 2026 au 31 mars 2027. Ils conviennent donc à la préparation d’un séjour de fin 2026 ou du début de 2027, sous réserve du cas particulier d’une réservation intégralement prépayée avec son impôt. Un tarif lu dans un ancien devis ou un guide du début de l’année peut correspondre à une autre période.
Le calcul de départ est simple : personnes imposables × unités de séjour taxables × tarif correspondant à l’établissement. Pour un séjour hôtelier ordinaire, les nuits permettent de préparer cette estimation. Le cadre fiscal parle plus largement de jours ou fractions, avec ou sans nuitée ; une prestation de journée particulière doit donc être vérifiée auprès de l’établissement. Le plafond de sept unités et les exonérations se traitent ensuite pour chaque personne.
Les tarifs selon l’hébergement
Le tableau rassemble les montants officiels de l’Agència Tributària de Catalunya pour Barcelone même. Les totaux sont indiqués avant TVA : ils permettent de comparer les barèmes sans appliquer arbitrairement le régime hôtelier à toutes les formes de location.
| Catégorie à Barcelone | Part régionale | Part municipale | Total avant TVA par personne et unité |
|---|---|---|---|
| Hôtel cinq étoiles, grand luxe ou catégorie équivalente | 7 € | 5 € | 12 € |
| Hôtel quatre étoiles ou quatre étoiles supérieur | 3,40 € | 5 € | 8,40 € |
| Logement à usage touristique | 4,50 € | 5 € | 9,50 € |
| Auberge de jeunesse | 1 € | 5 € | 6 € |
| Autres campings, établissements et équipements | 2 € | 5 € | 7 € |
Sur petit écran, faites défiler le tableau horizontalement.
Un appartement à usage touristique supporte ainsi un barème supérieur à celui d’un hôtel quatre étoiles, avant prise en compte de leur régime de TVA respectif. Le nombre d’étoiles n’organise pas toutes les catégories sur une échelle unique : le logement touristique possède sa propre ligne. À l’inverse, une auberge peut proposer une chambre privative tout en relevant de sa catégorie réglementaire.
Le vocabulaire d’une annonce ne suffit donc pas. « Boutique », « premium », « résidence » ou « appartement avec services » décrivent une présentation commerciale ; demandez la catégorie utilisée pour calculer l’impôt. C’est particulièrement utile si deux logements d’apparence proche affichent des taxes différentes. Le classement retenu doit pouvoir être rapproché de la facture et des informations de l’établissement.
La TVA apporte une seconde distinction. L’ATC précise que l’impôt entre dans la base de calcul de la TVA. Le tableau fiscal 2026 de l’administration espagnole donne un taux de 10 % pour les services hôteliers. Ainsi, 8,40 € deviennent 9,24 € dans notre exemple hôtelier. Pour une location d’appartement, demandez le traitement appliqué à votre contrat : nous conservons ici son barème avant TVA plutôt que de lui attribuer automatiquement celui d’un hôtel.
Trois nuits à deux
Prenons deux adultes passant trois nuits consécutives dans le même établissement, sans exonération et sans prépaiement ouvrant droit à un ancien barème. Ils représentent six unités taxables. Dans un hôtel quatre étoiles de Barcelone, le calcul donne 50,40 € avant TVA, soit 55,44 € lorsque la TVA hôtelière de 10 % s’applique. Cette somme concerne l’ensemble du séjour du couple.
Pour les mêmes personnes et la même durée, un hôtel cinq étoiles atteint 72 € avant TVA, soit 79,20 € avec ce taux de 10 %. L’écart fiscal entre les deux hôtels est alors de 23,76 € pour le séjour. Il s’ajoute à la différence de prix des chambres. Un surclassement offert sur le prix de la nuit mérite donc une confirmation de la catégorie effectivement facturée et de l’éventuelle différence de taxe.
Dans un logement à usage touristique, le barème conduit à 57 € avant TVA. Une auberge de jeunesse arrive à 36 €, et la catégorie des autres établissements à 42 €, toujours avant TVA. Ces chiffres comparent l’impôt, pas le prix complet du logement. Un appartement moins cher à la nuit peut conserver un meilleur total malgré son barème fiscal supérieur ; les frais de ménage et de service doivent aussi entrer dans la comparaison.
Pour départager deux réservations, demandez un total pour les mêmes dates, les mêmes voyageurs et les mêmes prestations. Additionnez le logement, les frais obligatoires et la taxe restant à régler. Vérifiez aussi l’annulation : un prix légèrement inférieur avec paiement immédiat et conditions rigides peut convenir à un séjour certain, tandis qu’une réservation modifiable apporte une souplesse utile lorsque les dates ne sont pas stabilisées.
Cette comparaison fonctionne mieux sur une feuille de budget unique que sur deux prix d’appel ouverts dans des onglets différents. Inscrivez le total final de chaque proposition et une ligne séparée pour ce qui sera payé sur place. Vous conservez ainsi la distinction entre coût du voyage et montant encore disponible sur votre compte au moment du départ.
Les familles et les groupes
Les personnes de 16 ans ou moins sont exonérées de cet impôt. À partir de 17 ans, le voyageur entre dans le calcul ordinaire, sauf autre motif d’exonération applicable. Pour deux adultes et deux enfants de 10 et 15 ans, la part taxable d’un séjour hôtelier identique reste donc celle des deux adultes. Le prix de la chambre familiale et les éventuels repas des enfants suivent, eux, les conditions commerciales de l’hôtel.
La justification de l’âge compte. L’ATC cite notamment la pièce d’identité, le passeport ou des documents équivalents ; elle prévoit aussi des modalités déclaratives pour certains mineurs. Dans la préparation pratique d’un séjour familial, emportez les justificatifs habituels des enfants et indiquez leur âge exact lors de la réservation. Un simple nombre d’occupants ne permet pas toujours à l’établissement de calculer correctement la taxe à l’avance.
Pour deux adultes et un jeune de 17 ans passant quatre nuits en hôtel quatre étoiles à Barcelone, la simulation porte sur douze unités : 100,80 € avant TVA, soit 110,88 € avec une TVA de 10 %. Le passage à trois contribuables change nettement la somme par rapport à une estimation limitée aux parents. Si un anniversaire tombe pendant le séjour, faites confirmer le calcul personnellement par l’établissement plutôt que d’appliquer une règle d’âge approximative.
Un groupe d’amis doit également raisonner par personnes. Quatre adultes dans le même appartement pendant trois nuits représentent 114 € d’impôt avant TVA selon le barème des logements à usage touristique. Répartir cette somme entre les voyageurs dès la réservation évite qu’elle soit oubliée dans le partage des dépenses. Le nombre de chambres réservées ne remplace pas le nombre de personnes hébergées.
Les voyages professionnels ne bénéficient pas d’une exonération générale : la FAQ de l’ATC le précise. D’autres situations peuvent ouvrir une exonération sous conditions, notamment certains séjours de santé, programmes sociaux ou cas de force majeure. Elles nécessitent les justificatifs prévus. Pour une visite à un proche ou un déplacement dont le motif paraît particulier, demandez la règle correspondante avant de compter une économie dans votre budget.
Le plafond de sept unités
La base imposable est plafonnée à sept unités par personne dans un même établissement, pendant une période continue. Pour une semaine complète dans un hôtel quatre étoiles barcelonais, deux adultes représentent ainsi 117,60 € avant TVA, soit 129,36 € avec une TVA de 10 %. Le plafond porte sur le nombre d’unités, pas sur un montant forfaitaire identique dans toutes les catégories.
Pour un séjour continu plus long dans ce même hôtel, le calcul de l’impôt ne continue donc pas indéfiniment au-delà de sept unités par personne. Le prix de l’hébergement, les repas et les autres prestations continuent naturellement à suivre le contrat de réservation. Cette différence intéresse particulièrement les voyageurs qui passent une dizaine de jours au même endroit et craignent de multiplier la taxe par toute la durée.
Un changement de logement demande un nouveau raisonnement. Le plafond est attaché au même établissement et à une période continue ; il ne constitue pas un crédit personnel de sept nuits pour tout un circuit catalan. Si vous partagez votre séjour entre deux hôtels, chaque établissement applique les règles à la période que vous y passez. Présentez votre parcours complet lorsque vous demandez une estimation, surtout en cas de réservation découpée.
Le choix d’une seule base peut ainsi simplifier les bagages, les formalités et le suivi du budget. Pour autant, la fiscalité seule ne décide pas d’un itinéraire : une étape supplémentaire peut vous rapprocher d’une excursion ou éviter un long retour. Comparez le coût global, y compris les transports et le temps disponible, plutôt que d’organiser le voyage autour du seul plafond.
La facture et le prépaiement
L’établissement collecte l’impôt auprès des voyageurs et le déclare à l’administration. Pour un séjour ordinaire, vous passez donc par votre hôtel ou votre hébergeur. Les échéances de déclaration mentionnées sur le site de l’ATC concernent le professionnel ; elles ne vous imposent pas de remplir une déclaration fiscale catalane pour votre week-end.
Le moment du paiement pratique dépend des conditions de la réservation : une somme peut être collectée à l’avance ou rester due sur place. La question utile est précise : « Pour ces voyageurs et ces dates, quel montant total de taxe reste à régler, et est-il indiqué avec la TVA applicable ? » Demandez une réponse écrite si le supplément joue dans le choix entre deux adresses. Conservez-la avec le récapitulatif de réservation.
Une réservation ancienne ne fige pas automatiquement un ancien tarif. L’ATC indique que le barème en vigueur au moment de réserver peut s’appliquer lorsque le montant de la réservation et celui de l’impôt, surtaxe municipale comprise, ont été acquittés à ce moment-là. Un acompte versé plusieurs mois avant l’arrivée n’établit donc pas, à lui seul, que les taxes sont déjà soldées.
Sur la facture, l’impôt doit être distingué de la contrepartie des services, avec le nombre d’unités et le taux utilisé. Ce détail permet de comprendre une somme demandée à la réception : personnes prises en compte, durée retenue, catégorie et éventuelle TVA. Si la taxe apparaît déjà dans un paiement antérieur, rapprochez les justificatifs avant de régler une seconde fois.
En cas d’écart, demandez d’abord le calcul plutôt qu’un simple geste commercial. Une différence peut venir d’un enfant compté comme adulte, d’une catégorie mal comprise, d’un montant annoncé hors TVA ou d’une taxe non incluse dans le paiement initial. Une ligne documentée se corrige plus facilement qu’une contestation fondée uniquement sur le total affiché dans un moteur de réservation.
Les communes voisines de Barcelone
Une adresse vendue comme « proche de Barcelone » peut relever d’une autre commune. La distinction fiscale suit la localisation réelle de l’établissement. Pour comparer, relevez l’adresse complète et le nom municipal, puis regardez le barème correspondant. Le quartier mis en avant dans une annonce et la proximité d’un point d’intérêt ne suffisent pas à déterminer ce montant.
Depuis le 1er octobre 2026, plusieurs communes de l’aire barcelonaise appliquent leur propre surtaxe : Castelldefels, Esplugues de Llobregat, L’Hospitalet de Llobregat, El Prat de Llobregat, Sabadell, Sant Cugat del Vallès et Sant Just Desvern. L’idée d’une périphérie uniformément dépourvue de supplément municipal ne permet donc plus de préparer correctement un séjour dans ces communes.
Dans ces sept communes, le tableau de l’ATC donne, pour les hôtels quatre étoiles et quatre étoiles supérieur à la période étudiée, une part régionale de 1,80 € et une surtaxe de 1,80 €. Le total atteint 3,60 € avant TVA par personne et unité. Pour deux adultes et trois nuits, cela représente 21,60 € avant TVA, soit 23,76 € avec la TVA hôtelière de 10 %.
La comparaison avec les 55,44 € du même scénario en hôtel quatre étoiles à Barcelone donne une économie fiscale de 31,68 € pour le couple et l’ensemble du séjour. Cette somme constitue un repère concret. Elle doit être rapprochée de la différence de prix de chambre, mais aussi des trajets que vous ferez réellement. Aucun tarif de transport n’est présumé inclus dans cette économie.
Une adresse extérieure peut convenir si elle correspond déjà à votre arrivée, à un rendez-vous ou à une partie importante du programme. Pour trois journées principalement consacrées au centre de Barcelone, regardez les correspondances, les retours tardifs et la facilité de rentrer faire une pause. Avec des enfants, ces allers-retours peuvent peser davantage dans le choix qu’un écart fiscal réparti sur plusieurs jours.
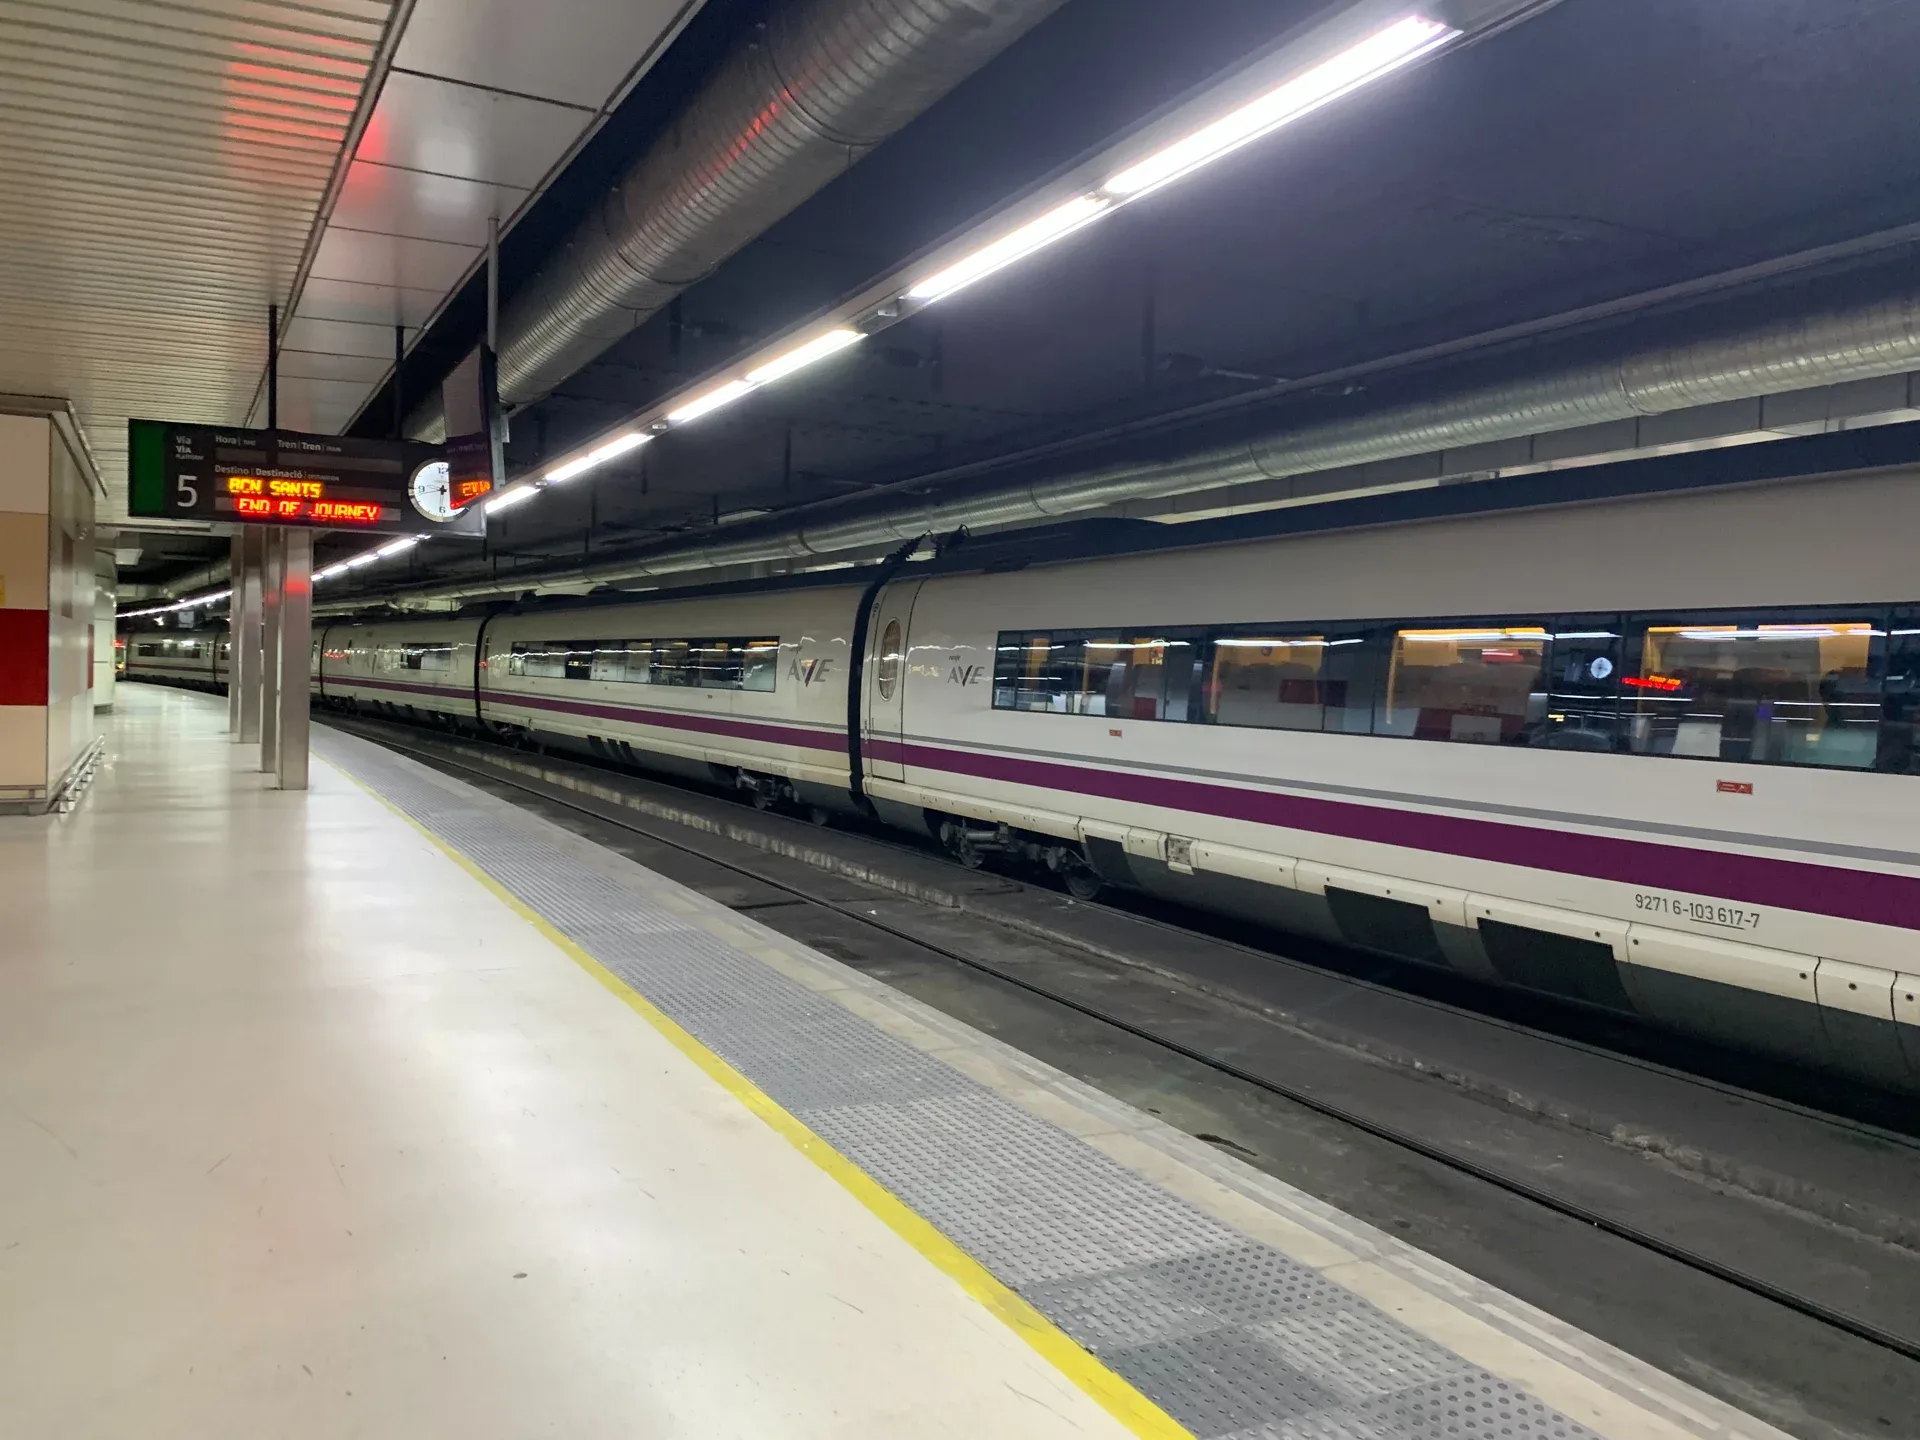
La gare de Barcelona-Sants reste un repère utile pour organiser une arrivée ferroviaire, mais sa présence dans un itinéraire ne renseigne pas sur la commune de votre hôtel. L’illustration montre une rame AVE à quai à Sants ; votre desserte locale doit être préparée séparément, depuis l’adresse exacte du logement jusqu’aux visites prévues.

Le total logement et transports
Un exemple de budget permet de mesurer le poids de ces lignes. Imaginons deux hôtels quatre étoiles pour deux adultes et trois nuits : le premier à Barcelone à 120 € la chambre par nuit, le second dans l’une des communes voisines citées à 110 €. Ces prix de chambre sont des hypothèses de calcul, sans rapport avec une offre disponible. Nous supposons qu’ils incluent déjà la TVA sur la chambre, mais excluent la taxe touristique.
Le premier séjour atteint alors 360 € de chambre et 55,44 € de taxe avec TVA, soit 415,44 €. Le second atteint 330 € de chambre et 23,76 € de taxe avec TVA, soit 353,76 € avant les déplacements supplémentaires. L’écart disponible pour ces trajets est de 61,68 €. C’est le seuil à comparer au surcoût de transport propre à votre programme, pour l’ensemble des deux voyageurs.
Si vous choisissez, pour cette simulation seulement, une enveloppe supplémentaire de 36 € de déplacements, le séjour extérieur atteint 389,76 €. L’économie finale est de 25,68 €. Cette enveloppe est fictive : elle ne représente ni un tarif de métro ni un prix de taxi constaté. Remplacez-la par le coût réellement vérifié des trajets que l’adresse extérieure ajoute à votre voyage.
Le résultat aide à décider sans imposer la même réponse à tous. Une économie finale de quelques dizaines d’euros peut compter dans un budget serré ; une chambre plus adaptée, un retour plus simple ou une pause facile en journée peuvent aussi justifier le choix central. Vérifiez enfin que les deux propositions incluent les mêmes repas et conditions d’annulation. Un petit-déjeuner payé à part ou des frais obligatoires absents du prix d’appel modifient le total indépendamment de la fiscalité.
Le budget des visites
Une fois le logement et sa fiscalité chiffrés, réservez une enveloppe distincte aux activités. Vous pouvez ainsi choisir une visite accompagnée pour le lieu qui vous intéresse le plus, puis garder le reste de la journée libre. La taxe touristique collectée par l’hôtel ne vaut pas billet pour les monuments et ne remplace aucune réservation d’activité.
Pour une première découverte de la Sagrada Família avec un guide anglophone, nous retenons une visite de 90 minutes comprenant la basilique, le musée et l’accès aux écoles indiqué par le fournisseur. Le rendez-vous se situe sur la Plaça de Gaudí. Les options collectives distinguent un groupe jusqu’à 25 personnes et un petit groupe jusqu’à 15 ; une formule privée en anglais existe séparément. Choisissez explicitement la formule souhaitée lors de la réservation.
Ce format permet de consacrer une seule réservation à l’explication du monument et de conserver une demi-journée relativement souple autour. Prévoyez le trajet depuis l’hébergement et le temps de contrôle à l’entrée ; le départ se fait au point de rendez-vous, sans transfert hôtelier inclus. Les consignes vestimentaires du fournisseur demandent de couvrir les épaules et les genoux.
Le prix de départ, la note et le nombre d’avis figurent dans la carte centrale de l’offre, afin de conserver une seule information commerciale actualisable. Ils s’ajoutent à votre budget de logement ; aucune réduction de taxe n’est attachée à cette visite. Si vous préférez une découverte sans accompagnement, conservez simplement cette enveloppe pour votre propre choix de billet et de créneau.

Viator
Barcelone : Sagrada Familia Accès prioritaire et visite guidée
Pour réserver une seule visite structurante après avoir chiffré le logement : 90 minutes à la Sagrada Família avec guide en anglais, entrée et musée. Choisissez la taille du groupe et prévoyez le trajet depuis votre hébergement jusqu’à la Plaça de Gaudí.
- 90 min
- 4,9/5 (2 283 avis)
Visite guidée anglophone de 90 minutes avec entrée et musée. Options collectives jusqu’à 25 ou 15 participants ; option privée anglaise distincte. Rendez-vous Plaça de Gaudí.
Conditions d’annulation
Pour un remboursement intégral, annulez au moins 24 heures avant la date de départ prévue.
À partir de 54,00 €
Voir l’activitéLes séjours à partir d’avril 2027
Pour une arrivée le 1er avril 2027 ou après, reprenez le calcul sur la période correspondante. Le tableau de l’ATC distingue déjà plusieurs étapes : à Barcelone, il affiche une surtaxe municipale de 6 € pour la période du 1er avril 2027 au 31 mars 2028, puis de 7 € pour la suivante. Le barème de fin 2026 ne doit donc pas être reconduit mécaniquement dans un devis de printemps.
La périphérie demande la même attention. Les tableaux officiels présentent des changements de part régionale et, selon les communes, de supplément municipal à partir d’avril 2027. Un hôtel qui semble moins coûteux fiscalement pour un week-end de novembre peut afficher un autre total aux dates de vos vacances. Faites préciser la période d’application plutôt que de demander seulement « la taxe 2027 ».
Pour un voyage réservé longtemps à l’avance, conservez le devis détaillé, les conditions de paiement et la preuve des taxes éventuellement acquittées. Ces éléments sont utiles si le séjour intervient après un changement de tarif. Vous pourrez distinguer une actualisation normale du montant restant dû d’une somme déjà payée lors de la réservation.
FAQ
La taxe touristique est-elle comprise dans le prix de l’hôtel ?
Le récapitulatif de réservation doit vous permettre de savoir si elle a été collectée ou si elle reste à payer. Un prix de chambre seul ne suffit pas à le déterminer. Vérifiez la ligne des taxes locales et demandez le montant restant dû pour votre groupe, avec le traitement de la TVA. Si vous avez prépayé, conservez une preuve indiquant ce qui a effectivement été encaissé.
Quel montant prévoir pour deux personnes et trois nuits en quatre étoiles ?
À Barcelone, le barème étudié donne 8,40 € avant TVA par personne et unité de séjour, pour la période du 1er avril 2026 au 31 mars 2027. Pour deux adultes et trois nuits, cela donne 50,40 € avant TVA et 55,44 € avec une TVA hôtelière de 10 %. Ce calcul suppose un séjour ordinaire, sans exonération ni ancien barème applicable à un prépaiement complet.
Les enfants paient-ils la taxe à Barcelone ?
Les personnes de 16 ans ou moins sont exonérées. À partir de 17 ans, le tarif ordinaire s’applique, sauf autre exonération justifiée. Indiquez les âges exacts et prévoyez les documents permettant de les établir. Les conditions du prix de la chambre, du petit-déjeuner et des billets de visite restent distinctes de cette exonération fiscale.
Un appartement coûte-t-il moins cher en taxes qu’un hôtel ?
Le logement à usage touristique possède son propre tarif : 9,50 € avant TVA par personne et unité dans le barème présenté. C’est davantage que les 8,40 € avant TVA d’un hôtel quatre étoiles, mais le coût total dépend aussi du prix du logement et de ses frais. Comparez les montants finaux et demandez le régime de TVA réellement appliqué à la location.
La taxe s’arrête-t-elle après sept nuits ?
Le plafond est de sept unités par personne dans le même établissement pour une période continue. Il peut donc limiter la base taxable d’un séjour plus long au même endroit. Il ne forme pas un plafond commun à tous les hôtels d’un voyage : si vous changez d’établissement, demandez le calcul de chaque étape. Les autres prestations restent facturées selon votre réservation.
Dormir à L’Hospitalet évite-t-il toute taxe touristique ?
Non. Depuis le 1er octobre 2026, L’Hospitalet applique une surtaxe municipale en plus de la part régionale. Pour un hôtel quatre étoiles à la période étudiée, le total atteint 3,60 € avant TVA par personne et unité. Le montant est inférieur à celui de Barcelone pour cette catégorie, mais l’économie doit être comparée au prix complet du logement et aux transports de votre séjour.
Une réservation faite avant la hausse conserve-t-elle son tarif ?
L’ATC prévoit l’application du tarif en vigueur à la réservation lorsque le montant de celle-ci et l’impôt avec sa surtaxe ont été réglés à ce moment-là. La seule ancienneté de la réservation ne suffit donc pas. Vérifiez les preuves de paiement : un acompte ou une chambre prépayée avec taxes locales dues sur place ne documentent pas la même situation.
Faut-il payer directement sur un site fiscal avant le voyage ?
Pour votre séjour hôtelier ordinaire, l’impôt est collecté par l’établissement. Suivez ses modalités de paiement et réclamez une facture détaillée. Les formalités de déclaration auprès de l’ATC relèvent du professionnel. Un billet d’activité réservé séparément, même auprès d’une plateforme de voyage, ne solde pas la taxe de votre logement.
Sources & vérifications
Pour préparer les visites et consulter les conditions à jour.
- Barèmes et suppléments municipaux
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Barcelone : parts régionales et surtaxe 5 € du 01.04.2026 au 31.03.2027 ; communes voisines avec suppléments depuis 01.10.2026 ; prépaiement complet ; étapes 2027.
- Notice française des tarifs
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Tarifs par personne et unité ; impôt intégré à la base de TVA.
- Présentation de l’impôt touristique
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Collecte par hébergement, contribuables, plafond et exonérations.
- Base imposable et plafond
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Sept unités au maximum par personne, dans le même établissement, pour une période continue.
- Champ d’application et exonérations
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Personnes de 16 ans ou moins exonérées avec justification ; santé, social, force majeure sous conditions.
- Facturation et questions fréquentes
Agència Tributària de Catalunya · Consulté le 2 novembre 2026
Ce que cette source documente
Ligne de facture distincte avec unités et taux ; séjour professionnel soumis sauf exonération particulière.
- Taux de TVA 2026
Agencia Tributaria · Consulté le 2 novembre 2026
Ce que cette source documente
Services hôteliers au taux de TVA réduit de 10 %. Les simulations d’appartements restent avant TVA.
- Sagrada Família : visite guidée anglophone
Viator / opérateur Crown Tours · Consulté le 2 novembre 2026
Ce que cette source documente
Produit 15932P95 actif via API Basic ; durée 90 min, guidage anglais, basilique, musée, écoles, départ Plaça de Gaudí ; tailles de groupe distinctes.
Viator — fiches d’activités
Informations sur les offres présentées dans cet article. Les liens de réservation sont affiliés : Odyvero peut percevoir une commission.
- Viator : Sagrada Família : visite collective en anglais
Consultée le 2 novembre 2026


